癌の治療費はいくらかかる?ステージ別平均と高額療養費の盲点を徹底解剖
日本人の2人に1人が生涯でがんに罹患するとされる現在、病気の告知を受けた際に多くの人が真っ先に直面するのが「一体、治療費はいくらかかるのか」という切実な経済的不安です。公的医療保険があるとはいえ、入院日数や選択する治療法、さらには治療の長期化によって家計への打撃は大きく変動します。
医療技術の進歩に伴い、かつてのような長期入院から「働きながら通院で治療を続けるスタイル」が主流となった2026年現在、治療費の内訳や備え方は過去の常識と大きく様変わりしています。制度の落とし穴や実際の自己負担額の相場、支払いが困難な場合の公的セーフティネットまで、命と生活を守るために知っておくべき実態を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:がん治療費の自己負担額は平均約50万〜100万円前後だが、ステージや治療期間によって100万円を超えるケースも少なくない。
- 要点2:高額療養費制度を使っても「差額ベッド代」や「先進医療費」、月をまたぐ通院治療費は対象外となり、想定外の出費になりやすい。
- 要点3:払えない場合は限度額適用認定証の事前取得や医療ソーシャルワーカー(MSW)への相談、医療費控除の活用で負担を大幅に軽減できる。
【ステージ別】がん治療費の平均相場と自己負担額の実態
がんの治療費は、発見された「進行度(ステージ)」と「がんの種類(部位)」によって大幅に異なります。一般的に早期発見であるステージIと、転移や再発が見られるステージIVとでは、治療期間や薬物療法の種類が異なるため、総額に数百万円単位の差が生じることも珍しくありません。
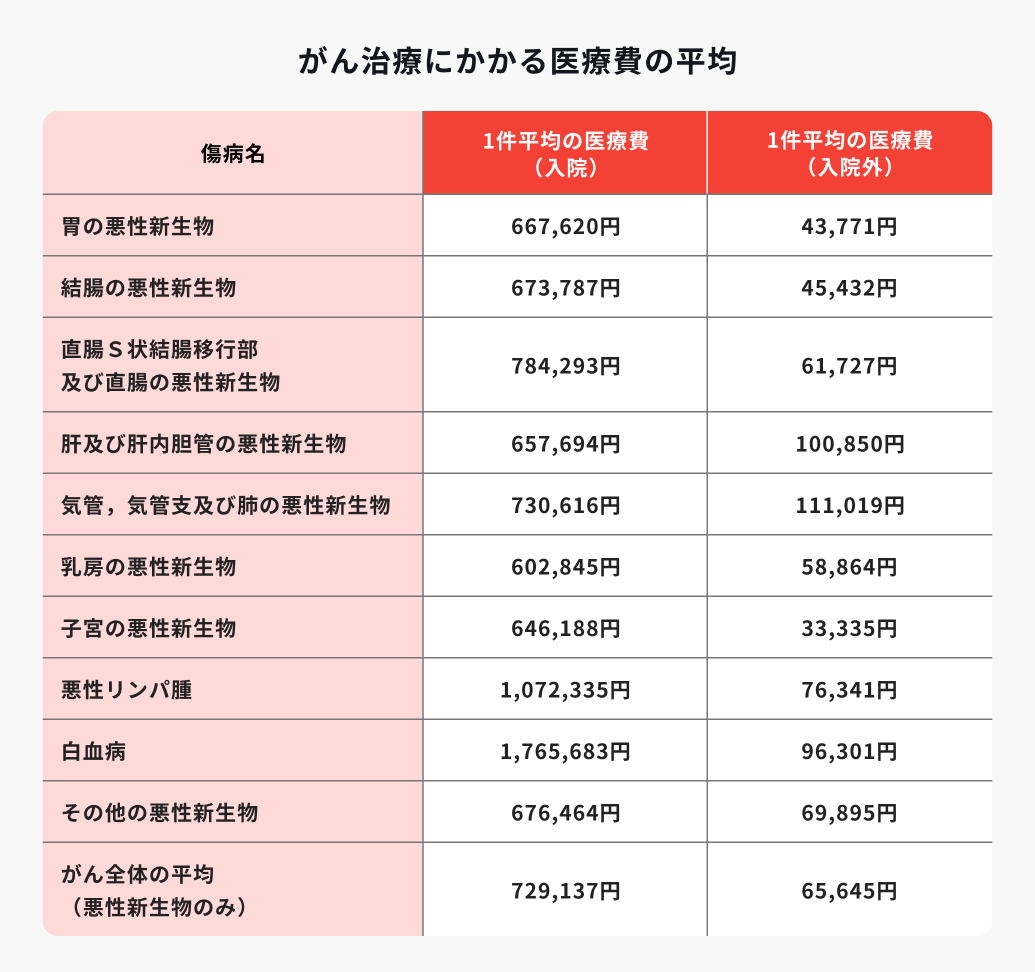
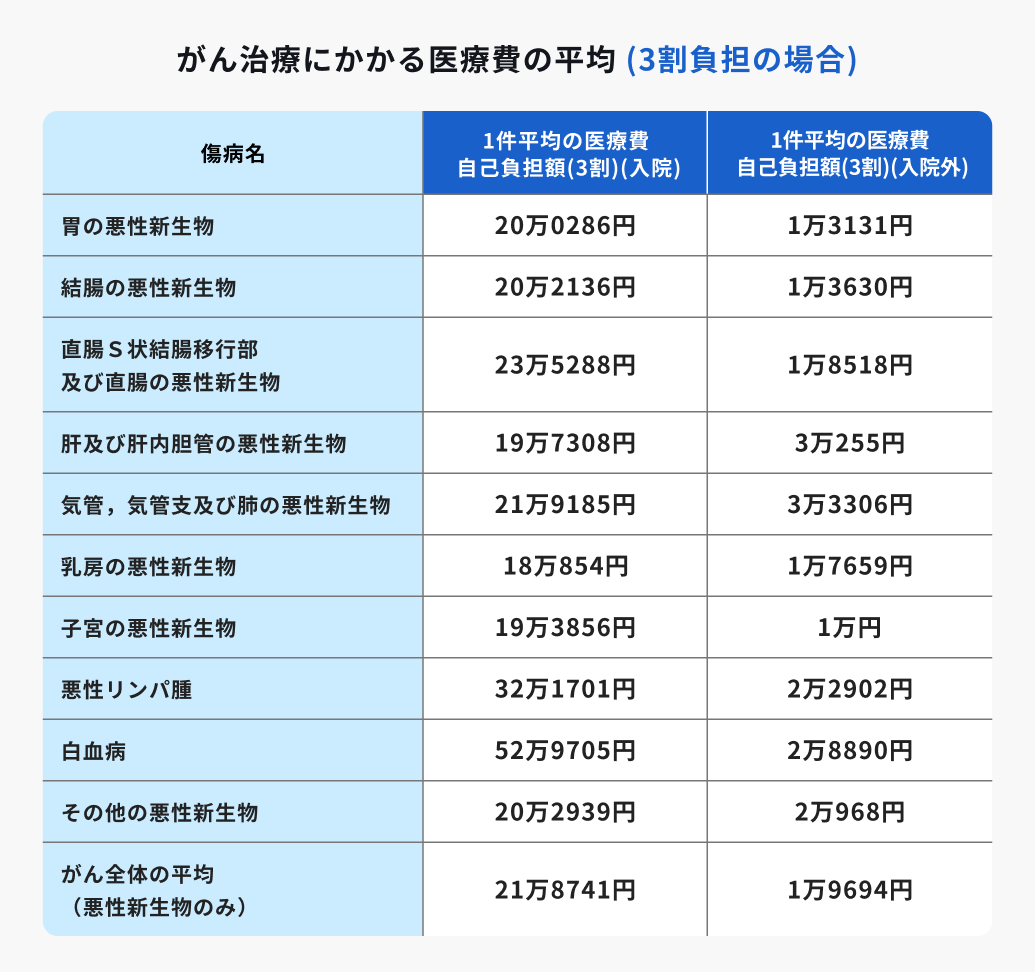
各種医療統計および厚生労働省の患者調査データをもとに算出した、部位・ステージごとのがん治療費の平均自己負担額(高額療養費制度適用後の一連の目安)は以下の通りです。
- ステージ0〜I(早期がん):総医療費は約50万〜100万円。公的保険と高額療養費適用後の自己負担額は約15万〜30万円。内視鏡手術や短期間の手術入院で完了するケースが多く、経済的負担は比較的小規模にとどまります。
- ステージII〜III(局所進行がん):総医療費は約150万〜300万円。手術に加えて術前・術後の抗がん剤治療や放射線治療が加わり、自己負担額は約50万〜100万円へと跳ね上がります。
- ステージIV(遠隔転移・再発がん):総医療費は300万〜500万円以上。分子標的薬や免疫チェックポイント阻害薬を用いた治療が年単位で継続するため、自己負担額は150万円〜300万円以上に達することがあります。
胃がん、大腸がん、乳がん、肺がんなど罹患率の高いがんであっても、早期治療であれば数十万円台で収まるケースが大半ですが、治療が長期化するほど毎月の負担が積み重なる構造になっています。
高額療養費制度の限度額と家計を圧迫する「見落としがちな盲点」
日本の公的医療保険には、1ヶ月(毎月1日〜末日)にかかった医療費の自己負担額が一定の上限を超えた場合、その超過分が払い戻される高額療養費制度が存在します。一般的な中間所得層(年収約370万〜770万円/区分ウ)の場合、1ヶ月の自己負担限度額は「約8万〜9万円前後」に抑えられます。
しかし、この制度には知っておかなければ大きな誤算を生む「3つの落とし穴」が存在します。
第1の落とし穴は「月またぎの罠」です。制度の計算期間は毎月1日〜末日までのカレンダー月単位であるため、例えば月をまたいで2週間の入院をした場合(月下旬から翌月上旬など)、それぞれの月で限度額まで請求が発生し、自己負担が2倍に膨らんでしまいます。
第2の落とし穴は「保険適用外の費用」です。入院時の食事代(1食あたり標準負担額490円)や診断書等の文書料、そして最大の負担となりやすい差額ベッド代の相場(個室で1日5,000円〜30,000円以上)は高額療養費制度の計算対象に一切含まれません。
第3の落とし穴は「通院治療へのシフト」です。現代のがん医療は入院期間が短期化し、外来での抗がん剤投与や放射線治療が中心です。外来通院では毎月コンスタントに上限付近の自己負担が発生し続けるため、年間ベースで見ると数十万〜百万円規模の支出が長期化する要因となります。
抗がん剤治療と先進医療にかかる費用のリアル
がん治療において最も費用差が生じるのが、薬物療法(抗がん剤・分子標的薬・免疫療法)と先進医療の選択です。
従来の抗がん剤に加え、がん細胞の特定の遺伝子変異を狙い撃ちする分子標的薬や免疫チェックポイント阻害薬(オプジーボ、キイトルーダなど)は劇的な治療効果をもたらす一方、薬剤費そのものが極めて高額です。1回の投与で数十万円、年間で数百万円に達するケースもあります。公的保険と高額療養費制度が適用されるため毎月の支払いは上限(約8万〜16万円程度)で止まりますが、投与が1年〜2年以上続く場合、累積の自己負担額は数百万円規模になります。
また、厚生労働大臣が認可する先進医療の費用負担にも注意が必要です。切らずにがん病巣を照射する「陽子線治療」や「重粒子線治療」は、診察や検査部分は保険適用となるものの、技術料(約270万〜320万円)は全額自己負担となります。これらは高額療養費制度の対象外となるため、事前の資金準備や民間保険の先進医療特約がなければ選択肢から除外せざるを得ない事態に陥りかねません。
【2026年最新】医療保険制度の動向とがん保険の必要性を再考する
2026年現在の公的医療制度改革においては、少子高齢化に伴う現役世代の負担軽減を目的として、高額療養費制度の所得区分上限の見直しや、後期高齢者の自己負担割合の段階的引き上げが継続的に議論・推進されています。公的医療保険の手厚さは世界トップクラスであるものの、「制度があるから貯蓄ゼロでも安心」と言い切れる時代ではなくなりつつあります。
こうした状況下で、がん保険の必要性をどう判断すべきでしょうか。かつて主流だった「入院1日1万円」といった入院日額重視の設計は、平均入院期間が10日〜2週間前後に短縮された現在の医療環境には適していません。
現代のがんリスクに備えるなら、以下の3点を押さえた保障設計が合理的です。
- 診断一時金:がんと診断された段階で100万〜200万円程度がまとまって給付され、治療開始時の当座資金や収入減をカバーできる設計。
- 抗がん剤・通院治療給付金:長期化する通院治療に対し、月額10万円〜20万円などの実費または定額が継続支給される特約。
- 先進医療特約:数百万円の一時金が必要となる技術料を通算2,000万円まで実費保障する特約(月数百円程度の保険料で付帯可能)。
がん治療費が払えない時の対処法と医療費控除の申請方法
万が一、貯蓄が不足している段階でがんの告知を受け、治療費の支払いが困難になった場合でも、諦めずに活用すべき公的セーフティネットが複数用意されています。
まず絶対に行うべきなのが「限度額適用認定証」の事前申請です。加入している健康保険組合や協会けんぽに申請して認定証を医療機関の窓口に提示すれば、窓口での請求額が最初から自己負担上限額までに抑えられ、高額な現金を一時的に立て替える必要がなくなります(マイナ保険証を利用していれば自動適用される医療機関も拡大しています)。
それでも支払いが厳しい場合の対処法は以下の通りです。
- 医療ソーシャルワーカー(MSW)への相談:総合病院やがん診療連携拠点病院に常駐する相談員に相談することで、院内の分納・猶予制度や自治体の支援制度をコーディネートしてもらえます。
- 傷病手当金の受給:会社員や公務員が治療のために仕事を休み、給与が支払われない場合、最長1年6ヶ月にわたり標準報酬日額の約3分の2が支給されます。
- 高額医療費貸付制度:高額療養費が払い戻されるまでの当座の資金として、無利子で医療費の見込み額の8割〜9割を借りられる制度です。
また、1年間(1月1日〜12月31日)に世帯で支払った自己負担医療費の合計が10万円(総所得金額が200万円未満の場合は総所得の5%)を超えた場合は、医療費控除の申請を行うことで所得税と住民税が還付・軽減されます。
医療機関へ通院するための電車・バス運賃や、症状によりやむを得ず利用したタクシー代も対象に含まれるため、領収書や利用履歴を漏れなく保管し、翌年の確定申告(e-Tax利用がスムーズ)で忘れずに手続きを行いましょう。
【年代・年収別】自己負担額シミュレーション
実際にがん治療を受けた場合、家計にはどのようなインパクトが生じるのか。標準的な乳がん治療(手術+抗がん剤治療+外来放射線治療で半年間通院)をモデルケースとしてシミュレーションします。
【ケース:年収500万円(40代・会社員/区分ウ)の場合】
- 総医療費(保険適用前):約250万円
- 手術・入院費(10日間・差額ベッド代含む):
- 高額療養費適用後の保険対象窓口負担:約8万5,000円
- 差額ベッド代(1日8,000円×10日):8万円(全額自己負担)
- 食事代・諸雑費:約2万円
- ⇒ 入院時小計:約18万5,000円
- 通院治療費(抗がん剤・放射線治療 5ヶ月間):
- 外来高額療養費適用後の窓口負担:月約5万円×5ヶ月=約25万円
- 通院交通費・ウィッグ等ケア用品:約8万円
- ⇒ 通院時小計:約33万円
- 【総自己負担実額】:約51万5,000円
公的医療保険のサポートにより250万円の医療費が約50万円強まで圧縮されるものの、雑費や保険外費用を含めると数十万円のまとまった現金が必要になることが分かります。多数回該当(過去12ヶ月以内に3回以上高額療養費の限度額に達した場合、4回目から上限が44,400円に引き下がる制度)が適用されれば、さらに負担は軽減されます。
【癌 治療 費】に関するよくある質問(FAQ)
Q1:差額ベッド代は必ず支払わなければならないのですか?
A1:患者側の都合ではなく、病院側の都合(満床など)で個室に入院させられた場合や、同意書に署名していない場合は、厚生労働省の通達により差額ベッド代を支払う義務はありません。同意を求められた際は、希望していない旨をはっきり伝え、納得できない同意書には署名しないことが重要です。
Q2:がんと診断されたら、まず最初にどの窓口へ行くべきですか?
A2:受診している病院内の「がん相談支援センター」または「患者サポート相談窓口」を訪ねてください。専門の医療ソーシャルワーカーが常駐しており、治療費のシミュレーションから限度額適用認定証の手続き、利用可能な公的助成制度まで無料で包括的なサポートを受けられます。
Q3:民間の医療保険やがん保険に入っていないと破産しますか?
A3:高額療養費制度や傷病手当金があるため、生活防衛資金として100万〜150万円前後の預貯金があれば、標準治療の範囲で即座に破産することは稀です。ただし、先進医療の受療や長期休職による世帯収入の減少に不安がある場合は、一時金タイプのがん保険でリスクを補填しておくのが賢明です。
まとめ:正確な制度知識が最大の「経済的ワクチン」になる
がんの告知は精神的な動揺だけでなく、お金に関する強い恐怖をもたらします。しかし、いたずらに不安を募らせる必要はありません。日本の公的医療保険制度と高額療養費の仕組みを正しく把握し、限度額適用認定証や医療費控除などの制度をタイムリーに活用すれば、自己負担額を現実的な範囲内にコントロールすることが十分に可能です。
何より大切なのは、不透明な治療費への恐怖から治療の選択肢を狭めてしまわないことです。お金の不安が生じたときは一人で抱え込まず、病院のがん相談支援センターや専門家を頼り、命を守る治療に専念できる体制を整えましょう。 (出典: 癌 治療 費(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
