65歳の年金手続き完全ガイド!放置の罠と失敗しない請求の流れ
65歳の誕生日が近づくと、日本年金機構から届く緑色の封筒。しかし、公的年金は「受給年齢に達すれば自動的に口座へ振り込まれる」ものでは決してありません。法律上、受給資格者が自ら意思を示して申請しなければ1円も給付されない「完全請求主義」が貫かれています。厚生労働省や日本年金機構の現場取材でも、書類の難解さや手続きの煩わしさから封筒を放置し、受給が数か月単位で遅れて生活資金計画に狂いが生じるケースが後を絶ちません。
2026年現在、年金制度の段階的な法改正や定年延長の定着に伴い、65歳以降の働き方や受給開始時期の選択肢は格段に広がりました。その一方で、手続きを放置した場合の時効リスクや、安易な受給繰り下げによる税・社会保険料の跳ね上がりなど、知らなければ大きな損失を被る決定的な落とし穴も潜んでいます。手元に届いた年金請求書の処理から、窓口での無駄のない予約・申請手順、損をしない受給タイミングの見極め方まで、現場の実態データを交えて詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金は完全請求主義であり、放置すると受給権発生から5年で消滅時効にかかり過去分が消滅する。
- 要点2:請求書は誕生月の3か月前に届くが、年金事務所への提出は「受給権が発生する誕生日の前日以降」でなければ受理されない。
- 要点3:繰り下げによる増額の裏には、加給年金の権利喪失や税・社会保険料の大幅増加という構造的デメリットが存在する。
【放置の代償】年金手続きをしないとどうなる?知っておくべき「5年の壁」と届かない場合の対処法
年金受給の手続きを行わずに放置した場合、何が起きるのか。結論から言えば、公的年金は請求手続きをしない限り1円も支給されません。国が対象者を把握していても、本人が給付を希望する口座や受給方法を届け出ない限り、国庫から自動的に支払われる仕組みにはなっていないのです。
さらに深刻なのが法律上の時効問題です。国民年金法および厚生年金保険法において、年金を受ける権利(支分権)は「権利が発生してから5年」を経過すると時効によって消滅します。仮に65歳から70歳まで手続きを完全に放置していた場合、原則として年金手続き遅れた場合の遡及によって過去5年分は一括受給できますが、65歳から71歳まで6年間放置した場合は、最初の1年分が時効を迎え、完全に消滅して二度と受け取れなくなります。
では、そもそも申請の皮切りとなる65歳年金請求書いつ届くのか。日本年金機構の規定実務では、原則として「65歳の誕生月の3か月前」に、受給資格を満たしている対象者へ日本年金機構から黄緑色(または緑色)の封筒に入った「年金請求書(国民年金・厚生年金保険老齢給付)」が郵送されます。例えば、9月15日生まれの方であれば、6月中に届くスケジュールです。
もし誕生月の前月になっても年金請求書届かない場合の対処法として、まず確認すべきは日本年金機構に登録されている現住所です。過去に転居した際、住民票の異動と年金原簿の住所変更が連動していなかったり、旧姓のまま記録が残っている場合、宛先不明で年金事務所へ返送されているケースが目立ちます。届かない場合は、基礎年金番号が手元にあれば「ねんきんダイヤル」へ問い合わせるか、最寄りの年金事務所の相談窓口へ直接照会することで、その場で請求書を再発行・交付してもらうことが可能です。

【ステップ別】老齢年金請求手続きの流れと必要書類チェックシート
老齢年金の受給権を無駄なく確定させるためには、手戻りのない正確なスケジュール把握が欠かせません。以下に、請求書の受け取りから初回受給までの標準的な老齢年金請求手続きの流れを整理します。
初めに注意すべき絶対ルールがあります。それは「提出日」です。請求書自体は誕生月の3か月前に手元へ届きますが、法律上、年金の受給権は「誕生日の前日」に発生します。したがって、誕生日の前日よりも前に年金事務所へ書類を提出・郵送しても、受付を拒否されて返送される実務ルールが存在します。必ず「誕生日の前日」を迎えてから提出してください。
受給手続きにおける最大の関門となるのが、65歳年金手続き必要書類の収集です。2026年現在、マイナンバーと基礎年金番号の紐付けが進んだことにより、原則として住民票や所得証明書の添付は大幅に省略できるようになりました。しかし、世帯構成や配偶者の年金加入状況によって別途求められる書類が存在します。
- 年金請求書(事前送付された本紙):所定欄に自署および必要事項を記入。
- 本人確認書類:マイナンバーカード、運転免許証などの写し。
- 受取先金融機関の通帳・キャッシュカードのコピー:公金受取口座を登録済みの場合は通帳等のコピー添付を省略可能。
- 戸籍謄本(戸籍全部事項証明書):加給年金(厚生年金加入期間が20年以上ある方に年下の配偶者がいる場合などに加算される給付)を請求する場合、生計維持関係を証明するために「加給年金対象者の誕生日の前日以降に発行された原本」が必須。
- 配偶者の年金手帳または基礎年金番号通知書:加給年金や振替加算の判定用。
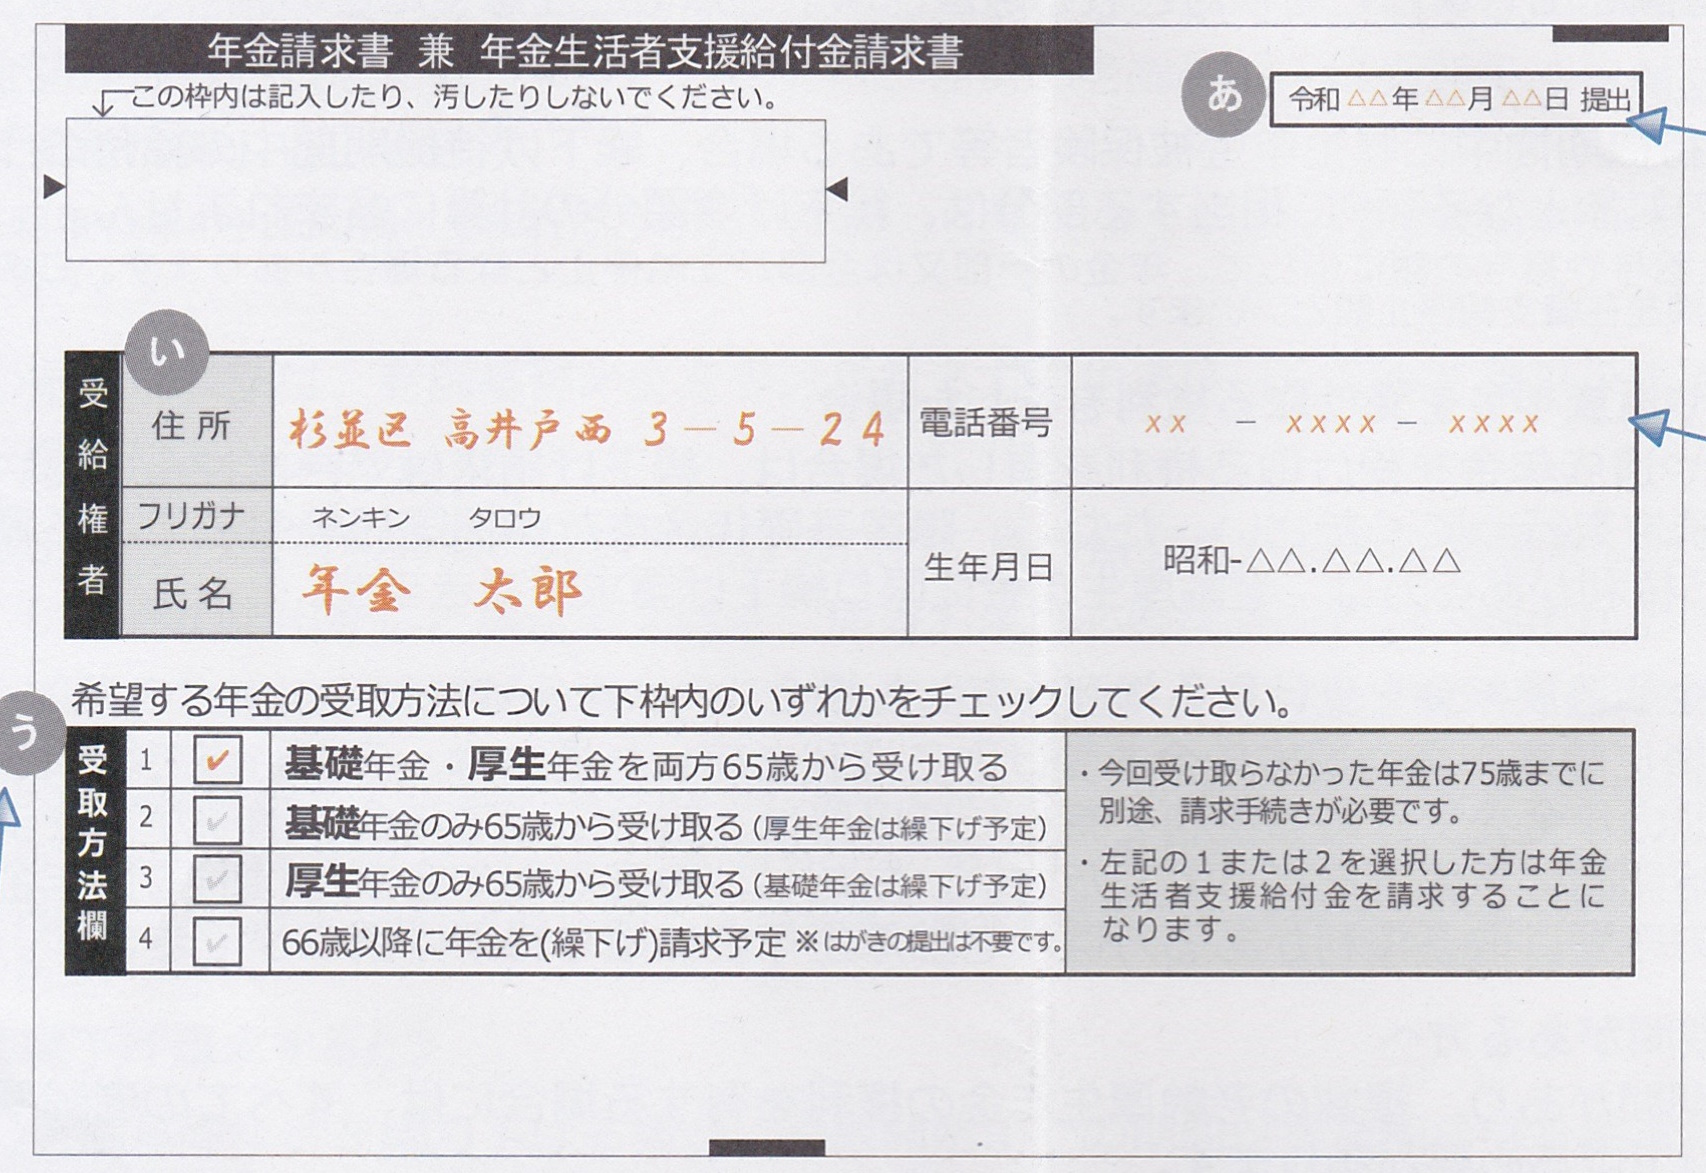
日本年金機構が公開している年金請求書書き方見本を参照すると、多くの受給者が戸惑うのが「年金の受け取り方法の選択」と「配偶者加給年金の記入欄」です。65歳時点で受給を即座に開始する場合は「受給する」旨のチェックを入れ、受取口座の金融機関番号や店番を正確に転記します。配偶者の氏名・生年月日・基礎年金番号に誤記があると、書類審査がストップし、初回の支給月がずれ込む原因になります。
窓口での混雑を避け、担当者と対面で確認しながら提出したい場合は、事前予約が鉄則です。年金事務所予約方法としては、日本年金機構の「予約受付専用電話(0570-05-4890)」による電話予約、またはマイナポータル等を経由したWeb予約システムが利用できます。特に月末や週初めの午前中は混雑が極まるため、希望日の2〜3週間前には予約枠を確保しておくのが実務上の賢い自衛策です。
無事に書類が受理された後、約1〜2か月で自宅に「年金証書・年金決定通知書」が届きます。気になる年金初回振込日はいつになるかといえば、請求書を提出してから概ね3か月〜4か月後の「偶数月15日」です。日本の年金は原則として偶数月(2月・4月・6月・8月・10月・12月)の15日に、前月および前々月の2か月分が後払いで振り込まれる仕組みとなっています。
【比較検証】65歳新規請求と特別支給からの切り替えにおける決定的な違い
65歳時点での手続きは、過去の年金受給歴によって書類の様式も提出手順も全く異なります。特に、60歳代前半で「特別支給の老齢厚生年金」を受給していた世代と、65歳で初めて年金請求を行う世代では、必要とされる作業負荷に明確な格差が存在します。
下記の比較表は、両者の実務的な相違点とリスク要因をまとめたものです。
| 項目 | 特別支給から65歳への切り替え手続き | 65歳からの新規受給手続き | 編集部の見解・評価 |
|---|---|---|---|
| 届く書類の形態 | ハガキ形式(簡易な「年金請求書」) | A4判複数ページの冊子(緑色の封筒) | ハガキ型は記入項目が極めて少ないが、見落としによる未返送が多発している。 |
| 受給対象となる年金 | 老齢基礎年金の追加+老齢厚生年金の本則支給 | 老齢基礎年金および老齢厚生年金の新規裁定 | いずれも老齢基礎年金老齢厚生年金受給手続きとして同一の権利が発生する。 |
| 添付書類の必要性 | 原則不要(口座変更や加給年金追加時のみ要) | 本人確認書類、通帳コピー、場合により戸籍謄本 | 新規受給者は公金受取口座の未設定時に書類集めの手間が大きく発生する。 |
| 手続きを忘れた場合 | 特別支給の年金を含め一時的に振込が完全停止 | 初回の年金支給が遅延する(請求まで無支給) | 切り替え組は「既に受給中だから大丈夫」と誤認して支給停止を食らう事故が多発。 |
現在、女性の一部受給権者(昭和41年4月1日以前生まれ)などに残る特別支給から65歳への切り替え手続きでは、「すでに特別支給を受けているのだから、65歳になればそのまま基礎年金分も上乗せされて振り込まれるだろう」という思い込みが最大のトラップです。ハガキの請求書を返送しないと、65歳の誕生月を境に年金の支払いがストップします。日本年金機構の現場取材でも、「年金が突然振り込まれなくなった」と慌てて窓口に駆け込むシニアの多くが、このハガキの未返送による受給権の確認停止であることが浮き彫りになっています。
一般に知られていない盲点とネットの誤解|繰り下げの罠と在職老齢年金
「年金は65歳で受け取らず、繰り下げ受給を選べば1か月あたり0.7%ずつ増額され、70歳で42%、75歳まで遅らせれば84%も生涯受給額が増える」――。メディアやマネー誌で盛んに喧伝されるこのフレーズを鵜呑みにして、無批判に繰り下げを選択するのは極めて危険です。実務の現場には、額面通りの増額を帳消しにしかねない複数の落とし穴が存在します。
直視すべきは65歳年金繰り下げ受給のデメリットです。筆頭に挙げられるのが「加給年金」の権利消滅です。厚生年金の加入期間が20年以上ある受給権者に、65歳未満の配偶者がいる場合、年額約40万円(2026年時点の物価スライド連動水準)の加給年金が支給されます。しかし、老齢厚生年金の受給を繰り下げている間は、この加給年金は1円も支給されず、繰り下げによる増額の対象にもなりません。仮に配偶者が5歳年下であれば、5年間で約200万円に上る加給年金を丸ごとドブに捨てる結果となります。
さらに深刻なのが「税金と社会保険料の逆襲」です。公的年金等控除の枠を超える年金受給額の増加は、所得税・住民税の負担を急激に引き上げます。それ以上にシニアの家計を圧迫するのが、国民健康保険料(または後期高齢者医療保険料)と介護保険料の負担増、および医療機関での自己負担割合の判定です。年金額面を無理に引き上げた結果、所得判定の基準値を超過し、病院窓口での自己負担割合が1割から2割、あるいは3割へと跳ね上がれば、増額された年金の手取り分など一瞬で吹き飛んでしまいます。
もうひとつの決定的な制度トラップが、65歳以降も会社員として働き続ける層を縛る在職老齢年金65歳以上の基準です。2026年現在、給与収入(総報酬月額相当額)と年金月額(基本月額)の合計が「支給停止調整額(50万円基準)」を超えると、超過額の2分の1に相当する老齢厚生年金が支給停止されます。
ここで多くの現役シニアが陥る誤解が、「年金を繰り下げておけば、給与が高くても年金カットを回避できるのではないか」というものです。現行法規上、在職老齢年金によって「支給停止されるはずだった年金額」は、受給を繰り下げたとしても増額計算の対象から完全に除外されます。つまり、働きながら受給を我慢して繰り下げても、停止されていた分は一切増額されないまま消え去るという冷酷な制度設計になっているのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金事務所の相談窓口や大手ポータルサイトのコミュニティスペース、SNS上には、65歳の手続きを巡るリアルな混乱の声が溢れています。都内の年金事務所で年金相談員を務める社会保険労務士は、近年の現場の混乱ぶりを次のように語ります。
「最も相談件数が多いのは、『緑の封筒が届いたが、どの欄に何を書いて良いのか分からず数か月放置していた』というものです。特にマイナンバーと基礎年金番号の扱いについて、ご自身が基礎年金番号をどこに保管しているか分からなくなっているケースが多発しています。また、窓口に予約なしで来訪され、2〜3時間待ちを告げられて激怒されるシニアの方も依然として後を絶ちません」
ネット上の知恵袋やシニア向け掲示板でも、痛切な後悔を吐露する書き込みが確認できます。
「定年後も嘱託でフルタイム勤務を続けていたため、『年金はまだ必要ない』と手続きを完全に放置していた。ところが68歳になって体調を崩して退職し、いざ申請しようとしたら、在職中の年金は在職老齢年金の上限超過で大部分がカットされていた計算になり、繰り下げ増額もほぼ付いていなかった。最初から65歳で手続きをして、基礎年金だけでも満額受け取って貯蓄に回しておくべきだった」(68歳・元メーカー勤務男性の投稿)
こうした実態から浮き彫りになるのは、「複雑怪奇な制度を前にしたシニアの情報格差」と「制度の思い込みによる機会損失」です。デジタル化が進展した現代においても、最終的な受給の意思決定は個人の知識レベルに委ねられており、正確な情報を持たない受給者ほど、受動的な放置によって経済的不利益を被る構造が定着しています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金の手続きにおいて、全員に共通する唯一無二の正解は存在しません。置かれている健康状態、就労状況、保有資産、家族構成によって、選択すべき最適解は真逆になります。年金実務とファイナンシャルプランニングの視点から導き出される、受給開始パターンの明確な判断基準を提示します。
65歳時点で「即時受給」の手続きを行うべき人
- 配偶者が自分より年下で、加給年金の受給対象となる人:年数十万円規模の家族手当的給付を確実に取りこぼさず回収することが最優先。
- 65歳以降の勤労収入が低く、または完全に退職する人:在職老齢年金の停止枠にかからず、満額の手取りを生活防衛資金として確保できる。
- 健康面に不安を抱えている、または平均余命までの生存に現実的な懸念がある人:受給総額の分岐点(70歳繰り下げの場合は81歳超、75歳繰り下げの場合は86歳超まで生存して初めて元が取れる計算)を考慮すると、早い段階で受け取って人生の充実期に充当するのが合理的。
- 現金の流動性を重視し、余剰分を自身で手堅く資産運用に回せる人:受け取った年金を原資として新NISA等で運用に回す選択肢を持つ。
受給の「繰り下げ」を前向きに検討してもよい人
- 65歳以降も十分な役員報酬や高水準の給与があり、当面の生活費に全く困っていない人:ただし、在職老齢年金による支給停止額を正確に試算し、増額対象となる厚生年金部分がどの程度残るかを社労士等に事前確認することが絶対条件。
- 厚生年金の加入期間が短く、加給年金の権利がそもそも発生しない単身者(おひとりさま):繰り下げによるデメリットの最大要因である加給年金の切り捨てが発生しないため、単純に額面増額の恩恵を受けやすい。
- 生涯現役を掲げ、生活設計上「長生きリスク」に対する最強の終身インフレヘッジを構築したい人:90歳以上の長寿を見据え、民間保険商品では代替不可能な公的終身年金のベースを最大限に引き上げたいケース。
家族社会学の視座に立てば、昭和から平成にかけて定着していた「夫が働き、妻が専業主婦として65歳で定年・即時隠居」という均一的な家族モデルは完全に過去のものとなりました。現在では夫婦共働きによる厚生年金のダブル受給や、70代現役労働が日常風景となっています。画一的な「繰り下げが得」「即受給が得」という言説に惑わされず、自身の世帯属性に合致したドライな経済合理性に基づいて手続きを選択する姿勢が不可欠です。
【年金 手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳の誕生日前でも年金請求書を提出できますか?
A1:提出できません。年金を受ける権利は「誕生日の前日」に法的に発生します。行政の実務上、受給権が発生する前の書類は受理されず、郵送してもそのまま返送されます。必ず誕生日の前日を迎えてから、年金事務所の窓口へ持参するか郵送してください。
Q2:マイナンバーを記載すれば、戸籍謄本や住民票の提出は一切不要ですか?
A2:原則として住民票や所得証明書はマイナンバーによる情報連携で省略可能です。ただし、「配偶者加給年金」の加算対象となる配偶者がいる場合は、生計維持関係を公的に証明するため、戸籍謄本(戸籍全部事項証明書)の原本提出が依然として求められます。自身が加給年金の要件を満たすかどうか、事前に確認が必要です。
Q3:65歳を過ぎて手続きを数年間忘れていましたが、過去の分は全額受け取れますか?
A3:受給権の発生から5年以内であれば、過去の年金を全額一括して遡及受給できます。しかし、権利発生から5年を超えた分については、国民年金法・厚生年金保険法上の「消滅時効」が成立し、古い月分の受給権から順次消滅します。放置に気付いた時点で、一刻も早く最寄りの年金事務所へ出向き、裁定請求を行ってください。
Q4:特別支給の老齢厚生年金をもらっていれば、65歳になると自動的に老齢基礎年金も口座に振り込まれますか?
A4:自動的には振り込まれません。65歳になる誕生月に日本年金機構からハガキ形式の「年金請求書」が届きます。これに必要事項を記入・自署して返送しなければ、老齢基礎年金の支給が始まらないだけでなく、受給中だった特別支給の老齢厚生年金の支払い自体も一時的に停止されます。必ずハガキの返送手続きを行ってください。
まとめ:手続きの第一歩は「届いた封筒を開けること」から
年金は、受給者が長年にわたって保険料を拠出し続けてきた権利そのものです。しかし、どれほど手厚い加入実績を誇っていても、所定のルールに従って正確な請求手続きを踏まなければ、制度の恩恵を享受することはできません。
誕生月の3か月前に緑色の封筒が手元に届いたら、中身を確認し、同封された年金記録に漏れや誤りがないかをチェックしてください。そして、配偶者の有無や今後の就労形態を冷静に見つめ直したうえで、誕生日の前日を迎えた段階で速やかに書類を提出する体制を整えましょう。分からない点があれば躊躇せず年金事務所の予約窓口を活用し、自身の正当な権利を確実に手中に収めてください。 (出典: 年金 手続き 65 歳(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
