収支報告書の書き方完全ガイド!PTA・自治会の必須項目と作成手順
年度末や総会の時期が近づくと、多くの役員や担当者の頭を悩ませるのが「収支報告書」の作成業務です。PTAや自治会、サークルなどの任意団体から各種法人に至るまで、団体の活動実績とお金の流れを会員やステークホルダーへ正確に説明する責任が求められます。
しかし、実際の現場では「前任者から引き継いだデータが崩れていて計算が合わない」「領収書の管理が曖昧で監査を通るか不安」「エクセルテンプレートはどこで探せばよいのか」といった切実な悩みが絶えません。本記事では、初心者でも迷わず作成できるように必須記載項目や具体的な作成ステップ、監査で指摘を受けないための実務上の防衛策を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収支報告書は「前年度繰越金+当年度収入=当年度支出+次年度繰越金」の完全一致が絶対原則であり、活動の正当性を証明する重要書類です。
- 要点2:PTAや自治会でのトラブルの9割は「領収書添付の不備」と「使途不明な予備費・使途あいまい項目」から発生するため、科目ごとの内訳明記が不可欠です。
- 要点3:無料のエクセルテンプレートを活用しつつ、監査役への事前相談とデジタル共有を進めることで、役員の心理的負担と属人化リスクを大幅に軽減できます。
収支報告書とは?「収支決算書との違い」と基本の役割を整理
組織運営においてお金の流れを公表する書類にはいくつかの呼称が存在します。実務を進めるにあたり、まず押さえておきたいのが収支決算書との違いです。
一般的に「収支報告書」は、一定期間(事業年度や特定のイベント期間)におけるすべての収入と支出を対比させ、最終的な残高を会員や関係者に報告するための文書全般を指します。一方、「収支決算書」は、年度当初に策定した「予算」に対して「決算(実績)」がどうであったかを厳密に対比・検証するニュアンスが強くなります。とはいえ、PTAや町内会などの現場においては、両者がほぼ同義として扱われるケースも珍しくありません。
どのような規模の団体であっても、根底にある作成目的は共通しています。それは、集めた会費や助成金が「規約に定められた目的に沿って適正に使われたか」を証明し、組織内の透明性と信頼関係を維持することにあります。
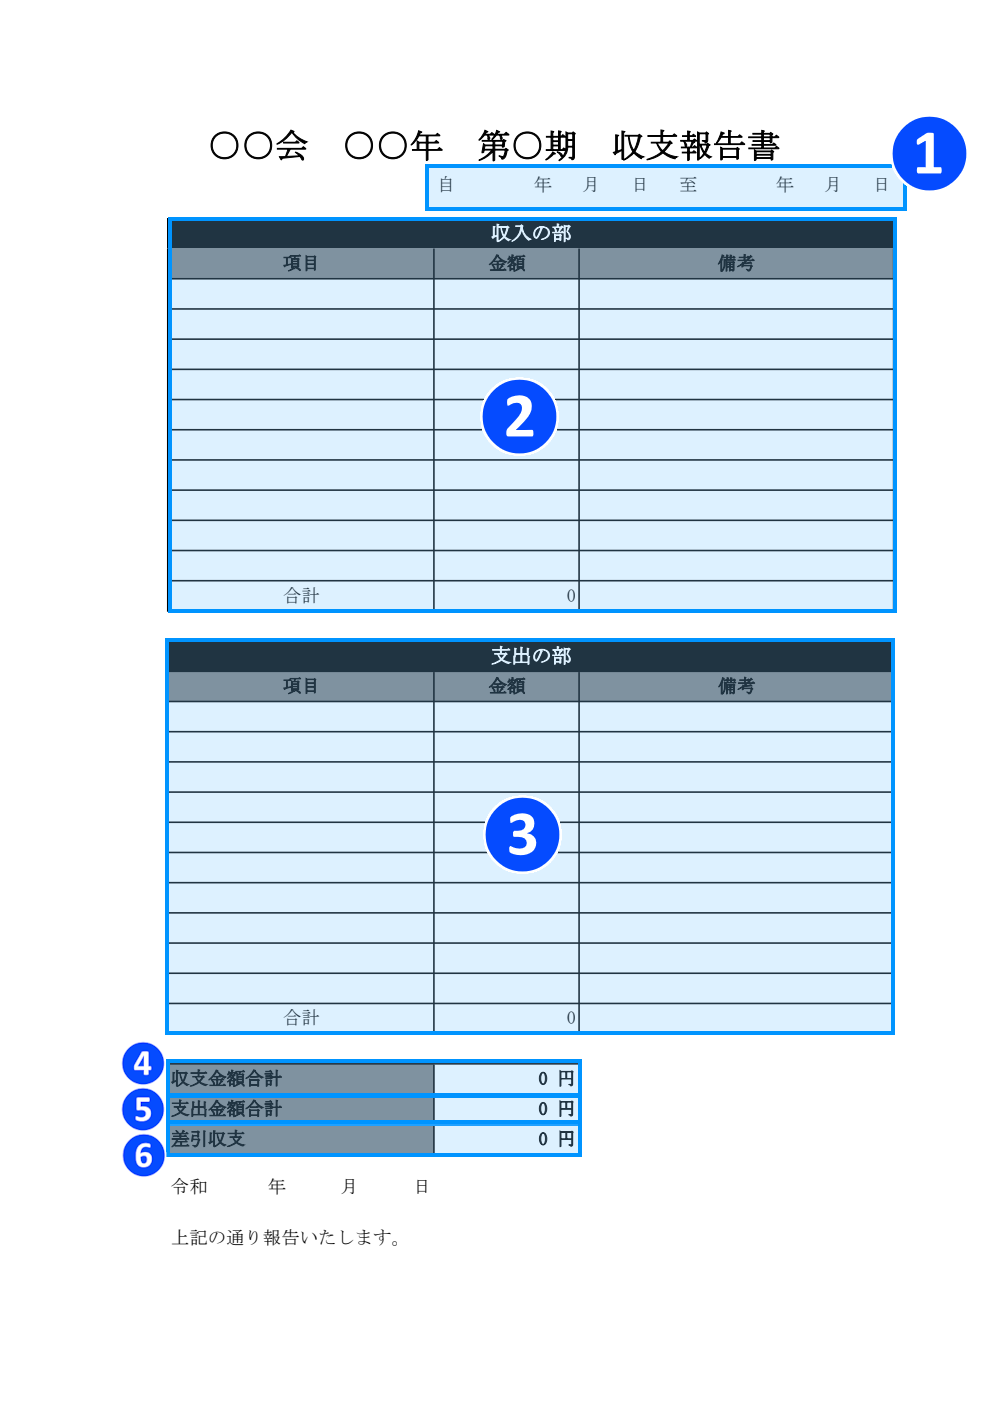
【PTA・自治会・一般法人】作成で知っておくべき必須項目と内訳の書き方
収支報告書を作成する際、記載すべき骨子となるフォーマットは決まっています。基本構成を理解しておけば、どのような団体でも整然とした報告書を仕上げることが可能です。
必ず盛り込むべき6大基本項目
報告書の信頼性を担保するために、以下の項目は必ず網羅する必要があります。
- 報告期間および作成日:「令和〇年4月1日〜令和〇年3月31日」など対象期間を明記
- 前年度繰越金:前期末の最終残高を正確にスライドさせた金額
- 収入の部:会費、助成金、寄付金、預金利息などの科目名と金額
- 支出の部:事業費、印刷費、消耗品費、通信費、会場費などの科目名と金額
- 当期収支差額および次年度繰越金:(総収入 − 総支出)で導き出す最終残高
- 監査署名・捺印欄:会計監査役が適正と認めたことを証明する署名領域
透明性を高める「収支報告書内訳」の記載テクニック
単に「事業費:150,000円」と一行で記載してしまうと、総会や会員から「具体的に何に使ったのか」と疑問を持たれやすくなります。これを防ぐためには、収支報告書内訳を備考欄や別紙明細で補足するのが鉄則です。
例えば、夏祭り事業であれば「花火代:50,000円」「音響機材レンタル:30,000円」「児童用景品(200人分):70,000円」のように、第三者が見て一目で用途が把握できる粒度で記載します。大きな出費や前年比で20%以上の乖離が生じた科目には、必ず理由を付記する配慮が求められます。
【実態検証】自治会・PTA役員の生の声と領収書添付をめぐるリアル
地域コミュニティや学校組織での会計業務は、無償のボランティアで行われることが多く、担当役員に過度な重圧がかかりがちです。SNSや知恵袋、地域役員の座談会などでは、毎年のように切実な叫びが散見されます。
「前任者から渡された紙袋いっぱいのレシートと手書きノートを見た瞬間、途方に暮れた」「数円の計算誤差を突き止めるために土日が何日も潰れた」という声は後を絶ちません。現場で最も神経をすり減らすのが収支報告書領収書添付のルールと証憑(しょうひょう)管理です。
現金の出金伝票やレシートが欠落している場合、監査役から承認を得られず、最悪の場合は担当者の横領を疑われるトラブルに発展することすらあります。出費が発生したその日のうちにスマートフォンのカメラで撮影して共有クラウドに保存する、日付順にA4用紙へ糊付けしてファイル管理を徹底するなど、アナログとデジタルの併用による証拠保全が現場の自衛策として定着しつつあります。

【一覧比較】組織別の収支報告書要件・提出期限・監査基準データ
収支報告書は、提出先や組織の形態によって法的な厳格さや様式が大きく異なります。実務担当者が把握しておくべき基準を一覧表にまとめました。
| 区分・組織形態 | 主な法的根拠・基準 | 一般的な提出期限・総会時期 | 監査・証拠書類の厳格度 |
|---|---|---|---|
| PTA(学校関係団体) | PTA規約・会則 | 年度末〜新年度当初(4月〜5月総会) | 中(全領収書の照合・選出監査役の捺印) |
| 自治会・町内会 | 自治会規約(地縁団体は地方自治法) | 年度末決算後(3月〜5月定期総会) | 中〜高(自治体助成金を含む場合は行政提出あり) |
| NPO法人・一般社団法人 | NPO法・一般社団法人法 | 事業年度終了後3か月以内 | 極めて高(所轄庁への提出・一般閲覧開示義務) |
| 政治団体(国・地方) | 政治資金規正法 | 翌年3月末(総務大臣または選挙管理委員会) | 最高水準(官報・ネット公表、罰則あり) |
失敗を防ぐエクセルテンプレートの選び方と無料ダウンロード活用法
収支報告書の作成をゼロから手作業で行うのは、計算ミスやレイアウト崩れの原因になります。現在では、官公庁のポータルサイトや自治体の公式Webサイト、各種業務支援サイトで収支報告書無料ダウンロードが可能なテンプレートが多数提供されています。
信頼できる収支報告書エクセルテンプレートを選ぶ際は、以下の機能が最初から組み込まれているかを確認してください。
- 自動計算数式(SUM関数など)の組み込み:小計や総計、繰越金差額が自動で反映されるか
- 縦計・横計の一致チェック:入力ミスによる不一致をセル色変化やエラー表示で検知できるか
- 印刷レイアウト設定(A4・1枚完結):総会資料としてそのまま配布できる余白・フォント設定になっているか
- 科目変更の柔軟性:自団体の活動に合わせた科目の追加・削除が容易に行えるか
自治体の市民協働センターや教育委員会のホームページでも、地域の実情に即した「町内会向けシンプル様式」が配布されているため、まずは所属自治体の提供フォーマットを確認するのが最短ルートです。

一般に知られていない盲点とネットの誤解|政治資金収支報告書との混同に注意
ネット検索を行う際によくある混同が、一般的な任意団体・非営利組織の収支報告と、国会議員や政党が提出する政治資金収支報告書の混同です。
後者は政治資金規正法に基づき、収支報告書総務省(または都道府県選挙管理委員会)へ提出が義務付けられている極めて厳格な公的書類です。提出期限(原則として毎年3月末、国会議員関係政治団体は5月末など特例あり)を過ぎた場合の罰則や、1円以上の領収書開示など、任意団体の会計とは全く異なる法的枠組みで運用されています。
「収支報告書 提出期限 間に合わない」といった検索結果でヒットする情報の多くは政治資金関連の罰則規定である場合があるため、自身の所属団体(PTAや自治会など)の規約に基づく期限と混同して過度なパニックに陥らないよう注意が必要です。
【プロの結論】会計の属人化を防ぐガバナンスと心理的負担の解消策
PTAや自治会における会計業務の破綻は、担当個人の怠慢ではなく「1人に全責任を押し付ける組織構造」に起因します。心理学で言われる「過剰適応」や「心理的孤立」に陥った役員が、計算が合わないプレッシャーから書類の改ざんや活動の放棄に追い込まれる悲劇は後を絶ちません。
【プロの結論】健全な会計運営を維持するための判断基準
組織を健全に保つためには、以下の「仕組み化」を組織として導入できるかどうかが決定打となります。
- 向いている運用体制(推奨):
- 出納担当と記帳担当を分け、現金を1人だけで触らせない「複数人チェック制」を確立している
- Googleスプレッドシートやクラウド会計を活用し、役員全員がリアルタイムで閲覧できる
- 年度末の一括処理ではなく、月次または四半期ごとに仮監査を実施している
- 避けるべき運用体制(危険):
- 前任者の個人的なパソコンや手書き帳簿にデータが閉じており、ブラックボックス化している
- 役員1名に通帳・銀行印・現金のすべてを一括管理させている
- 領収書のない支出を「雑費」や「予備費」で安易に処理することを黙認している
収支報告書監査を単なる「年1回の粗探し」にするのではなく、日頃から小まめに現状を共有し合う「役員を守るためのセーフティネット」へと位置付け直す意識改革が求められます。
【収支 報告 書】に関するよくある質問(FAQ)
Q1:レシートや領収書を紛失してしまった支出はどう処理すべきですか?
A1:出金伝票や支払証明書を自作し、「支払日・支払先・具体的な購入品目・金額・紛失理由」を明記した上で、代表者および会計監査役の承認印をもらって証憑として保管します。ただし、これが常態化すると監査で否認されるため、原則として領収書のない出金は認めないルールを徹底してください。
Q2:総会直前に「1円単位の計算が合わない」事態に直面した時の対処法は?
A2:無理に他の科目に数字を紛れ込ませて帳尻を合わせるのは絶対に避けてください。預金利息の計上漏れや前年度繰越金の転記ミス、小口現金の数え間違いがないかをまず再確認します。どうしても判明しない場合は「使途不明金」として隠蔽せず、監査役と会長へ即座に報告し、総会で差額の発生と今後の調査方針を誠実に説明するのが最も傷を浅くする方法です。
Q3:エクセルが苦手な役員でも簡単に作れる無料テンプレートはありますか?
A3:自治体の市民協働推進課などの公式サイトで配布されている「自治会・町内会向けシンプル会計表」が最もおすすめです。複雑なマクロが入っておらず、基本的な足し算・引き算の数式だけで作られているため、パソコン操作に不安がある方でも直感的に数字を入力できます。
まとめ:透明性の高い収支管理が組織の信頼を盤石にする
収支報告書の作成は、単なる事務手続きや数字合わせの作業ではありません。1年間の活動を支えてくれた会員や関係者に対し、預かった資金を大切に使い、確かに目的を果たしたことを伝える「最大のコミュニケーションツール」です。
無理な手作業に頼るのではなく、使い勝手の良いテンプレートの導入やクラウドでの複数人管理を取り入れることで、担当者の負担を劇的に減らすことができます。ルールの透明化と風通しの良いダブルチェック体制を整え、安心で信頼される組織運営を実現してください。 (出典: 収支 報告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
