資産4億円で一生暮らせる?FIRE配当金の手取りと富裕層のリアル
宝くじの高額当せんやビジネスのバイアウト、暗号資産や株式投資の成功によって「4億円」という莫大な資産を手に入れた場合、人は本当に一生働かずに優雅な暮らしを維持できるのでしょうか。金融市場では「資産数億円あればFIRE(早期リタイア)達成」と語られる一方、インフレの加速や税制、生活水準のインフレーションによって思わぬ落とし穴に直面するケースも少なくありません。
本稿では、最新の金融データや税務の仕組みに基づき、資産4億円を運用した際のリアルな配当金手取り額、豪邸やタワーマンションを購入した際にかかる維持コスト、さらには巨額の富を手にした人々の知られざるその後までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年利4パーセント運用で得られる手取り配当金は年約1,274万円であり、一般的な生活水準であれば独身・ファミリー問わず一生涯のFIRE生活が十分可能。
- 要点2:4億円の豪邸や超高級マンション購入は固定資産税や維持費だけで年間数百万円規模のランニングコストが発生し、資産を急速に目減りさせる最大の罠になる。
- 要点3:野村総合研究所のデータで資産4億円は上位約2%の「富裕層」に位置するが、急激な富の獲得に伴う心理的破綻(突然富裕症候群)を防ぐバウンダリー管理が成否を分ける。
【実態検証】資産4億円で一生暮らせるのか?FIRE生活と配当金の手取りリアル
結論から言えば、資産4億円を堅実に運用できれば一生涯働かずに暮らすことは十分に可能です。欧米の資産運用理論として広く知られる「4パーセントルール(トリニティ・スタディ)」を適用した場合、4億円の資産を年利4パーセントで運用すると、年間の運用益は額面で1,600万円に達します。
ただし、ここから引かれる税金を見落としてはなりません。日本の現行税制において、上場株式の配当金や譲渡益には所得税・住民税合わせて20.315%(復興特別所得税を含む)の申告分離課税が適用されます。そのため、税引き後の手取り額は以下のようになります。
・額面配当収入:1,600万円/年
・税金(20.315%):約325万円
・税引き後年間手取り額:約1,274万円(月額換算で約106万円)
毎月約106万円の手取りがあれば、独身であれば都心の高級賃貸に住み、日常的な外食や趣味を惜しみなく楽しんでも元本を減らすことなく暮らせます。子どものいるファミリー世帯であっても、私立中高一貫校から大学進学、海外留学まで余裕を持って教育費を賄える水準です。
しかし、債券や預金利息のみに頼る場合は注意が必要です。かつてのゼロ金利時代に比べ金利は上昇基調にあるものの、メガバンクの定期預金利息(年0.1〜0.3%程度)では4億円を預けても年間手取りは数十万〜百万円程度にとどまり、昨今の物価上昇率(インフレ)に太刀打ちできません。完全リタイアを持続させるには、適切な分散投資による利回り確保が不可欠です。

資産運用利回りとポートフォリオ比較|年利4パーセント運用の現実
資産4億円をどのようなポートフォリオで運用するかによって、手に入るキャッシュフローとボラティリティ(価格変動リスク)は劇的に変化します。代表的な運用アプローチと手取り収益のシミュレーションを比較しました。
| 運用スタイル・資産配分 | 想定利回り(年率) | 年間手取り額(概算) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 高配当株・インデックス中心 (オルカン/S&P500+増配株) | 4.0% 〜 5.0% | 約1,274万 〜 1,593万円 | FIREの王道。元本成長とインフレ耐性に優れるが、株価暴落時の資産評価額減少に対するメンタル耐性が必要。 |
| バランス型(株式50%・先進国債券50%) (手堅いインカムゲイン重視) | 2.5% 〜 3.5% | 約796万 〜 1,115万円 | 守りを固めた堅実モデル。月60万〜90万円の安定収入を得つつ、相場急変時のドローダウンを最小限に抑制。 |
| 都心一棟RC不動産+有価証券 (現物不動産と有価証券のハイブリッド) | 3.5% 〜 4.5%(実質) | 約1,100万 〜 1,400万円 | 家賃収入による安定した毎月のインカム。管理の手間や空室リスク、修繕積立の計画性が成否の鍵を握る。 |
| 無リスク資産(定期預金・個人向け国債) (完全元本保証志向) | 0.3% 〜 0.8% | 約95万 〜 255万円 | 元本は減らないがインフレによって実質的な購買力が年々低下。生活費の取り崩しが前提となり長期持続性に難あり。 |
ポートフォリオを構築する際、4億円全額を単一の金融商品に投じるのは極めて危険です。世界の富裕層の運用実務では、生活防衛資金として2〜3年分の生活費(約3,000万円)を流動性の高い預金や短期国債に置き、残る3億7,000万円を全世界株式や米国高配当株ETF、先進国債券などにバランスよく配分するアプローチが標準となっています。
4億円の使い道と税金の落とし穴|豪邸購入・固定資産税・贈与税の真実
大金を手にした瞬間に多くの人が思い描くのが「都心の4億円マンション」や「郊外のプール付き大豪邸」の購入です。しかし、不動産への過度な資金投下は、資産4億円ホルダーを最も早く破滅へ追い込む落とし穴となります。
仮に4億円を投じて都心のタワーマンションや高級住宅地の一軒家を一括購入した場合、手元の金融資産はほぼ底をつきます。その後に待ち受けているのが、容赦ない維持費の請求です。
・固定資産税・都市計画税:物件の評価額にもよるが、都心高級物件では年間100万〜200万円以上。
・マンション管理費・修繕積立金:専有面積が広いラグジュアリー物件では月額15万〜30万円(年180万〜360万円)。
・各種保険・修繕費:火災保険や経年劣化に伴う設備更新費用で年数十万円。
つまり、住宅ローンを組まずにキャッシュで買ったとしても、住んでいるだけで年間300万〜600万円の現金が流出し続けます。運用原資を失った状態でこのランニングコストを支えるには、会社員であれば最低でも年収2,500万〜3,500万円以上を稼ぎ続けなければ維持できません。
また、家族や親族への資金提供における贈与税の罠も深刻です。日本では年間110万円の基礎控除を超える贈与に対して高率な累進課税が課されます。「お世話になった両親に家を建ててあげたい」「子どもに1,000万円渡したい」と安易に送金すると、最高55%に達する高額な贈与税が課され、税務署からの税務調査(お尋ね)によって思わぬ追徴課税を受けるトラブルが頻発しています。
【光と影】宝くじ当選者の末路と「令和の4億円強盗事件」が示す巨額マネーの魔力
4億円という金額は、人生を完全に自由にするパワーを持つと同時に、人間の精神と人間関係を根底から狂わせる危うさを秘めています。精神医学や行動経済学では、急激に莫大な富を得た人が過度な不安、猜疑心、浪費癖に陥る状態を「サドゥン・ウェルス・シンドローム(突然富裕症候群)」と呼びます。
宝くじの高額当せん者の手記や特番インタビューでは、「親戚や知人から怪しい投資話や金の無心が一気に押し寄せ、人間不信になった」「誰にも言えない孤独感から散財を繰り返し、数年で元の貯金額に戻ってしまった」という痛切な告白が後を絶ちません。手元に現金があるという全能感が金銭感覚を麻痺させ、高級車の頻繁な買い替えや豪遊を日常化させてしまうのです。
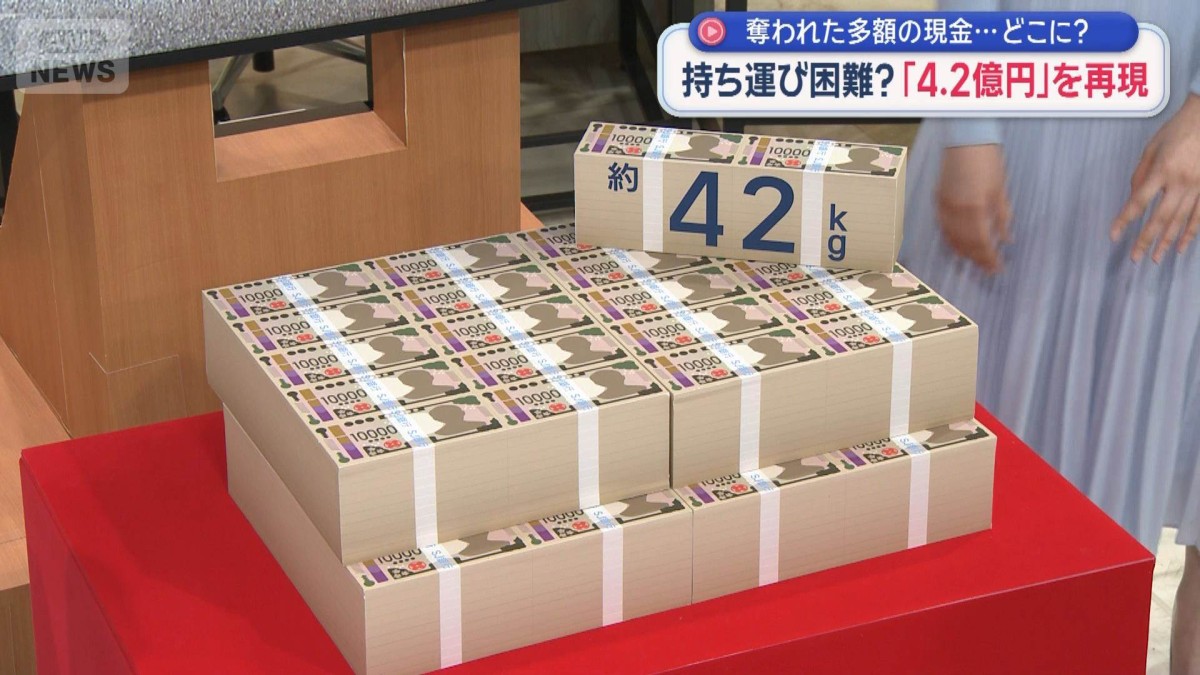
さらに、大金が引き寄せる物理的な危険も見逃せません。近年世間を震撼させた「東京・上野の4億円超強奪事件」では、東上野の路上で貴金属取引や両替商に関わる男女らが催涙スプレーを吹き付けられ、現金約4億2,300万円入りのスーツケースを奪われました。その直後には羽田空港でも1.9億円が狙われるなど、多額の現金輸送や地下経済に巣食う犯罪グループのターゲットとなる事件が報道各社の取材で明らかになっています。
また、ソフトバンク系子会社の元常務が約4億円を着服した業務上横領容疑で警視庁に逮捕された事件のように、巨額マネーの誘惑は社会的地位のある人物の人生すら一瞬で破滅へ導きます。4億円という巨額の資産は、「持っていることを周囲に悟らせない規律」と「強固な防犯・金融リテラシー」がなければ、自らの身を滅ぼす凶器へと変わりかねないのです。
富裕層における「資産4億円」の立ち位置と日本国内の割合
野村総合研究所(NRI)が定期的に発表している純金融資産保有額別の世帯データによると、日本の世帯ピラミッドは以下のように分類されています。
・超富裕層(5億円以上):約9.0万世帯(全世帯の約0.16%)
・富裕層(1億円以上5億円未満):約139.5万世帯(全世帯の約2.5%)
・純富裕層(5,000万円以上1億円未満):約325.9万世帯
・アッパーマス層(3,000万円以上5,000万円未満):約726.3万世帯
・マス層(3,000万円未満):約4,213.2万世帯
資産4億円を保有する世帯は、上位2.5%しか存在しない「富裕層」の最上位グループに位置し、あと1億円で最上位0.16%の「超富裕層」に届く極めて稀有なポジションです。
日本の全世帯の中央値が数百万円台にとどまる中、資産4億円は労働所得に頼らずとも資本の自己増殖だけで生活水準を維持できる階層であることを意味します。プライベートバンクの専任担当者が付き、一般市場には出回らない非公開のプライベートエクイティやヘッジファンドへのアクセスが可能になるのもこの資産規模の特徴です。
【プロの結論】資産4億円で人生を豊かにできる人と破綻する人の判断基準
4億円という資産を活かして真の自由と幸福を手に入れられる人と、数年で資産を溶かして後悔する人には明確な境界線が存在します。その決定的な判断基準を整理しました。
【4億円を一生守り、人生を豊かにできる人】
・生活水準(生活コストのベースライン)を急激に上げない自制心がある
・資産の8割以上を有価証券などの分散投資に回し、元本に手をつけず配当金だけで暮らせる
・親族や友人に対しても過度な金銭援助を行わず、健全な「心理的バウンダリー(境界線)」を維持できる
・仕事や趣味など、お金以外に自己実現や社会との繋がりを感じられるライフワークを持っている
【数年で破綻・後悔のリスクが高い人】
・資産の過半を一括で豪邸やスーパーカーなどの減価償却資産・高維持費資産に変えてしまう
・怪しい未公開株やレバレッジ取引、暗号資産の投機話に全額を突っ込む
・SNSや周囲への見栄のために散財し、富裕層アピールを自ら発信してしまう
・退屈や孤独に耐えられず、ギャンブルや夜の街での放蕩に逃げ込んでしまう
資産4億円は「使い切るための軍資金」ではなく、「人生の選択肢を広げ、不安を消し去るための盾」と捉えることこそが、一生安泰な富裕層ライフを続ける唯一の要訣です。
【4億円】に関するよくある質問(FAQ)
Q1:4億円を高配当株で運用した場合、税金が引かれた後の純粋な手取りはいくらですか?
A1:年利4パーセントで運用した場合、年間の配当金総額は1,600万円です。ここから申告分離課税20.315%(所得税・復興特別所得税・住民税)が差し引かれるため、手元に残る純手取り額は約1,274万円(月額換算で約106万円)となります。
Q2:4億円の高級マンションを住宅ローンで買う場合、どれくらいの年収が必要ですか?
A2:金融機関の審査基準(返済負担率30〜35%以内、金利情勢)を考慮すると、全額または大部分を借入で賄うには最低でも年収4,000万〜5,000万円以上が求められます。また、購入時には約1,000万〜2,000万円の諸費用がかかり、購入後も年数百万円の固定資産税・管理費積立金が発生します。
Q3:宝くじで4億円当たった場合、確定申告や所得税はかかりますか?
A3:日本の当せん金付証票法に基づき、宝くじの当せん金は全額非課税であるため、所得税や住民税は一切かからず確定申告も不要です。ただし、当せん金を家族名義の口座に移したり不動産を買い与えたりすると高額な贈与税が発生するため、「共同購入」の手続きを取るなどの事前の税務対策が必須となります。
Q4:資産4億円を持つ富裕層は日本国内にどれくらいの割合で存在しますか?
A4:野村総合研究所の推計データによると、純金融資産1億円以上5億円未満の「富裕層」は約139.5万世帯で、全世帯の約2.5%です。資産4億円規模はその中でも上位に位置するため、実質的には国内全世帯の上位1〜2%未満に属する極めて限られた層と言えます。
まとめ:4億円という富を真の自由に変えるための鉄則
資産4億円は、正しく運用・管理しさえすれば、一生涯にわたって労働の義務から解放され、経済的自由を満喫できる十分なパワーを持っています。年利4パーセントのインデックス運用や高配当株投資を活用すれば、元本を減らさずに年間約1,274万円のキャッシュフローを手に入れることが可能です。
しかし、豪邸の衝動買いや固定資産税をはじめとする維持費の軽視、怪しい投資話への傾倒、人間関係のトラブルなど、資産を一瞬で溶かす罠は日常の至る所に潜んでいます。大金を手に入れたときこそ生活水準を急激に上げず、信頼できる専門家とともに守りを固める姿勢が、真の安心と自由を守り抜くための決定的な鍵となります。 (出典: 4 億 円(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
