第3号被保険者廃止で年金はどうなる?専業主婦の手取り影響と時期を解説
会社員や公務員の配偶者に扶養される専業主婦(主夫)が、自ら保険料を納めることなく基礎年金の受給権を得られる「第3号被保険者」制度。長年にわたり主婦層の生活設計を支えてきたこの仕組みが、大きな転換点を迎えています。社会保障審議会の年金部会を中心に制度の抜本的な見直しが進められ、「実質的な廃止」に向けた包囲網がかつてないスピードで狭まりつつあります。
物価高が家計を直撃するなか、「専業主婦も毎月保険料を払わなければならないのか」「パートの手取りが激減するのではないか」と、将来への不安や疑問を抱く声は後を絶ちません。制度が誕生した昭和末期から家族観や就労構造が劇的に変化した今、なぜ廃止論が本格化しているのか。法改正のスケジュールや家計への実際の影響、手取り減額の試算まで、押さえておくべきポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:第3号被保険者制度の廃止議論は、一足飛びの完全撤廃ではなく「厚生年金の適用拡大」による段階的な縮小・実質的解消が有力なシナリオ。
- 要点2:背景にあるのは共働き世帯の急増に伴う「第3号被保険者の不公平感」と、就業調整を生む「106万円・130万円の壁」の解消要請。
- 要点3:パート勤務者が社会保険に加入義務化されると月額約1.5万円程度の手取り減少が生じる一方、将来の年金増額や手当の充実というメリットも得られる。
【真相追及】第3号被保険者の廃止が議論される決定的な理由とは?
現在、専業主婦(主夫)の年金制度見直しがこれほどまでに強い力学で進んでいる背景には、日本の就労構造と世帯構成の劇的な変化が存在します。
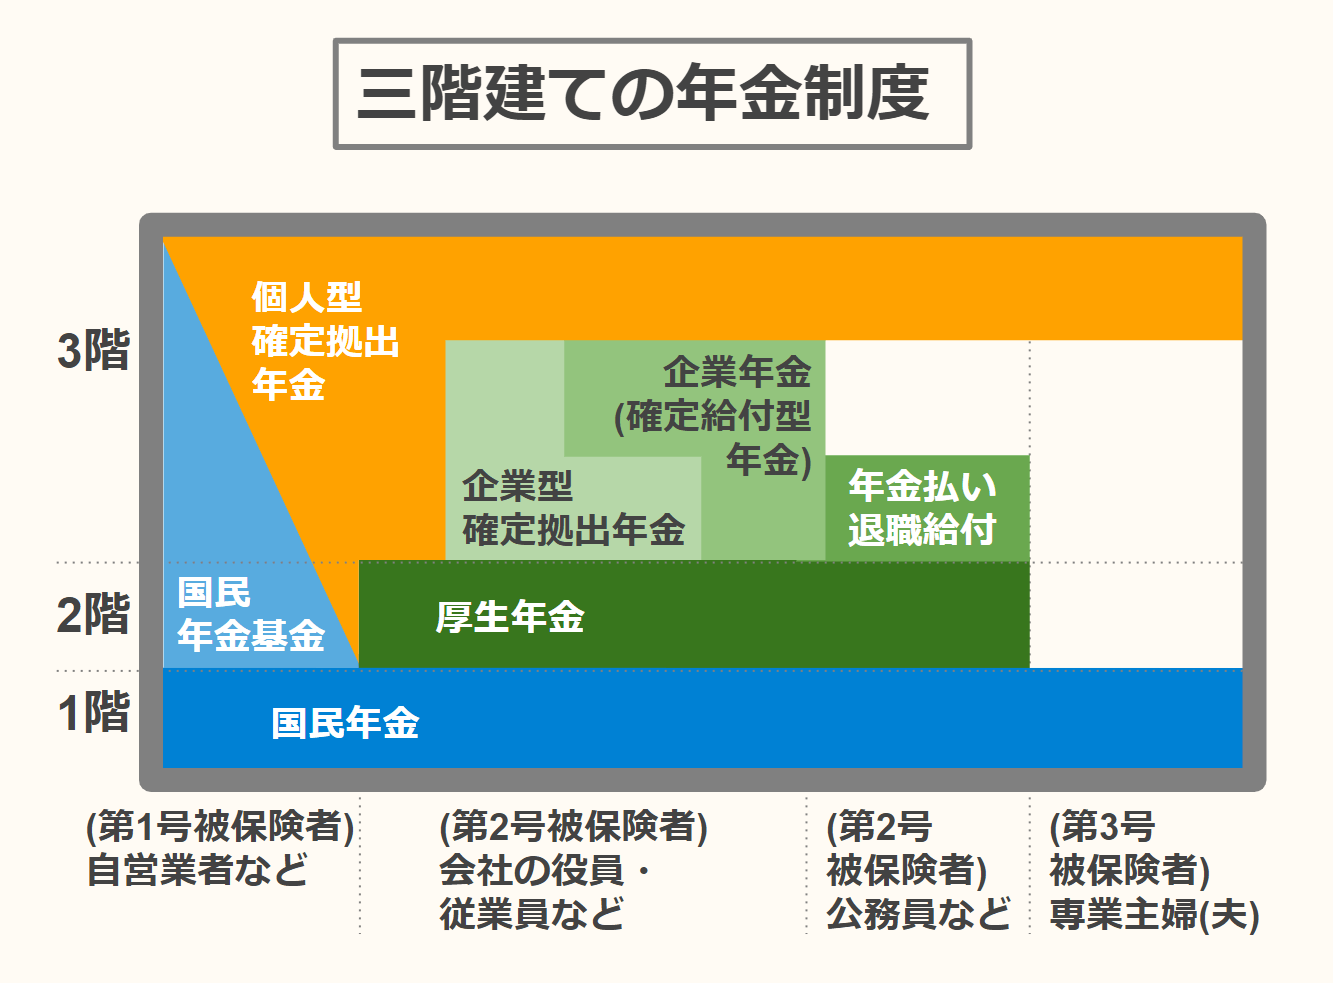
第3号被保険者制度が創設されたのは1985年の年金制度改革でした。当時は「夫が外で働き、妻が家庭を守る」という片働き世帯が多数派であり、夫の定年後や先立たれた後の無年金・低年金を防ぐ福祉的な意図から導入された経緯があります。しかし、内閣府の調査でも明らかなように、現在では共働き世帯数が専業主婦世帯数の3倍近くに達しており、社会の標準モデルは完全に逆転しました。
こうした構造変化に伴い、以下の要因が廃止議論を加速させています。
- 単身者や共働き世帯との「不公平感」:同じ収入を得る世帯であっても、共働き夫婦は夫婦双方から保険料が天引きされる一方、片働き世帯の専業主婦は直接の保険料負担がゼロで基礎年金を受け取れます。非正規雇用で自ら国民年金保険料を支払う単身者や、自営業・フリーランスの妻(第1号被保険者)からの不満は限界に達しています。
- 深刻な人手不足と「就業調整」の弊害:扶養から外れて社会保険料が発生することを避けるため、年末に労働時間を抑える「就業調整」が常態化しています。これが小売・飲食・介護など幅広い現場での人手不足を深刻化させており、経済界からも制度是正を求める声が上がっています。
- 配偶者控除の見直しとの連動:税制上の優遇措置(配偶者控除・配偶者特別控除)と社会保険の扶養枠が重なり合い、女性のキャリア形成や賃金上昇を阻む「ガラスの天井」になっているとの指摘が政府関係者からも相次いでいます。
制度創設から約40年が経過し、かつて「主婦の座を守るセーフティネット」だった仕組みは、経済成長と労働参加を阻害する足かせとみなされるに至ったのが実情です。
第3号被保険者の廃止は「いつから」?法改正スケジュールと現実的な着地点
「すぐに専業主婦全員が国民年金保険料を毎月払わなければならなくなるのか」という疑問に対し、結論から言えば即座の一斉廃止は現実的ではありません。
社会保障審議会の年金部会で検討されている基本戦略は、第3号被保険者という枠組みそのものを即刻消滅させるのではなく、「厚生年金の適用拡大」によって対象者を別の枠組みへ移し、制度を空洞化させるアプローチです。
年金制度改革における大枠のロードマップは次の通り進行しています。
- 企業規模要件の段階的撤廃:従来は従業員数51人以上の企業に限定されていた厚生年金の加入義務ですが、小規模事業者(従業員数50人以下)で働く短時間労働者への適用拡大が順次進められています。最終的には企業規模に関係なく、全事業所を対象とする方向で調整が続いています。
- 労働時間要件の見直し:「週20時間以上」という現行の加入基準についても、さらなる引き下げや賃金要件の撤廃が俎上に載せられています。
- 段階的移行措置:いきなり第1号被保険者(国民年金保険料を自費納付)に切り替える措置は家計への衝撃が大きすぎるため、パート労働者として厚生年金に加入させる「第2号被保険者化」を優先する方針が固まりつつあります。
制度改定関連法案の審議を経て、数年間の猶予期間・周知期間を挟みながら施行される見込みです。「ある日突然、無収入の専業主婦全員に月額1万7,000円超の納付書が届く」といった極端な変更ではなく、「パート勤務者はほぼ全員が社会保険加入となり、完全に無職の専業主婦のみが第3号として残された後、最終的な整理が行われる」という段階的な縮小路線が極めて濃厚です。
「社会保険の壁」はどう変わる?106万円・130万円問題と厚生年金適用拡大
多くのパート主婦を悩ませてきた「106万円の壁」と「130万円の壁」は、まさにこの制度改革によって根本から崩れ去ろうとしています。
従来、従業員規模などの一定条件を満たす企業で働くパート従業員は年収106万円(月額賃金8.8万円以上)、それ以外の小規模企業で働く場合や自営業の扶養に入る場合は年収130万円を超えると、夫の扶養から外れて自ら社会保険料を納める必要がありました。
しかし、厚生年金の適用拡大が徹底されると、以下のような変化が起こります。
- 106万円の壁の実質的な消失:企業規模要件が撤廃されれば、大企業か中小企業かに関わらず、週所定労働時間が20時間以上のパートタイマーは原則として全員が厚生年金と健康保険への加入を求められます。
- 「壁を意識して働く」選択肢の消滅:これまで扶養範囲内にとどまるためにシフトを減らしていた働き方は通用しにくくなります。雇用主側も社会保険加入を前提としたシフト編成を組む必要に迫られます。
- 労働意欲の抑制解除:「これ以上働くと手取りが減るから働けない」というブレーキが制度的に取り払われ、意欲のあるパート労働者がフルタイムや無制限のシフトに入れる環境への再編が促されます。
政府が推進する「年収の壁・支援強化パッケージ」による助成金対応はあくまで過渡期の時限措置に過ぎず、中長期的には「働く者すべてが何らかの公的保険を自ら負担し、支え手側に回る」社会へと舵が切られています。
専業主婦の年金は今後どうなる?気になる将来の受給額と手取り減額試算
最も切実な問題は「結局、家計の手取りはどうなり、将来もらえる年金は増えるのか減るのか」という点に尽きます。パート勤務で第2号被保険者(厚生年金加入)となったケースを想定して試算してみましょう。
例えば、月収10万円(年収120万円)で働くパート主婦が新たに厚生年金・健康保険に加入した場合の手取り影響は以下の通りです。
- 健康保険料(介護保険含む):月額 約5,800円(居住地域や健保組合により微差あり)
- 厚生年金保険料:月額 約9,150円
- 合計負担額(社会保険料):月額 約14,950円(年額 約18万円)
これまで年収120万円の枠内で「額面ほぼ=手取り」として受け取っていた家計からすると、年間に約18万円の手取り減となり、短期的にはかなりの痛手となります。家計管理の現場で悲鳴が上がるのも無理はありません。
ただし、この負担は一方的な損失ばかりではありません。引き換えとして得られる給付面のメリットも存在します。
- 将来の年金額が「2階建て」に増額:第3号のままでは国民年金(基礎年金)しか受け取れませんが、厚生年金に加入した期間に応じて「報酬比例部分」が上乗せされます。例えば月収10万円で15年間厚生年金に加入すると、将来受け取れる年金額は生涯にわたり年額約10万円プラスされます。
- 休業時の所得補償(傷病手当金・出産手当金):自身が病気やケガで働けなくなった際、給与の約3分の2が最長1年6カ月支給される傷病手当金など、手厚いセーフティネットの対象になります。
- 万が一の障害年金・遺族年金の拡充:障害を負った際、国民年金よりも支給基準が広く手厚い「障害厚生年金」が受け取れるようになります。
短期的なキャッシュフローを重視して「手取り減」と捉えるか、長期的な保障と自身の年金受給権を確保する「投資」と捉えるかで評価は分かれますが、家計へのダイレクトな影響を無視できないことは明白です。
国民年金保険料の負担増か、それとも第2号へ移行か?世帯タイプ別の影響シミュレーション
第3号被保険者の見直しがもたらす影響は、それぞれの家庭の労働状況によって大きく異なります。3つの代表的な世帯パターンから、今後の影響を検証します。
【パターンA:完全に就労していない純粋な専業主婦世帯】
外で一切働いていない専業主婦の場合、厚生年金適用拡大の対象にはなりません。将来的に第3号被保険者制度そのものが完全撤廃された場合、第1号被保険者として国民年金保険料(月額約1万7,000円、年額約20万円)の全額自費負担が発生するシナリオが存在します。この世帯にとっては給付額が増えるわけでもなく、純粋な固定費の純増となるため、最も強い反発が予想される層です。
【パターンB:週20時間前後で働くパート主婦世帯】
最もボリュームゾーンであり、直接的な影響を受ける層です。社会保険の加入義務化により手取りは一時的に約15%減少します。そのため、「手取りを維持するために週30時間以上まで労働時間を増やす」か、「逆に週15時間未満などに減らして扶養に留まろうとする(ただし受け入れ先企業が減少するリスクあり)」の二者択一を迫られます。
【パターンC:すでにフルタイム勤務の共働き世帯】
夫婦双方が厚生年金に加入している世帯には、制度見直しによる直接的な金銭的デメリットはありません。むしろ、「自分たちは負担しているのに専業主婦世帯だけ優遇されている」という長年の不公平感が解消される形となります。
このように、家計の防衛策としては、制度変更に怯えて労働時間を減らすよりも、「いっそのこと就労時間を増やし、厚生年金の加入メリットを最大化させながら世帯年収そのものを引き上げる」という攻めの姿勢が現実的な対抗策となってきます。
【第3号被保険者の廃止】に関するよくある質問(FAQ)
Q1:専業主婦は全員、すぐに国民年金保険料を毎月払わなければならなくなりますか?
A1:いいえ、すぐに納付義務が発生するわけではありません。現在の政府方針は、まずパートなど短時間勤務者の厚生年金加入義務化(第2号被保険者への移行)を進める方針です。無職の専業主婦に対する国民年金保険料の完全自己負担化には社会的合意の形成が必要であり、法制化されても段階的な猶予措置が講じられる見通しです。
Q2:過去に第3号被保険者だった期間の年金記録や受給資格はどうなりますか?
A2:過去の記録が無効になることはありません。制度改定前に第3号被保険者として記録された期間は、将来受給する基礎年金の算定期間として全額保証されます。過去に遡って保険料を請求されるような法改正も法理上あり得ませんので、その点は安心してください。
Q3:パート勤務で社会保険に加入すると、手取りが減るだけで「働き損」になりませんか?
A3:月収10万円程度の場合、年間で約18万円の社会保険料が差し引かれるため、短期的には手取りが減少します。しかし、将来受け取る厚生年金が一生涯上乗せされる点や、病気休業時の傷病手当金が受給できる点など、単なる「掛け捨て」ではない見返りがあります。さらに労働時間を伸ばして月収を13万〜15万円程度まで引き上げれば、手取り額そのものも過去水準を超えていきます。
Q4:夫が定年退職して再雇用された場合、妻の第3号資格はどうなりますか?
A4:夫が65歳未満で厚生年金に加入し続けている間は、妻が60歳未満であれば第3号の資格を維持できます。ただし、夫が65歳を迎えて厚生年金の被保険者種別が変わるタイミングや、夫の退職に伴い妻自身の年齢が60歳未満である場合は、制度改正の有無に関わらず国民年金(第1号)への切り替え手続きが必要となります。
まとめ:激変する年金制度とこれからの家計防衛策
第3号被保険者制度の廃止・縮小議論は、単なる主婦層への負担増という枠にとどまらず、少子高齢化が進む日本において社会保障の支え手をどう広げるかという構造改革の核心です。昭和モデルの「夫が働き、妻が守る」前提に基づいた制度設計は確実に寿命を迎えています。
制度改定の波を止めることは困難ですが、変化の本質を理解していれば過度な混乱に陥る必要はありません。パート勤務を継続する方は、扶養枠に縛られて就業調整を行うよりも、社会保険のセーフティネットを活用しながら労働時間を拡大してキャリアと年金を同時に積み上げる選択肢が極めて有効です。
法改正の審議状況や具体的な施行日程のニュースにアンテナを張りつつ、各家庭のライフプランに合わせた最適な働き方と家計バランスの再構築を進めていく姿勢が求められています。 (出典: 第 三 号 被 保険 者 廃止(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
