【2026最新】宗教法人は本当に無税?税金の優遇と課税のカラクリ
「宗教法人は税金を一切払っていない」「寺の住職が高級外車を乗り回していてずるい」――物価高や国民負担率の上昇が続く中、ネット上やSNSでは宗教法人の税制優遇に対する厳しい声が後を絶ちません。街で見かける立派な寺院や神社、あるいは新興宗教の巨大な施設を目撃するたびに、釈然としない感情を抱く人も多いはずです。
しかし、税法上の実態を丹念に紐解くと「宗教法人は完全無税」という言説は明らかな誤解です。実際には、無税とされる領域と、一般企業並みあるいはそれ相応の課税がなされる領域が厳格に線引きされています。2026年現在の税制や国税庁の監視実態を踏まえ、一般にはあまり知られていない課税の境界線と、優遇が存在する歴史的・法的な背景を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の税金が免除されるのは「本来の宗教活動」のみであり、駐車場や賃貸マンションなどの収益事業には法人税が課税される。
- 要点2:住職や宮司個人が受け取る給与には一般の会社員と同様に所得税・住民税が課され、高級車の私用などは税務調査の対象となる。
- 要点3:「信教の自由」と「政教分離」の観点から税制優遇が維持されてきた一方、休眠法人の売買や不透明な会計に対する課税見直し論が強まっている。
【真相解明】宗教法人の税金は本当にゼロなのか?「ずるい」と噂される理由
結論から言えば、宗教法人の税金は決して「すべてゼロ」ではありません。それにもかかわらず、なぜ世間では宗教法人の税金はずるいという強い不公平感が定着しているのでしょうか。その根底には、目に見える生活水準と「非課税」という言葉の独り歩きがあります。
多くの人が不満を抱く典型例が、一部の住職や教団幹部が高級外車に乗り、広大な敷地の一等地に住んでいる光景です。外から見れば「参拝者が納めた寄付やお布施で贅沢をし、税金も免除されている」と映ります。さらに、宗教法人名義で所有する本堂や境内地には固定資産税がかからないため、地価が高騰する都市部では莫大な恩恵を受けているように見えます。
では、宗教法人の税制優遇はなぜここまで手厚く設計されているのでしょうか。法的な根拠は、日本国憲法が保障する「信教の自由(第20条)」と「公金の支出等の制限(第89条)」にあります。国家が特定の宗教活動に課税権を行使しすぎると、税務調査を通じて教義の内容に介入したり、国家権力が宗教を弾圧する道具として税制を利用したりする危険が生じます。また、宗教活動は利潤の追求を目的としない「公益的活動」とみなされるため、富の再分配を目的とする課税の対象から外されてきた歴史があります。
お布施が無税のカラクリと宗教法人法における「非課税の範囲」
宗教法人が得る収入の中で、最も世間の関心を集めるのが「お布施」「初穂料」「玉串料」です。これらに対して、消費税や法人税は一切かかりません。これには明確な法的手続きと経済学的な理由が存在します。
税務上、宗教法人のお布施に対する税金がゼロになるのは、それが「喜捨(きしゃ)」、つまり対価性のない自発的な寄付金とみなされるからです。一般的な商取引は「商品やサービスの提供」に対して「対価」を支払いますが、読経や祈祷に対する謝礼は、教義に基づく宗教的行為への感謝であり、サービスの定価購入ではないという解釈が成り立っています。
宗教法人法における非課税の範囲は、主に以下のような「宗教活動そのもの」に限定されています。
- 宗教行為の対価:祈祷料、お布施、戒名料、法要料、洗礼料など
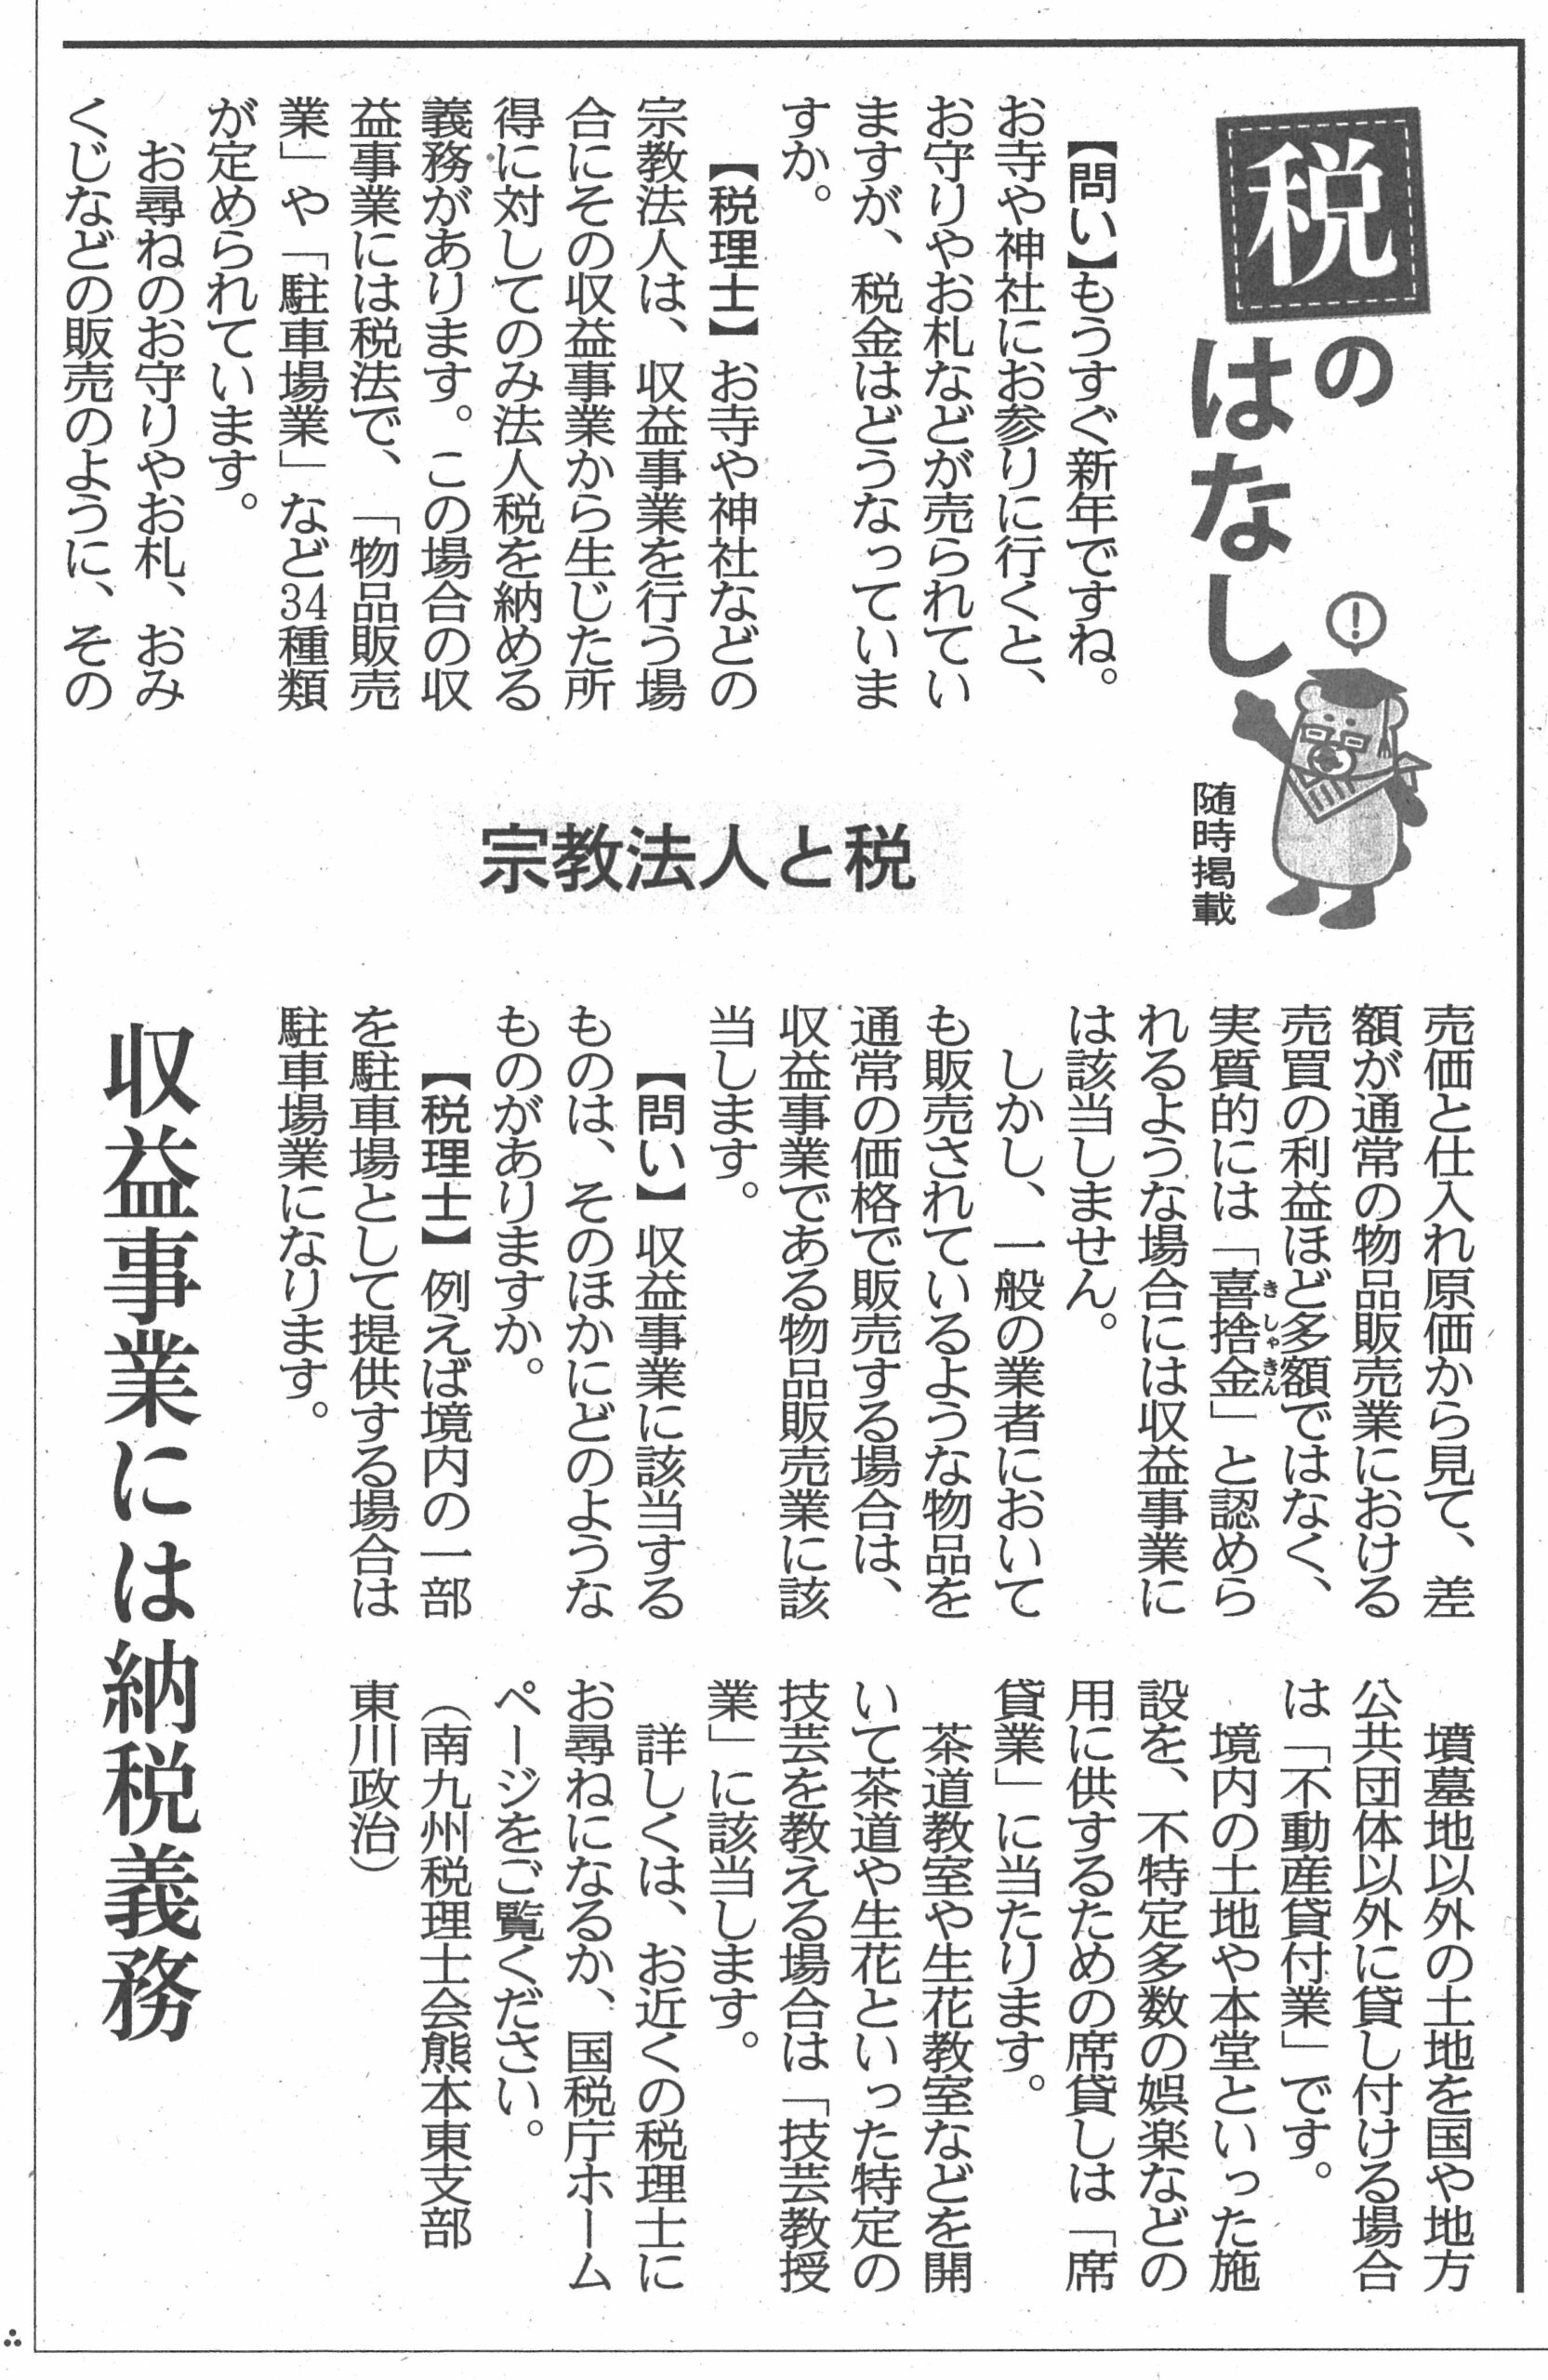
- 信仰の対象物の頒布:お守り、お札、おみくじ、御朱印など(実質的な喜捨金とみなされるもの)
- 法人所有の境内財産:専ら宗教の用に供される本堂、社殿、礼拝堂、境内地
特に宗教法人の固定資産税の非課税規定は強力で、礼拝用の建物や境内地については、地方税法第348条に基づき固定資産税・都市計画税が免除されます。ただし、この免除を受けるには「専ら宗教活動に使用されている」実態が必要であり、単に宗教法人が所有している土地を放置していたり、第三者に貸し出していたりする場合は免除の対象外となります。
収益事業には課税される!法人税の軽減税率と「34業種」の境界線
「宗教法人はビジネスをやっても無税」という噂も完全に誤りです。宗教法人であっても、法令で定められた事業を営んで利益を得ている場合は、宗教法人の収益事業課税ルールに基づき、しっかりと法人税が課されます。
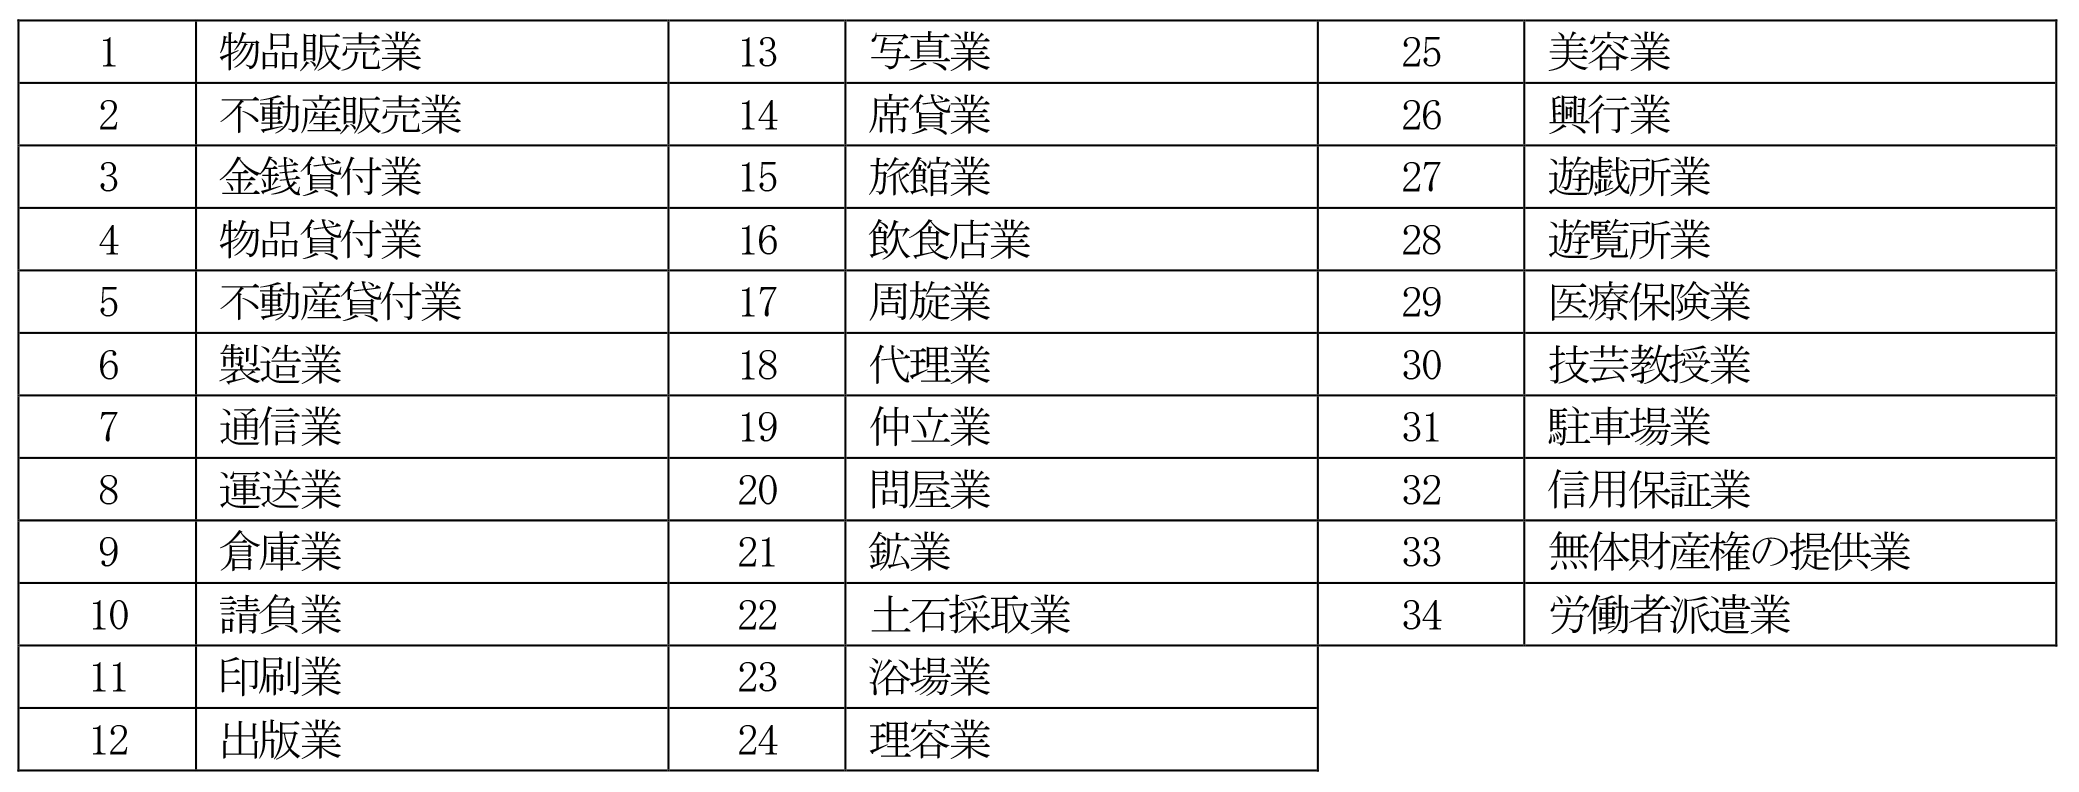
法人税法では、課税対象となる収益事業として政令で指定された「34業種」を規定しています。代表的な例として以下の事業が挙げられます。
- 不動産貸付業:境内に建てたマンションの賃料収入、月極駐車場の経営
- 物品販売業:仏具、書籍、絵葉書、線香などの定価販売(お守り等の宗教的シンボルを除く)
- 駐車場業:参拝客以外も利用できるコインパーキングの運営
- 宿泊業・飲食料品製造業:一般観光客向けの宿坊経営、寺カフェの営業
- 霊園事業(一部):宗教法人が名義を貸し、実質的に民間開発会社が主導する墓地分譲
ただし、ここでも一般企業と全く同じ条件ではありません。宗教法人には法人税の軽減税率が適用されます。普通法人の基本税率が23.2%であるのに対し、宗教法人などの公益法人等が収益事業から得た所得には年800万円以下の部分に15.0%、年800万円を超える部分に19.0%という低い税率が適用されます。
さらに、収益事業で得た利益を本来の宗教活動(本堂の修繕など)に充当した場合、一定限度額までを寄付金とみなして損金算入できる「みなし寄付金」の制度も認められています。こうした税制上の配慮が、一般の事業者から「不公平だ」と指摘される大きな要因となっています。
住職の給料には所得税がかかる!相続税の仕組みと「個人・法人」の壁
混同されがちな重要ポイントが、「法人としての宗教活動」と「僧侶・神職個人の生活」の区分です。法人が非課税であっても、個人が非課税になるわけではありません。
寺院や神社から宗教法人の住職に支払われる給料には所得税および住民税が満額課税されます。住職が得る役員報酬は「給与所得」として扱われ、一般サラリーマンと同様に源泉徴収が行われます。お布施を法人の口座に入れず、住職が直接ポケットに入れて私的に消費すれば、それは明らかな「給与の申告漏れ」または「所得隠し」として追徴課税の対象になります。
また、宗教法人の相続税の仕組みも厳密に区分されています。宗教法人が所有する境内地や宗教用具は法人の資産であるため、住職が亡くなっても相続財産には含まれず、相続税は発生しません。一方、住職個人名義の預貯金、自宅の土地建物、自家用車などの個人資産には、通常通りの税率で相続税が課されます。
世襲が多い寺院では、寺の資産(非課税)と住職個人の資産(課税)の境界線が曖昧になりがちです。歴代の住職が法人の資金で私的な蓄財を行っていないか、税務署は調査において厳しくチェックを入れています。
高級外車や「宗教法人売買」による税金逃れの実態と国税のメス
法的な境界線が存在する一方で、制度の抜け穴を悪用した宗教法人の税金逃れの実態も後を絶ちません。近年、国税庁が重点的にメスを入れているのが「経費の私的流用」と「名義貸し」です。
典型的な手口が、宗教法人名義で数百万円から数千万円の高級外車を購入し、日常的な買い物や家族の送迎など専ら私用で使っているケースです。「宗教活動の巡回用」と主張しても、実態が伴わなければ税務調査で否認され、住職個人への「現物給与」として所得税が追徴課税されます。
さらに深刻な社会問題となっているのが、宗教法人の売買による税金対策やマネーロンダリングです。全国で後継者難に陥った寺院などの「休眠宗教法人」がブローカーを通じて数千万円で売買される事例が確認されています。
買い手となる悪質な企業や個人は、手に入れた宗教法人の傘下に不動産や事業を移し、非課税枠を利用して利益を隠蔽しようと企てます。こうした脱法スキームに対し、国税局は査察部(マルサ)を中心に徹底的な反面調査を実施しており、不正が発覚して重加算税や刑事告発に発展するケースが相次いでいます。
【2026年最新動向】宗教法人の課税見直し論争はどう動いているか
人口減少と地方の過疎化が進む中、宗教法人の課税見直しに関する最新動向は大きな政治的・社会的転換点を迎えています。
2020年代前半に生じた特定の宗教法人を巡る社会問題以降、宗教法人のガバナンス改革と情報開示を求める声は急速に高まりました。財務諸表の作成や備え付け、所轄庁への提出義務はあるものの、一般への公開義務が極めて限定的である点に対し、「税制優遇を受ける以上、公益法人と同等レベルの情報公開を行うべきだ」という議論が国会でも継続的に交わされています。
また、全国に約18万ある宗教法人のうち、活動実態のない「不活動宗教法人(休眠法人)」の解散命令請求や整理が自治体主導で加速しています。悪質な買収による脱税の温床を根絶するため、所轄庁による管理・監督基準が年々厳格化されています。
現行の憲法解釈がある以上、宗教活動そのものへ一律課税することは困難ですが、軽減税率の見直しや、みなし寄付金の控除限度額の縮小、さらには宗教法人の収益事業の適用範囲拡大といった「実質的な課税強化」の議論は現実味を帯びています。
【宗教法人の税金】に関するよくある質問(FAQ)
Q1:おみくじやお守り、御朱印の販売はなぜ消費税や法人税がかからないのですか?
A1:おみくじやお守りは、宗教的な尊厳を保つためのシンボルであり、実質的な「寄付(喜捨金)」に対する返礼品とみなされるためです。ただし、明らかに原価に対して法外な商業的利益を追求していたり、一般の民芸品と変わらない形態で販売されている場合は、物品販売業として課税対象と判断されるリスクもあります。
Q2:宗教法人が所有している土地や建物は、すべて固定資産税がゼロになるのですか?
A2:いいえ、すべてではありません。非課税になるのは「専ら本来の宗教の用に供する境内建物および境内地」のみです。例えば、宗教法人が所有していても、第三者に貸している月極駐車場、収益用の賃貸マンション、一般向けの商業ビルなどには通常通り固定資産税が課税されます。
Q3:なぜ国は宗教法人への税制優遇を完全に撤廃しないのですか?
A3:憲法が保障する「信教の自由」と「政教分離の原則」を守るためです。国家が宗教活動の細部にまで課税権を及ぼすと、税務調査を通じて教義の正当性を国家が審査したり、特定の宗教を優遇・排除したりする危険性があります。歴史的な反省に基づき、国家権力と宗教の適切な距離を保つ目的で非課税枠が維持されています。
まとめ:透明性の確保と公平な税制への転換が問われる時代へ
宗教法人に対する税制は、「完全無税」という極端な特権ではなく、宗教活動の自由を守るための非課税枠と、一般社会との調和を図るための収益事業課税という二層構造で成り立っています。
多くの寺社は過疎化や檀家離れにより厳しい財政難に直面しており、優遇があるからといって裕福な法人ばかりではありません。しかし、一部の悪質な税逃れや不透明な資金の流れが、宗教界全体の信頼を損ねていることも冷厳な事実です。
税負担の公平性を求める世論が強まり続ける今、宗教法人にはこれまで以上の財務透明性と、社会に対する説明責任が強く求められています。伝統文化の保護と公平な税制のバランスをどう取るのか、抜本的な見直しに向けた議論の行方に引き続き注目が集まります。 (出典: 宗教 法人 税金(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
