借用書とは?法的効力と金銭消費貸借契約書との違い・書き方完全ガイド
「親しい友人だから」「家族間のやり取りだから」といった理由で、口約束のままお金を貸してしまい、返済トラブルに発展するケースは後を絶ちません。たとえ少額であっても、金銭のやり取りが発生する以上、貸し借りの事実と条件を客観的に証明する書類を用意することが、自身を守る最大の防壁になります。
そこで用いられるのが「借用書」です。しかし、借用書が実際にどれほどの法的効力を持つのか、正式な契約書と何が違うのかを正確に把握している人は多くありません。必須事項の漏れや時効への無理解から、いざというときに回収不能に陥るリスクも潜んでいます。個人間融資で後悔しないために押さえておくべき法的知識、正しい書き方、印紙税や時効のルールを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が貸主に差し入れる簡易的な文書だが、適切な記載があれば裁判上の有力な証拠として十分な法的効力を発揮する。
- 要点2:確実な回収を目指すなら「金銭消費貸借契約書」の作成や、強制執行が可能な「公正証書」化が極めて有効な防衛策となる。
- 要点3:利息制限法の上限金利や返済期日翌日から「5年」の消滅時効など、法律上の期限・規制を正しく理解して運用する必要がある。
【基本解説】借用書とは?金銭消費貸借契約書との決定的な違い
借用書とは、金銭や物品を借りた側(借主)が、貸した側(貸主)に対して「確かに借りました。期日までに返済します」と約束し、その事実を証明するために差し入れる書面です。民法上の「金銭消費貸借」に基づく証拠書類として機能します。
金銭トラブルの現場でよく比較されるのが「金銭消費貸借契約書」です。両者の最も決定的な違いは、「誰が署名・押印し、双方が原本を所持するかどうか」という形式面にあります。
| 比較項目 | 借用書(差入方式) | 金銭消費貸借契約書 |
|---|---|---|
| 作成・署名者 | 借主のみが署名・押印 | 貸主・借主の双方が署名・押印 |
| 所持通数 | 通常は1通作成し、貸主が保管 | 2通作成し、双方が1通ずつ保管 |
| 適した用途 | 個人間の少額な貸し借り、急ぎの手続き | 高額な貸付、事業資金、厳格な条件設定 |
| トラブル抑止力 | 中(内容の改ざんリスクが残る) | 高(双方が同じ原本を持つため偽造を防ぐ) |
借用書は作成の手間が少なく、個人間のお金の貸し借りで手軽に使われる反面、貸主の手元にしか残らないため「後から勝手に書き換えられた」といった主張を招く余地があります。大きな金額を動かす場合や、利息・遅延損害金などの細かい特約を設ける場合は、双方が合意して手元に残す金銭消費貸借契約書を選ぶのが鉄則です。
借用書の法的効力と限界|裁判で勝てる証拠にするための条件
口頭での合意であっても法律上はお金の貸し借り(諾成契約)が成立します。しかし、相手が「借りていない」「もらったお金だ(贈与)」と主張した場合、客観的な証拠がなければ裁判で返済を命じてもらうことは極めて困難です。借用書が存在することで、「いつ・誰が・誰に・いくら貸し、いつ返す約束をしたか」という合意の存在を法的に立証できます。
よくある疑問として「手書きの借用書でも有効なのか」という点が挙げられますが、手書き借用書の有効性は法的に完全に認められています。むしろ、借主本人の直筆(自署)で書かれた借用書は、筆跡鑑定によって「本人が自らの意思で書いた」という強力な反証困難な証拠になります。もちろんパソコンで印字作成した用紙に本人が署名・押印する形でも問題ありません。
ただし、借用書には決定的な限界が存在します。借用書そのものには「強制執行力」がありません。相手が返済期日を過ぎても支払いを拒否した場合、借用書を持っているだけで相手の給与や銀行口座をいきなり差し押さえることはできず、まずは民事訴訟や支払督促などの法的手続きを経て勝訴判決(債務名義)を取得しなければなりません。
この回収リスクを回避したい場合は、公証役場を利用した公正証書の作成手順を踏むことが推奨されます。公証人が関与し、万が一の未払い時に裁判なしで差し押さえができる「強制執行認諾文言」を盛り込んだ公正証書にしておくことで、回収の確実性は劇的に跳ね上がります。
【テンプレート付き】借用書の書き方と必須記載事項チェックリスト
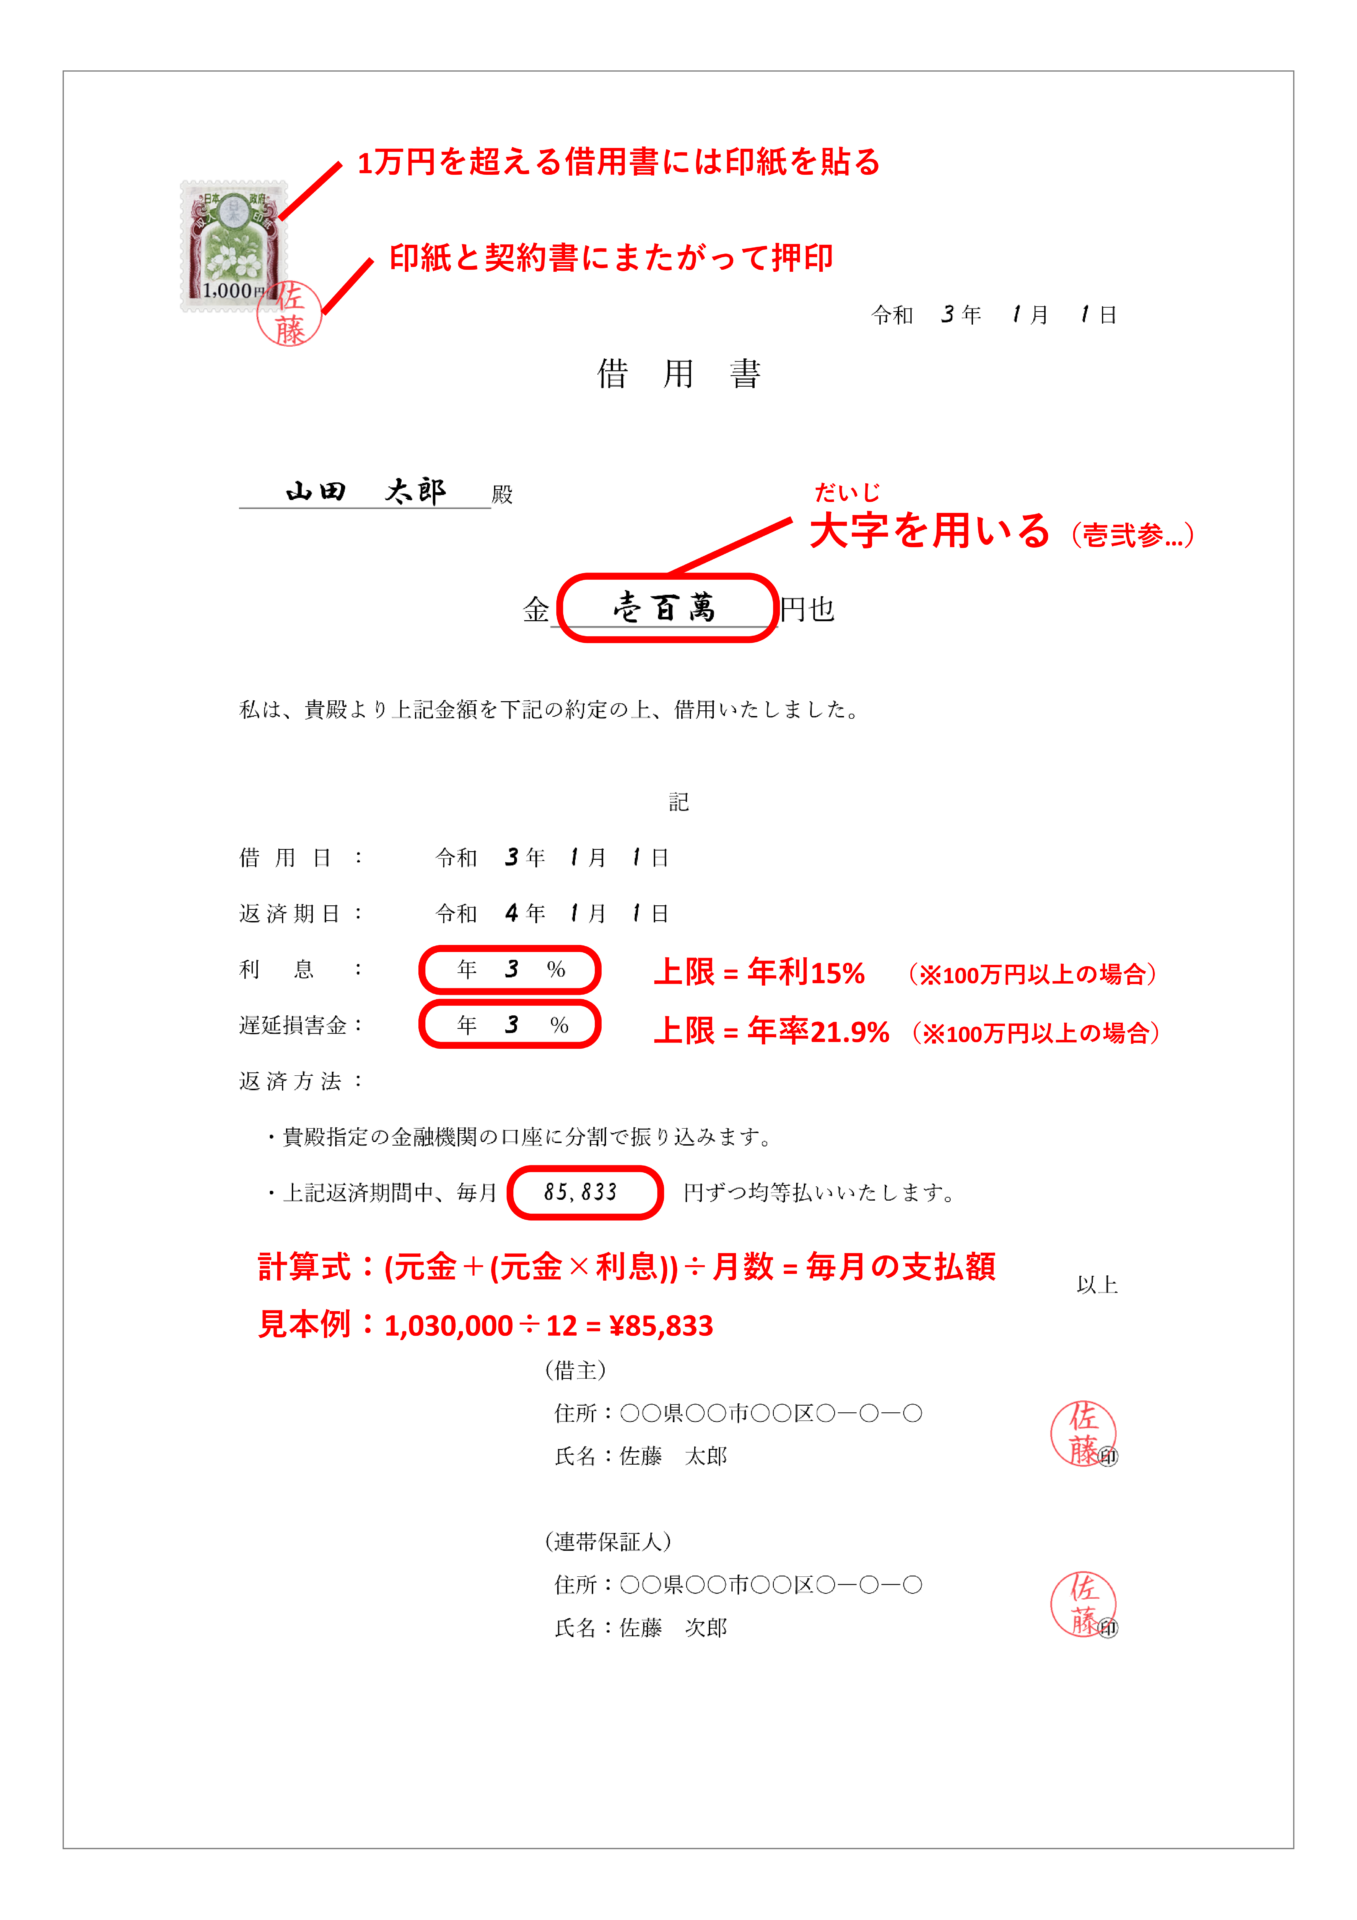
借用書が法的証拠として認められるには、記載内容に曖昧さや欠落があってはなりません。以下の基本構成に沿って作成することが求められます。
借 用 書
貸主 [貸主の氏名] 殿
私は、本日、貴殿より以下の通り金銭を借用いたしました。
1. 借入金額:金 ◯◯◯,◯◯◯ 円也
2. 借入日(受領日):2026年◯月◯日
3. 返済期日:2026年◯月◯日
4. 返済方法:貸主指定の銀行口座への振込(振込手数料は借主負担)
5. 利息:年 ◯.◯ %(無利息の場合は「利息は無利息とする」)
6. 遅延損害金:年 ◯.◯ %
2026年◯月◯日
借主住所:東京都◯◯区◯◯ 1-2-3
借主氏名:[借主の自署] (実印または認印)
連帯保証人住所:神奈川県◯◯市◯◯ 4-5-6
連帯保証人氏名:[連帯保証人の自署] (実印または認印)
借用書の書き方において、特に厳格な確認が必要な項目は以下の通りです。
- 借入金額の表記:改ざん防止のため、「金 1,000,000 円也」のように頭に「金」、末尾に「也」を付け、数字の前に隙間を空けない。
- 返済期日と遅延損害金:「来年返す」などの曖昧な表現は避け、「2026年12月31日」と確定日付を明記する。期日を過ぎた場合に備え、年利で遅延損害金を取り決めておく。
- 利息制限法の上限金利の遵守:利息を設定する場合、法律の上限を超えた金利は超過部分が無効となります。
貸付額に応じた利息制限法の上限金利は以下の通り定められています。
- 元本が10万円未満:年20.0%
- 元本が10万円以上100万円未満:年18.0%
- 元本が100万円以上:年15.0%
第三者を立てる場合は連帯保証人の記載ルールにも留意が必要です。連帯保証人は主債務者と同等の重い返済義務を負うため、必ず連帯保証人本人の直筆署名と押印をもらい、身分証明書のコピーや印鑑証明書を添付させておくことが実務上のトラブル防止につながります。
【印紙税額一覧】借用書に収入印紙は必要?金額別の貼付ルール
借用書は、印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当します。借入金額が1万円以上になる場合、記載金額に応じた収入印紙を貼り、消印(割印)を押さなければなりません。
| 借入金額(契約書記載金額) | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上 10万円以下 | 200円 |
| 10万円超 50万円以下 | 400円 |
| 50万円超 100万円以下 | 1,000円 |
| 100万円超 500万円以下 | 2,000円 |
| 500万円超 1,000万円以下 | 10,000円 |
| 1,000万円超 5,000万円以下 | 20,000円 |
「収入印紙を貼り忘れたら借用書は無効になるのか」という不安を持つ方も少なくありませんが、印紙の有無と契約の法的有効性は別問題です。印紙が貼られていなくても借用書としての法的効力は失われません。
ただし、税務調査等で印紙の貼付漏れが発覚した場合、本来納めるべき印紙税額に加えて過怠税(原則として本来の税額の3倍)が徴収されます。無用なペナルティを避けるためにも、金額に応じた印紙を正しく貼付し、消印を施しておく必要があります。
知らないと損する「消滅時効と更新」の落とし穴と回収リスク
借用書を完璧に作成していても、時間の経過によって請求権そのものが消滅してしまう危険があります。債権の回収において最も警戒すべき要素が「消滅時効」です。
現行民法において、個人間の金銭貸借による債権の消滅時効は、原則として「権利を行使することができることを知った時から5年間」(返済期日の翌日から5年)と定められています。期日を定めなかった場合は、貸付の翌日から10年が経過すると時効にかかります。
5年という歳月は想像以上に早く経過します。「相手の経済状況が落ち着くまで待とう」と請求を放置していると、ある日突然、相手方から「時効援用通知」が届き、1円も回収できなくなる事態に陥ります。
時効のカウントをリセット・一時停止させるには、消滅時効の更新(中断)手続きを行う必要があります。具体的には以下の方法が有効です。
- 債務の承認:借主に「1,000円でも返済させる」「返済猶予願や残元本を確認する書面にサインさせる」ことで、時効がゼロから再スタートします。
- 裁判上の請求:支払督促の申立てや民事訴訟を提起することで、時効の完成猶予および判決確定による新たな時効期間(10年)の獲得が可能です。
- 内容証明郵便による催告:配達証明付き内容証明で返済を催告すると、6か月間だけ時効の完成を一時的に猶予させることができます(その間に訴訟提起等の手続きが必要)。
【借用書とは】に関するよくある質問(FAQ)
Q1:親や兄弟、親友の間でも借用書は作成すべきですか?
A1:親しい間柄であっても作成を強く推奨します。感情的なもつれによる人間関係の崩壊を防ぐだけでなく、親族間での高額な貸し借りは「返済の実態がない」と税務署からみなされ、贈与税の課税対象にされてしまうリスクがあるためです。返済期日と利息を明記した借用書を残し、銀行振込で返済履歴を記録することが税務上の自己防衛になります。
Q2:借用書を電子データ(PDFやメール、LINE)で作成・保存しても有効ですか?
A2:メールやLINEでのやり取りも証拠の一部(状況証拠)にはなりますが、紙の借用書に比べると改ざんの容易さや本人の意思確認の立証難易度が上がります。電子契約サービスを利用した電子署名付きPDF文書であれば法的に高い有効性を持ちますが、簡易的なメッセージ画面のスクリーンショットだけでは裁判で借主の特定が争われるリスクが残ります。
Q3:借用書を紛失してしまった場合、もうお金は返してもらえませんか?
A3:借用書を紛失しても、貸付の事実自体が消滅するわけではありません。相手口座への送金履歴、返済を約束したLINEやメールのやり取り、一部返済された通帳記録などを積み重ねることで、貸借の事実を立証できる可能性があります。可能であれば、改めて借主に現状の残債務額を確認する「債務承認弁済契約書」を再作成してもらうのが最善です。
まとめ:個人間融資のトラブルを防ぎ大切な人間関係を守るために
借用書は、単にお金を請求するための武器ではなく、貸主・借主双方の約束を明確化し、将来の言った・言わないの水掛け論やすれ違いを予防するための安全装置です。書面の作成をためらうことこそが、結果として人間関係を破綻させる最大の引き金になります。
必要事項を網羅した借用書の書き方を遵守し、上限金利や印紙税の貼付、5年の消滅時効への配慮を怠らないことが不可欠です。金額が大きい場合やリスクを最小限に抑えたい局面では、迷わず金銭消費貸借契約書の締結や公正証書の作成へステップアップさせ、確実な法的基盤を整えた上で取引を行う姿勢が求められます。 (出典: 借用 書 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
