貯蓄と貯金の違いとは?資産形成で損しない使い分けと2026年最新戦略
「将来のためにしっかりお金を残したい」と考えたとき、私たちは何気なく「貯金」や「貯蓄」という言葉を口にします。しかし、この2つの言葉が指し示す対象の広さや役割には、明確で決定的な違いがあります。言葉の意味を曖昧にしたまま資産づくりを進めると、インフレ局面でお金の価値を実質的に目減りさせてしまうリスクすら潜んでいます。
長引く物価上昇と金利環境の変化に直面する2026年現在、家計防衛と資産成長を両立させるためには、両者の定義を正しく整理し、目的に応じて使い分ける視点が欠かせません。金融リテラシーの第一歩となる「貯蓄」と「貯金」の違いを紐解き、賢く資産を築くための具体策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」は現金を貯める行為や預貯金を指し、「貯蓄」は株式・投資信託・保険まで含んだ金融資産全体の総称。
- 要点2:銀行にお金を預ける行為は「預金」、ゆうちょ銀行やJAバンクなどは「貯金」という制度上の区別が存在。
- 要点3:初心者は「生活防衛資金としての貯金」を確保した上で、「インフレに強い投資を含む貯蓄」へステップアップするのが鉄則。
【決定的な差】貯蓄の意味と貯金の定義|対象となる金融資産の範囲
日常会話では同義語のように扱われがちですが、金融の観点では「貯蓄は貯金を包含する上位概念」という関係が成り立ちます。
まず貯金の定義は、極めてシンプルに「お金(現金)を貯めること」です。手元のタンス預金や、金融機関の口座にお金を預け入れる行為そのものを指します。元本が保証されており、必要なときにすぐ現金化できる流動性の高さが特徴です。
一方で貯蓄の意味は、現金の枠組みを大きく超えます。貯蓄とは「保有するすべての金融資産の総額」を指す言葉です。具体的には、普通預金や定期預金といった現金性の資産に加え、株式、投資信託、国債などの有価証券、さらには解約返戻金のある貯蓄型保険や金(ゴールド)まで、換金可能な資産全般が含まれます。
つまり、「貯金が100万円ある」という場合は手元の現金や口座残高のみを指しますが、「貯蓄が1000万円ある」という場合は、投資信託や個人年金保険などの評価額も含めた総資産を意味します。この「範囲の広さ」こそが最大の違いです。
「貯蓄と預金の違い」「預金と貯金の違い」をスッキリ整理
貯蓄や貯金と並んでよく耳にするのが「預金」という言葉です。これらがどう関連しているのか、金融機関の仕組みから整理しておきましょう。
まず貯蓄と預金の違いについて見ると、預金は貯蓄という大きな枠組みの中にある「ひとつの手段」に過ぎません。貯蓄全体のポートフォリオの中に、預金や有価証券が組み込まれているという構図です。
一方、興味深いのが預金と貯金の違いです。どちらも金融機関にお金を預ける行為ですが、実は預け先の機関によって法律上の名称が異なります。
・預金:都市銀行、地方銀行、信託銀行、信用金庫、信用組合など(根拠法:銀行法など)
・貯金:ゆうちょ銀行、JAバンク(農業協同組合)、JFマリンバンク(漁業協同組合)など
歴史的な背景から、ゆうちょ銀行(旧郵便貯金)や農協などでは「貯金」と呼び、一般の民間銀行では「預金」と呼ぶ使い分けが定着しています。普段は何気なく使っている言葉ですが、契約書や公的な金融書類では厳密に区別されています。
貯蓄に含まれる「金融資産の種類」と資産運用の基礎知識
貯蓄を増やしていくためには、現金以外にどのような金融資産の種類があるのかを把握しておく必要があります。代表的な金融資産は、大きく以下のカテゴリーに分類されます。
・流動性資産(預貯金・現金):普通預金、定期預金など。引き出しやすさに優れるが、金利上昇局面でもインフレ率を上回るリターンは得にくい特徴があります。
・運用性資産(有価証券):投資信託、国内外の個別株式、ETF、債券など。価格変動リスクを伴うものの、中長期的な資産成長や配当収入が期待できます。
・保障・積立型資産(保険):終身保険、養老保険、学資保険、個人年金保険などの貯蓄型保険。万一の保障を備えながら、将来に向けた資金準備を兼ねる性質を持ちます。
・実物資産:金(ゴールド)やプラチナなど。インフレや有事の際の価値保全手段として機能します。
資産運用初心者が押さえておくべき資産運用の基礎知識として、これらを用途とリスクに応じてバランスよく組み合わせる「アセットアロケーション(資産配分)」の考え方が極めて有効です。
【年代別平均貯蓄額】データから見るリアルな資産格差の実態
金融広報中央委員会などの公的統計をもとに、日本の世帯における年代別平均貯蓄額の傾向を俯瞰すると、単身世帯・二人以上世帯ともに「平均値」と「中央値」の間に大きな開きがある現実が浮き彫りになります。
・20代:平均値 約150万〜200万円/中央値 約20万〜50万円
・30代:平均値 約450万〜600万円/中央値 約150万〜250万円
・40代:平均値 約650万〜800万円/中央値 約200万〜300万円
・50代:平均値 約1,000万〜1,300万円/中央値 約300万〜450万円
・60代以上:平均値 約1,800万〜2,200万円/中央値 約700万〜1,000万円
一部の富裕層が引き上げる平均値に対し、実態に近い中央値はかなり控えめな水準にとどまっています。この格差が生まれる背景には、給与収入の多寡だけでなく、「貯金(現金)」のまま眠らせていた層と、新NISAなどを活用して「投資を含む貯蓄」へ資金をシフトさせていた層の運用利回りの差が色濃く反映されています。
なぜ貯まらない?貯蓄ができない理由と初心者が踏み出す改善策
「毎月頑張って働いているのに、なかなか手元にお金が残らない」という悩みを持つ人は少なくありません。典型的な貯蓄ができない理由には、共通する行動パターンがあります。
最大の問題点は、「余ったお金を貯金しようとする」姿勢です。生活費を使った後の残金を口座に残す方式では、突発的な出費や日々の無駄遣いによって残高がゼロになりがちです。また、固定費(通信費、サブスクリプション、保険料など)の見直しを行わず、日々の小さな節約ばかりに気を取られてストレスを溜めてしまうケースも目立ちます。
家計改善を図るための第一歩は、給与が振り込まれた瞬間に一定額を別口座へ移す「先取り貯蓄」の自動化です。給与天引きの財形貯蓄や、銀行の自動積立定期預金を設定するだけで、無理なくお金が残る仕組みが完成します。
どちらを優先すべき?効率的な資産形成で勝つための使い分け
「貯金と貯蓄、結局どちらを優先すべきなのか?」という疑問に対する明確な答えは、「まずは貯金を固め、即座に貯蓄全体の拡大へ移行する」という2段階のアプローチです。
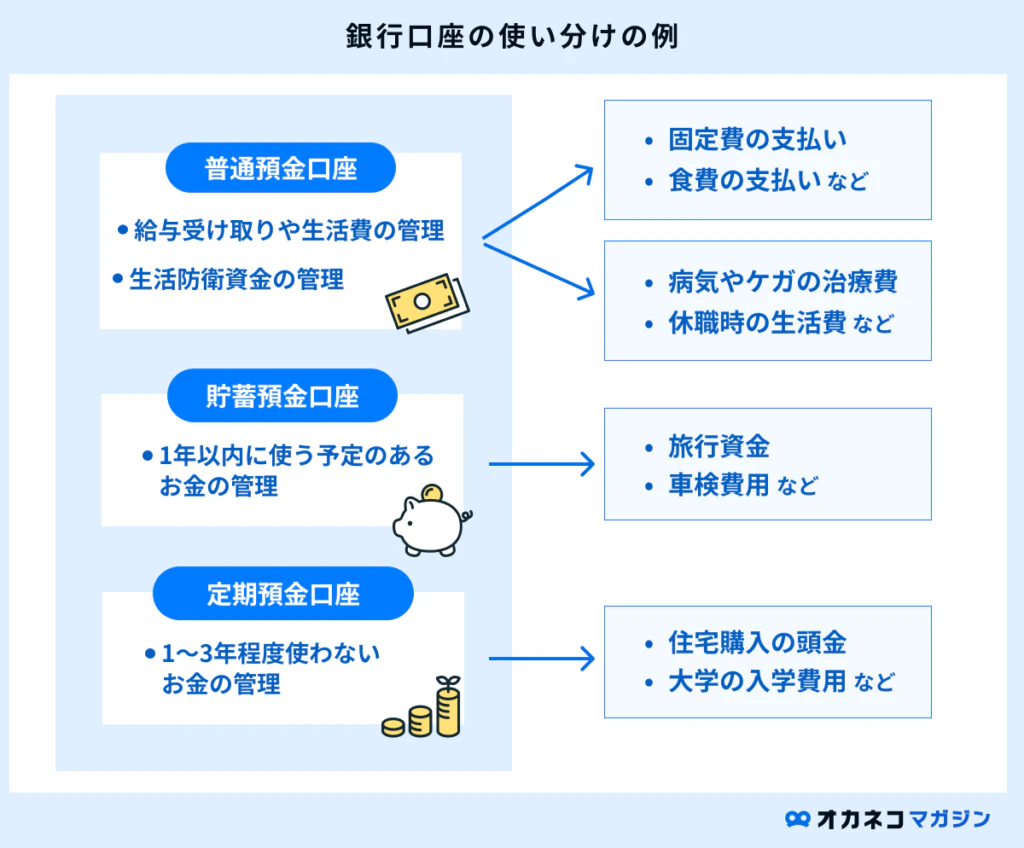
資産形成の土台となるのは、病気や失業、急な家電の故障などに備える「生活防衛資金」です。この生活防衛資金(生活費の3〜6カ月分程度)に関しては、元本割れのリスクがなく即座に引き出せる貯金(普通預金)として最優先で確保しなければなりません。
しかし、防衛資金が貯まった後もすべての余剰資金を普通預金に入れ続けるのは賢明ではありません。物価が年2%上昇する環境では、銀行の預金金利が0.2%程度あっても、実質的な購買力は年々削られていきます。
そこで重要になるのが投資信託と預金のハイブリッド運用です。生活費の半年分を「貯金」として確保した上で、それ以上の余裕資金は新NISAなどを活用し、低コストの全世界株式インデックスファンドといった「投資信託」へ配分します。これにより、予期せぬリスクに備える安心感を維持しながら、インフレに負けないスピードで「貯蓄」全体を最大化させることが可能になります。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:家計簿アプリで資産管理をするときは、貯金と貯蓄を分けるべきですか?
A1:家計簿アプリでは、銀行口座の残高が「貯金(預金)」、証券口座や確定拠出年金、積立型保険が「投資・運用資産」として合算され、総資産として「貯蓄」が表示される仕様が一般的です。まずは総資産(貯蓄)の増減をチェックしつつ、現金の比率が低くなりすぎていないかを確認する使い方が適しています。
Q2:貯蓄型保険は「貯金」と「投資」のどちらに近い性質ですか?
A2:貯蓄型保険は「貯蓄」の一部ですが、性質としては保障を備えた積立商品です。途中で解約すると元本割れするペナルティがあるため、貯金のような流動性はありません。現在では、流動性の高い預金と、運用効率の高いNISA等の投資信託を別個に契約する手法が主流になっています。
Q3:住宅ローンの審査で見られるのは「貯金」ですか?それとも「貯蓄」ですか?
A3:金融機関の審査では、頭金として即座に出せる「預貯金額」に加えて、万一の際に返済能力を担保できる有価証券などを含めた「保有金融資産全体(貯蓄)」の規模が総合的に評価されます。
まとめ:言葉の理解が資産を守る!2026年からの確実な資産形成へ
「貯金」と「貯蓄」の違いを正しく理解することは、単なる言葉の勉強にとどまりません。それは、自分自身の大切な資産を「守るフェーズ(現金・預金)」と「育てるフェーズ(有価証券・保険など)」に明確に切り分けるための羅針盤となります。
まずは足元の生活を守るための預貯金を確実に積み上げ、その後はインフレ時代に対応した投資信託などを組み込んで貯蓄全体の質を高めていく。このシンプルな構造を意識するだけで、無駄な迷いが消え、着実な資産形成への道筋が拓けます。今日からご自身の保有資産を「貯金」と「投資」に棚卸しし、最適な資産ポートフォリオを構築していきましょう。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
