宗教法人は本当に無税なのか?税金逃れ批判の真相と課税議論の行方
物価高や増税の議論が続く日本で、たびたび世論の厳しい視線を集めるのが「宗教法人の税制優遇」です。ネット上やSNSでは「宗教法人は一切税金を払っていない」「税金逃れで私腹を肥やしている」といった怒りの声が飛び交うことも少なくありません。しかし、この言説はどこまでが真実で、どこからが誤解なのでしょうか。
実態を詳しく紐解くと、宗教法人だからといってすべての活動が無条件で無税になるわけではありません。法が認める非課税の範囲と、民間企業と同じように課税される領域の間には極めて明確な境界線が存在します。宗教法人の課税を巡る複雑なルール、不透明と指摘されるマネーの実態、そして見直し論議の最前線まで、徹底的に解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や拝観料などの宗教活動は非課税だが、駐車場経営や不動産賃貸など「収益事業34業種」には法人税が課税されている。
- 要点2:役員報酬には当然所得税が課され、高級外車や私的資産を法人名義にして私的流用する不正には税務署が厳格に追徴課税を行っている。
- 要点3:課税強化を求める世論がある一方、全国の寺院・神社の過半数は経営難であり、一律課税による伝統文化崩壊や信教の自由への懸念から見直しには慎重論も根強い。
「宗教法人は税金を払っていない」は誤解?非課税の本当の理由と境界線
結論から言えば、「宗教法人はまったく税金を払っていない」というのは完全な誤解です。税法上、宗教法人の活動は「本来の宗教活動」と「それ以外の事業」に厳密に区分されており、税金が免除されているのはあくまで前者に限られます。
では、なぜ本来の宗教活動には税金がかからないのでしょうか。根底にある宗教法人非課税理由は、日本国憲法第20条が保障する「信教の自由」と「政教分離の原則」にあります。もし国家が信者からのお布施や祈祷料に課税を認めると、「どの教義が課税対象にふさわしいか」「宗教活動の適否を税務当局が査定する」といった国家権力による宗教への介入を招きかねません。さらに、信者から寄せられる浄財は対価を伴わない寄付金としての性質を持つため、法人税法上の「利益(所得)」とはみなされないという法理上の建前があるのです。
非課税となるのは、お布施、戒名料、玉串料、洗礼料、祈祷料、寄付金といった、宗教的行為への謝礼として受け取る金銭です。これらは営利を目的とした対価ではないため、法人税の対象外とされています。
実はガッツリ課税される?「収益事業34業種」と法人税の軽減税率
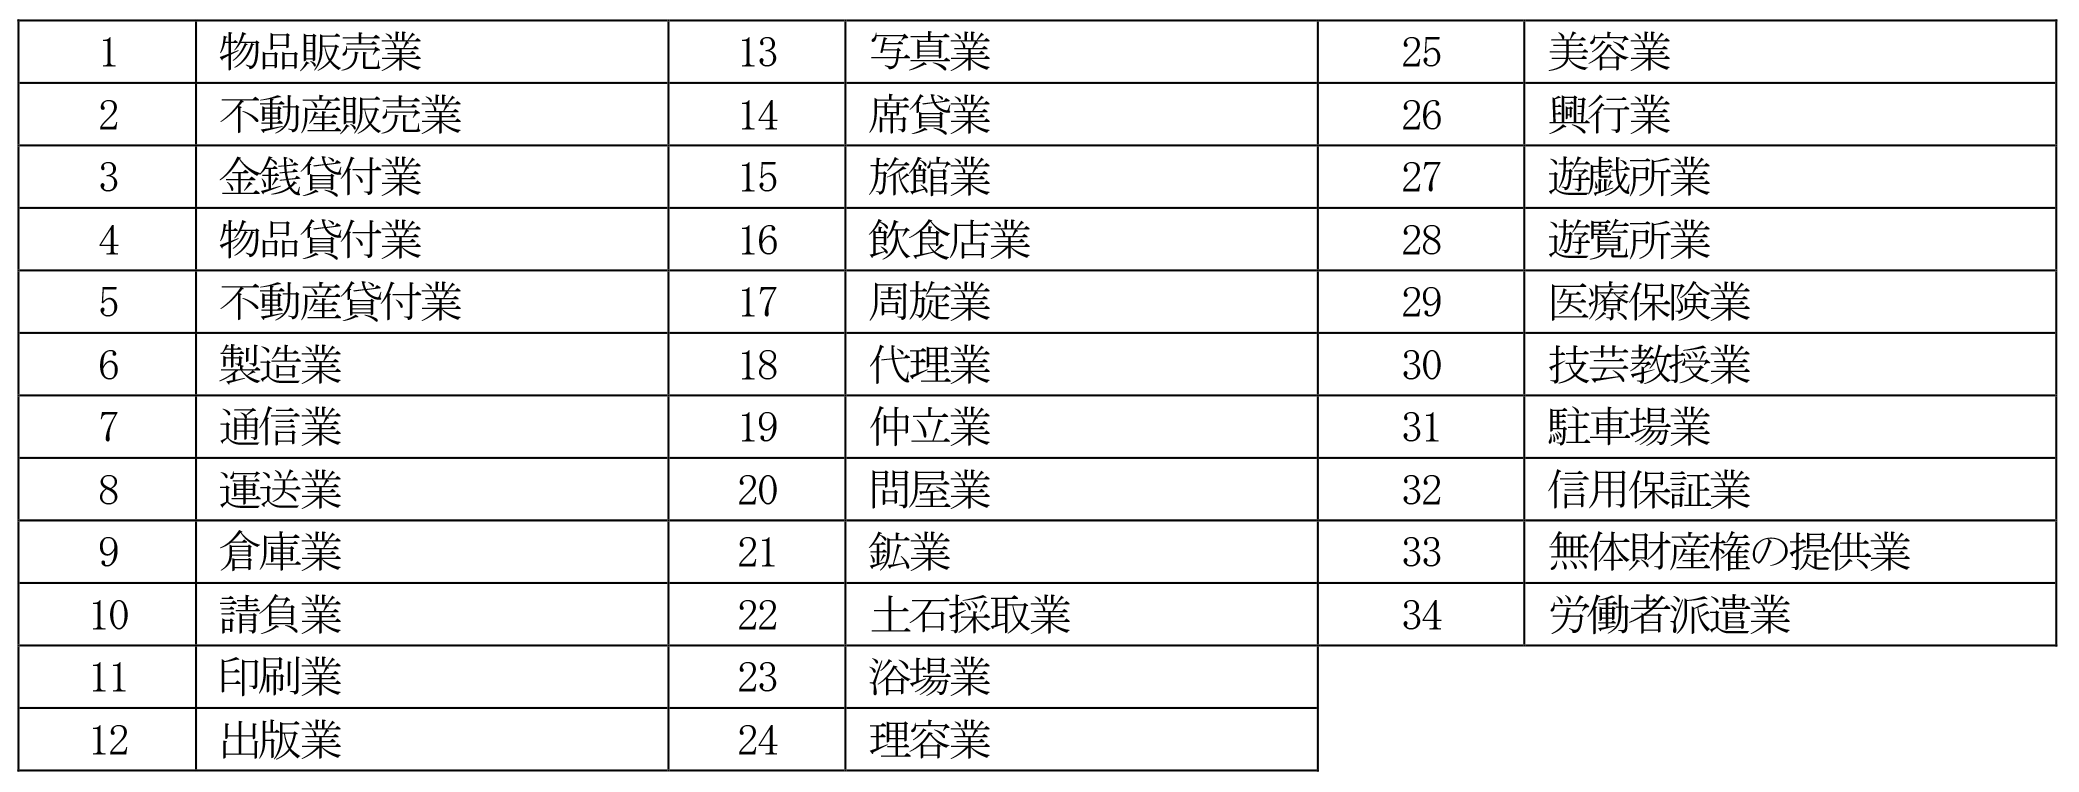
宗教法人であっても、民間企業と同様のビジネスを展開している場合は課税の対象になります。法人税法施行令第5条では、課税対象となる収益事業34業種が明確に規定されています。
具体的には、物品販売業、不動産貸付業、旅館業、駐車場業、結婚式場業などが代表例です。境内地をコインパーキングにして一般車両を駐車させている場合、宗教法人駐車場課税のルールに基づき、その収益は課税対象となります。ただし、参拝者の利便のために設けている無料駐車場は収益事業に該当しないため非課税です。また、お札やお守り、おみくじの授与は本来の宗教活動として非課税ですが、市販の絵葉書やキーホルダー、一般的なお菓子などを販売した場合は「物品販売業」とみなされ課税されます。
収益事業から得た所得に対しては法人税が課されますが、ここにも優遇措置が存在します。通常の普通法人の基本税率が23.2%であるのに対し、宗教法人法人税軽減税率が適用されるため、年800万円超の所得部分についても19%の軽減税率が適用されます。さらに、収益事業から得た利益を本来の宗教活動のために繰り入れた場合、一定割合を損金算入できる「みなし寄付金」の制度も設けられており、実質的な税負担は民間企業よりも軽くなる仕組みが構築されています。
「税金逃れ」と批判される実態|高級車や私的流用にお布施課税と税務署はどう動くか
これほど明確なルールが存在するにもかかわらず、なぜ世間では「税金逃れ」というイメージが定着しているのでしょうか。その背景には、制度を悪用した一部の宗教法人による脱税事件や資産隠しの実態があります。
代表的な手口が、法人名義による高級外車や豪邸の購入です。「宗教法人の資産」としてロールスロイスやフェラーリを買い、宗教活動用と主張しながら実際には住職や教祖一族が日常の私用に使うケースが後を絶ちません。また、信者から手渡しで集めた多額のお布施を法人の帳簿に記載せず、個人の裏金として蓄財するケースも散見されます。
こうした不正に対して、税務署は決して無力ではありません。お布施課税税務署の調査現場では、寺院や教団に対する税務調査が定期的に実施されています。税務当局は、宗教法人の活動実態と住職個人の生活実態を厳しく照合します。例えば、宗教法人から住職へ実質的な経済的利益が渡っていると判断されれば、それは「役員報酬」とみなされ、住職個人に多額の所得税が追徴課税されます。高級外車が宗教活動に必要不可欠であると証明できなければ、現物給与として課税処分が下されるのが通例です。宗教法人税金逃れ実態が報じられるたびに世論は沸騰しますが、法を逸脱した蓄財は明確な違法行為であり、税務署との間で激しい攻防が繰り広げられています。
固定資産税と相続税の優遇措置|かつて京都を揺るがした「拝観料課税問題」の経緯とは
宗教法人が享受する税制優遇の中で、法人税と並んで影響が大きいのが固定資産税と相続税です。
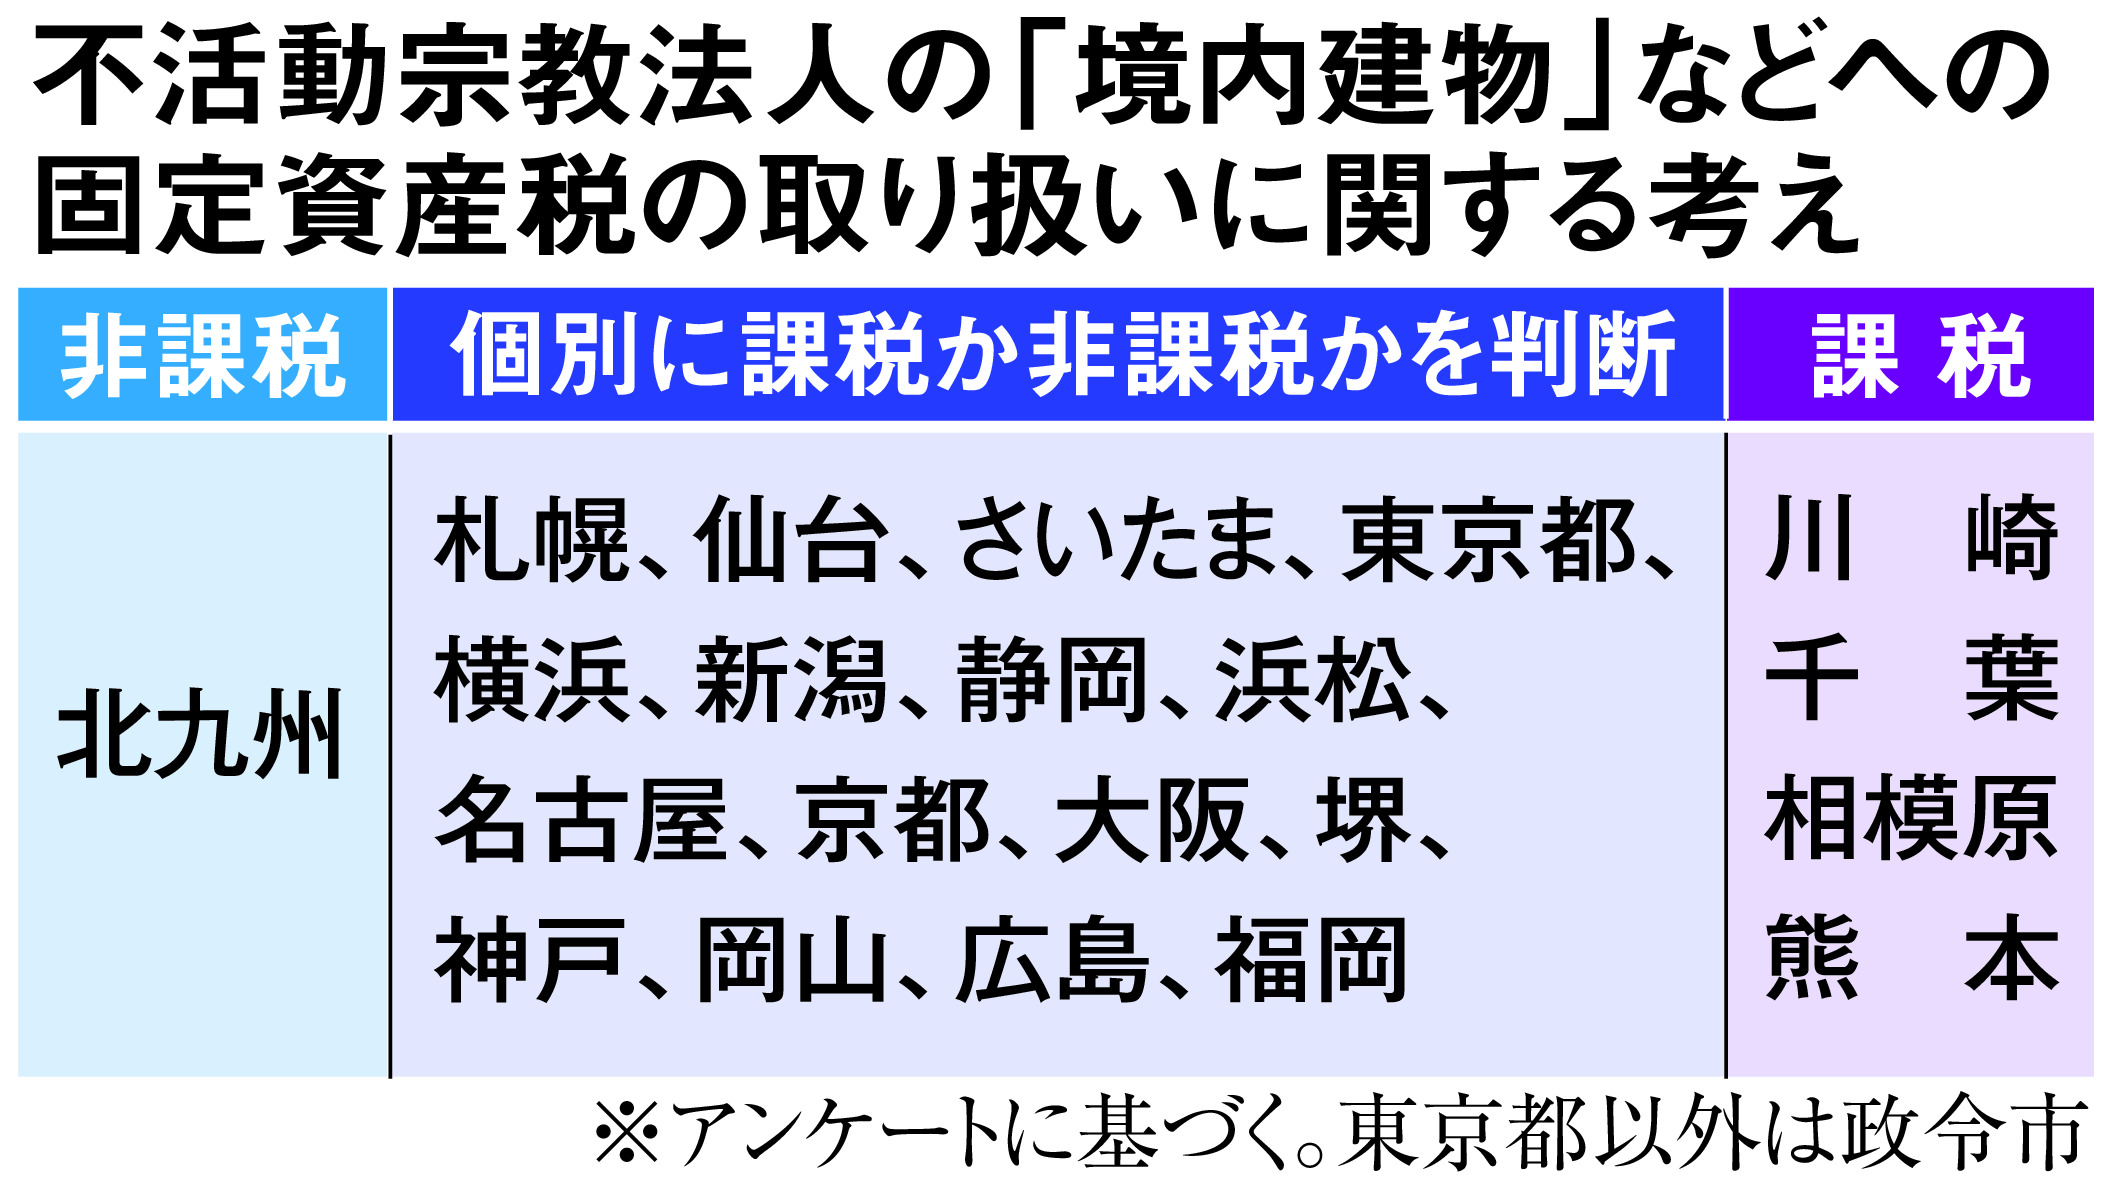
地方税法に基づき、本堂や拝殿、境内地など、本来の宗教活動に直接使用されている不動産には宗教法人固定資産税が課されません。都心の一等地に広大な敷地を持つ大寺院や神社が維持できているのは、この免税措置があるからです。ただし、敷地内にマンションを建てて第三者に賃貸している場合や、外部の事業者に貸し出している土地には通常通り固定資産税が課税されます。
さらに、個人の富裕層が最も頭を悩ませる宗教法人相続税についても、宗教法人は「法人」であるため、代替わり(代表役員の交代)の際に相続税が発生しません。寺院の土地や建物が法人の所有である限り、何世代にわたって住職が交代しても相続税の負担なく資産が引き継がれます。これが、一般市民から見ると「巨大な資産を無税で世襲している」と映る大きな要因となっています。
また、観光寺院の入場料ともいえる「拝観料」を巡っては、過去に大きな衝突がありました。昭和50年代から60年代にかけて起きた拝観料課税問題経緯は、宗教課税の難しさを物語る歴史的事件です。京都市が財源確保のために「古都保存協力税」を導入し、寺院の拝観料に事実上の課税を試みたところ、京都仏教会が猛反発。「信教の自由の侵害」「参拝の対価はお布施と同質である」として、金閣寺や清水寺などの有名寺院が拝観停止(山門閉鎖)という強硬手段に出ました。観光客が激減して京都市経済が大打撃を受けた結果、最終的に京都市は同税の廃止に追い込まれました。この経緯から、拝観料は現在に至るまで非課税の聖域として守られ続けています。
宗教法人への課税見直しは実現するのか?メリット・デメリットと法改正の最新動向
財政難や社会保障費の増大に直面する中、宗教法人課税見直しを求める声は年々強まっています。しかし、制度改革にはメリットとデメリットの双方が存在し、単純な二者択一では解決できない複雑な構造を抱えています。
| 論点 | 課税強化のメリット | 課税強化のデメリット・懸念点 |
|---|---|---|
| 税の公平性 | 一般企業や国民との不公平感が解消され、納得感が得られる。 | 非営利の公益活動を行っている他の法人(NPO等)とのバランスが崩れる。 |
| 財政・税収 | 国および地方自治体の税収が増加し、公共財源として活用可能。 | 大手教団を除けば多くの法人が赤字であり、見込みほどの巨額増税にはならない。 |
| 文化財・地域社会 | 不活動法人の整理が進み、脱税目的の法人売買が抑制される。 | 地方の過疎寺院が軒並み倒産し、歴史的建造物や地域の伝統行事が消滅する。 |
宗教法人課税メリットデメリットを比較すると、最も深刻なのが地方の宗教法人の経営実態です。日本全国に約18万ある宗教法人のうち、黒字経営で潤っているのは都市部の大規模寺社や一部の新宗教に過ぎません。過疎化と少子高齢化が進む地方では、檀家離れが進み、年間収入が300万円未満という極貧寺院が過半数を占めています。住職が会社員や公務員として働きながら、個人の給与を神社の修繕費に充ててなんとか維持しているのが地方の現実です。ここで一律課税を断行すれば、全国の歴史的文化財が維持不能に陥るリスクがあります。
こうした中、宗教法人法改正最新動向として注目されているのは、全面課税ではなく「不活動宗教法人の解散促進」と「財務諸表の開示義務の強化」です。宗教活動を行っていない休眠法人がマネーロンダリングや税金逃れのために売買される問題を防ぐため、所轄庁による管理監督の厳格化が進められています。課税の网を一律に広げるのではなく、不正の温床となっている抜け穴を法改正によって塞ぐアプローチが現実的な落としどころとして議論されています。
【宗教法人の課税】に関するよくある質問(FAQ)
Q1:お布施をもらっている住職は、個人の所得税も払っていないのですか?
A1:いいえ、住職個人には所得税が課税されています。お布施自体は宗教法人の非課税収入ですが、そこから住職に対して支払われる給与は一般の会社員と同じ「給与所得」とみなされます。住職は毎年、所得税や住民税を申告・納税しています。
Q2:神社で販売されている「お守り」や「おみくじ」に消費税がかからないのはなぜですか?
A2:宗教行為に伴う「喜捨金(寄付金)」としての性格を持つためです。お守りやお札は売買契約による商品購入ではなく、神仏への祈願に対する返礼品(授与品)と解釈されているため、消費税の課税対象外(不課税取引)と規定されています。
Q3:宗教法人が所有している土地を売却した場合、税金はどうなりますか?
A3:売却した土地がどのような用途に使われていたかによって分かれます。もともと本堂や境内地など、非課税対象の宗教活動に使われていた土地を売却して得た譲渡益は原則非課税です。しかし、賃貸アパートの敷地や駐車場など、収益事業に供されていた土地の売却益には法人税が課税されます。
まとめ:公平性と信教の自由の狭間で揺れる宗教税制の未来
宗教法人に対する税制優遇は、決して特権階級を甘やかすために作られた制度ではありません。歴史的な背景、憲法が保障する信教の自由、そして地域コミュニティや伝統文化を次世代へ守り伝える公益的な役割を前提として設計されたものです。
しかし、制度の趣旨を逸脱し、宗教の隠れ蓑を悪用して巨額の私的蓄財や税金逃れを図る一部の事例が存在することも否定できない事実です。そうした不正行為が、真面目に地域を守り続けている大多数の寺社に対する世間の不信感を生み出しています。
今求められているのは、感情論に基づく単純な全廃論でも、既得権益の頑なな防衛でもありません。地方の伝統を守る小規模寺院への配慮を怠らず、同時に悪質な脱税行為や不透明な法人売買を徹底して排除する情報公開の推進です。信教の自由という不可侵の権利と、法の下の公平性という納税者の納得感。その二つの均衡点をどこに見出すのか、宗教税制は今、本質的な転換点に立たされています。 (出典: 宗教 法人 課税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
