数分で暴騰!スイスフランショックの真相と上限撤廃の理由を徹底解剖
為替市場の歴史において、最も激しい衝撃をもたらした事件として語り継がれる「スイスフランショック」。わずか数分の間に相場が激変し、多くの投資家が一瞬にして巨額の資金を失ったあの激震は、市場関係者にとって決して風化することのない悪夢の記憶です。
2026年の現在でも、ボラティリティが急激に高まる局面では必ず引き合いに出される教訓の原点となっています。中央銀行の突然の方針転換がなぜ世界中の金融機関や個人投資家を巻き込むパニックへ発展したのか、その裏に隠された構造的要因と阿鼻叫喚の真相を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行がユーロに対する防衛ラインを突如撤廃し、フランが数分で約40%暴騰。
- 要点2:インターバンクの流動性が瞬時に消滅したことでFXの強制ロスカットが作動せず、莫大な追証と破産者が続出。
- 要点3:英アルパリなど名門業者の破綻や世界的金融機関の巨額損失を招き、「相場に絶対はない」という最大の教訓を残した。
【発端の瞬間】スイスフランショックはいつ起きたのか?チャートを揺るがした数分間の激震
相場の歴史を塗り替えた瞬間は、2015年1月15日の日本時間18時30分(スイス現地時間10時30分)に訪れました。夕方の東京市場が引け、欧州勢が本格参入し始めた極めて平穏な時間帯の出来事です。
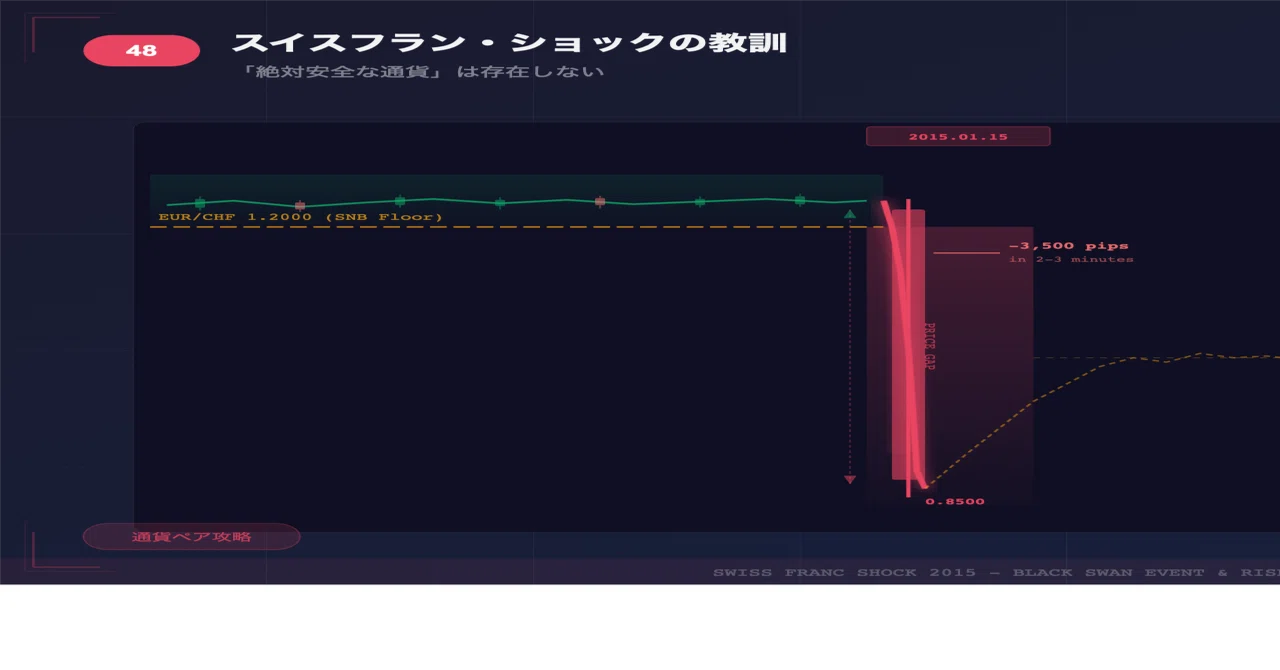
発表直前のスイスフラン急騰の経緯をまとめると、前触れとなる予兆はほぼ皆無でした。スイス国立銀行(SNB)が発表した短い声明文――「1ユーロ=1.20フランの下限目標を撤廃する」という一報がヘッドラインを流れた瞬間、為替ディーラーたちの画面は凍りつきました。
当時のユーロスイスフランのチャートを振り返ると、その異常性が際立ちます。それまで頑固なまでに横ばいを保っていたレートが、発表直後から垂直落下を始めました。わずか20分足らずの間に1.2000フランから一時0.8500フラン付近まで急落し、スイスフランの対ユーロ価値は瞬間的に約41%も跳ね上がりました。
米ドルや日本円に対しても同様で、ドル/スイスフランは数十円規模で暴落し、スイスフラン/円は115円前後から一気に160円台へと吹き飛びました。チャートのローソク足は実体をなさず、空間を飛び越えて下落する未曾有の「窓開け」が発生したのです。
【核心の真相】なぜ起きた?スイス国立銀行が「防衛ライン上限撤廃」に踏み切った理由
スイスフランショックの真相を探る上で欠かせないのが、スイス国立銀行(SNB)が抱えていた深刻なジレンマです。なぜ世界で最も堅実とされる中央銀行が、市場を壊滅させる引き金を引いたのでしょうか。そこには通貨当局としての限界がありました。
発端は2011年9月に遡ります。欧州債務危機に端を発したフラン高を阻止するため、SNBは「1ユーロ=1.20スイスフラン」を絶対に割り込ませない防衛ライン(ペッグ制に近い上限設定)を宣言しました。フラン高が進めば、精密機械や観光業に依存するスイス経済が壊滅的な打撃を受けるため、中央銀行自らが無制限にユーロを買い支える姿勢を示したのです。
しかし、2015年に入ると状況は激変します。欧州中央銀行(ECB)が大規模な量的緩和(国債買い入れプログラム)の導入に踏み切ることが確実視されるようになりました。もしECBがユーロを大量にばら撒けば、ユーロ安の波は止めようがありません。
SNBが1.20フランの防衛ラインを維持し続けるには、無限に押し寄せるユーロをすべて自国通貨フランを刷って買い取らなければならない状況に追い込まれました。当時、スイス中銀の外貨準備高はスイスのGDP比で70%を超える水準に達しており、これ以上のユーロ買い入れは中央銀行自体の財務崩壊(巨額の評価損)を招く危険水域に達していたのです。
上限維持のコストが限界を突破したと判断したSNBのトーマス・ジョーダン総裁(当時)らは、秘密裏に防衛ラインの放棄を決断しました。撤廃のわずか数日前まで幹部が「上限の維持は金融政策の柱である」と公言していた中での電撃発表だったため、世界中が文字通り不意を突かれる形となりました。
【阿鼻叫喚の現場】FXで強制ロスカットが間に合わない!注文板の消失とシステム麻痺
電撃発表の余波は、FX(外国為替証拠金取引)市場に致命的な機能不全を引き起こしました。投資家が最も安全と信じていた「強制ロスカット」のセーフティネットが、完全に崩壊したのです。
通常、FX取引では口座残高以上の損失を防ぐため、証拠金維持率が一定水準を割り込むと自動的に反対売買が行われる強制ロスカット機能が備わっています。しかし、スイスフランショックでは注文を成立させる相手方(流動性)がインターバンク市場から完全に消失しました。
スイスフランを売りたい投資家や業者が数千万人規模で殺到したのに対し、暴騰するフランを買う側(ユーロを買ってフランを売る側)の金融機関が一人もいなくなったのです。その結果、電子取引プラットフォームから気配値(レート)の配信が完全にストップしました。
注文板が完全に空白となったことで、本来なら1.1990や1.1950などで執行されるはずだった逆指値注文やロスカット注文は一切約定しませんでした。数分後、ようやく提示された最初のレートは、防衛ラインから遥か数十円も下の壊滅的な価格でした。
いわゆる「スリッページ」が数百から数千ピップス規模で発生し、FX会社の取引システムは次々とフリーズ。画面が再び動いたときには、強制ロスカットが作動することなく、投資家の口座残高はゼロを突き抜けて天文学的なマイナスを記録していました。
【壊滅的被害】巨額の追証・破産者が続出…名門アルパリ破綻の衝撃と業界への打撃
この前代未聞のレート乖離により、FX取引の歴史上で最大の被害が生じました。「元本以上の損失は出ないはず」と思い込んでいた多くの投資家に突きつけられたのが、証拠金を遥かに超える借金である「追証(追加証拠金)」の請求です。
当時、スイス中銀が1.20フランを死守していたため、「1.2000の少し手前でユーロ/スイスフランを買えば、中銀の買い支えがあるため絶対に負けない」と考えたトレーダーたちが、高レバレッジで大量の買いポジションを保有していました。その安心感を信じ切っていた人々の元に、一夜にして数千万円から数億円の支払い督促が届く事態となりました。
資産をすべて失うだけでなく、背負いきれない巨額債務を抱えて自己破産に追い込まれる個人投資家が世界中で続出しました。金融先物取引業協会のデータによると、日本国内だけでも個人顧客の未収金(払えなくなったマイナス残高)は瞬く間に数十億円規模に達しました。
打撃を受けたのは個人投資家だけではありません。顧客が抱えたマイナス残高を回収できなくなったFXブローカー自身も経営危機に直面しました。中でも世界的な知名度を誇ったイギリスの大手FX会社「アルパリ(Alpari UK)」は、わずか1日で破綻に追い込まれ、金融界に大きな衝撃を与えました。
さらに、米FX大手のFXCMも数億ドル規模の損失を抱えて経営危機に陥り、米投資会社による緊急支援で辛うじて延命する事態となりました。名門ヘッジファンドのエベレスト・キャピタルが運用していた主要ファンド(約1,000億円規模)が全額消失して閉鎖に追い込まれるなど、機関投資家や大手銀行(シティグループやドイツ銀行など)も数百億円規模の痛手を被りました。
【2026年に学ぶ教訓】安全資産の罠とテールリスクに立ち向かうリスク管理術
スイスフランショックから年月が経過した2026年の現在においても、この事件が遺した教訓は色あせていません。アルゴリズム取引や高頻度取引(HFT)が進化し、相場の変動スピードがさらに加速している今だからこそ、心に刻むべき原則があります。
第一の教訓は、「中央銀行の発言や防衛ラインを盲信してはならない」ということです。当局のコミットメントは自国の国益を守るための手段に過ぎず、維持が困難と判断されれば予告なしに梯子を外されます。「絶対に下がらない水準」など市場には存在しません。
第二の教訓は、「ストップロス(損切り注文)や強制ロスカットは絶対の安全装置ではない」という現実です。流動性が枯渇するパニック相場では、注文価格から大きく乖離した水準でしか約定しない、あるいは約定すらしないリスクが常に潜んでいます。
テールリスク(滅多に起きないが起きると壊滅的な事象)から資産を守るためには、以下の運用姿勢が不可欠です。
- 実効レバレッジを低く抑える:ボラティリティ急拡大時にも強制決済を回避できるよう、口座資金に対する取引比率を厳格に管理する。
- 歪んだペッグ通貨・介入相場に過度に乗らない:当局が無理に押さえ込んでいる相場は、歪みが破裂した際の反動が破壊的なエネルギーを持つ。
- 取引口座の分散とリスク許容度の見極め:最悪の事態が発生した場合に、生活基盤を揺るがす資金を単一の市場に晒さない。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックで発生した追証は自己破産で帳消しにできたのですか?
A1:日本の法律上、FX取引による債務は原則として「免責不許可事由」に該当しますが、裁判所の裁量によって免責(借金の免除)が認められるケースが多く、実際に多くの投資家が自己破産手続きによって法的に救済されました。ただし、手続き中は財産の処分や資格制限を受けるなど、極めて重い社会的ペナルティを伴いました。
Q2:なぜスイス国立銀行は上限撤廃を事前に市場へ予告しなかったのですか?
A2:事前の予告を行うと、その瞬間に世界中から防衛ラインを突破しようとする投機的なスイスフラン買いの注文が殺到し、数千億ドル規模の資金が一気に動いて制御不能な市場崩壊を招くためです。中央銀行が為替ペッグや介入ラインを撤廃する際は、投機筋に隙を与えないよう「抜き打ち(サプライズ)」で実行するのが通貨防衛の冷徹な鉄則とされています。
Q3:海外FX業者の「ゼロカットシステム」は機能しなかったのですか?
A3:原則として口座残高以上の損失を業者が肩代わりする「ゼロカット」を掲げていた海外業者も、スイスフランショックの規格外の損失には耐えられませんでした。一部の優良業者はゼロカットを執行して評判を上げましたが、アルパリのように会社自体が即座に破綻した業者や、規約の例外条項を持ち出してゼロカットの適用を拒否し顧客に追証を請求した業者も現れ、大きなトラブルに発展しました。
まとめ:相場に「絶対」はないという最大の歴史的教訓
スイスフランショックは、それまで市場を支配していた「スイスフランは永世中立国の安全通貨」「中銀の防衛ラインは破られない」という神話を一瞬にして粉砕しました。相場においてもっとも危険なのは、外部の激変ではなく、市場参加者が抱く慢心と油断です。
流動性が消失した板の前では、高度な自動売買システムも個人の緻密な資金計画も無力化します。相場に参加し続ける限り、確率が極めて低くとも壊滅的な被害をもたらすブラックスワンは必ず周期的に現れます。この歴史的悲劇の真相を胸に刻み、常に最悪のシナリオを想定したリスク管理を徹底することこそが、市場で生き残り続けるための唯一の盾となります。 (出典: スイス フラン ショック(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
