扶養親族等申告書を出さないと損?書き方と手取り激減を防ぐ全知識
秋から冬にかけて勤務先から配布されたり、日本年金機構から郵送されてきたりする「扶養親族等申告書」。書類の文字が細かく項目も複雑に見えるため、記入を後回しにしている方も少なくありません。しかし、この申告書を正しく理解せず放置してしまうと、本来受けられるはずの税制上の控除が一切適用されず、翌年以降の手取り額が大幅に減ってしまう危険性があります。
会社員が行う年末調整のベースとなる書類であると同時に、年金受給者にとっても源泉徴収税額を左右する極めて重要な手続きです。本記事では、申告書を出さない場合に生じる具体的な経済的デメリット、会社員と年金受給者それぞれの正確な書き方、各種控除の最新要件までを網羅して分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると各種控除が適用されず、所得税の源泉徴収税額が最大化して毎月の手取りが大きく減少する。
- 要点2:会社員だけでなく年金受給者にも専用の申告書があり、日本年金機構からの送付時期(例年9月〜10月頃)に合わせた確実な対応が必須。
- 要点3:提出期限を過ぎてしまっても、確定申告による還付手続きを行うことで払いすぎた税金を取り戻すことが可能。
【放置厳禁】扶養親族等申告書を出さないとどうなる?手取りが減る決定的な理由
「扶養する家族がいないから出さなくてもいいだろう」「面倒だから後回しにしよう」と申告書を提出しない場合、待っているのは手取り額の大幅な減少です。扶養親族等申告書は、国に対して「自分にはこれだけの生活上の負担があり、各種控除を受ける権利がある」と申告するための唯一の公式ルートだからです。
もし会社員がこの書類を提出しなかった場合、会社側は税法上「乙欄(おつらん)」と呼ばれる高税率の源泉徴収区分を適用せざるを得なくなります。基礎控除すら反映されないまま所得税の源泉徴収税額が機械的に算出されるため、毎月の給与から差し引かれる税金が跳ね上がり、手取りが数万円単位で減るケースも珍しくありません。
年金受給者の場合も同様です。申告書を出さないと、各種控除がないものとして一律の計算が適用され、年金支給額から天引きされる税金が重くなります。「単なるアンケート用紙」のような感覚で放置すると、本来支払う必要のない税金を長期間にわたって前払いさせられる形になるため、期日通りの提出が何よりも最優先されます。
【会社員と年金受給者】2つの申告書の違いと「提出不要な人」の判断基準
一口に「扶養親族等申告書」と言っても、給与所得者が勤務先に提出する書類と、年金生活者が公的機関に提出する書類では性質が異なります。自身がどちらの対象であり、提出義務があるのかを明確に切り分ける必要があります。
現役世代の会社員やパート・アルバイトが提出するのは「給与所得者の扶養控除等(異動)申告書」です。これは主たる給与の支払いを受ける勤務先(1か所のみ)に原則全員が提出しなければなりません。単身者であっても、基礎控除の適用を受けるために提出が必須となります。
一方、シニア世代を対象とするのが「公的年金等の受給者の扶養親族等申告書」です。こちらは毎年秋口に日本年金機構から送付時期を迎えるもので、年金額が一定水準(65歳未満は108万円、65歳以上は158万円)を超え、かつ課税対象となる受給者宛てに届きます。
ここで気になるのが「提出不要な人」の基準です。年金受給者に関して言えば、送られてきた申告書に印字されている扶養親族等の情報に変更がなく、扶養控除・配偶者控除・障害者控除などを受ける必要がない単身受給者の場合、提出を省略できる仕組みが整えられています。ただし、勤務先への給与所得者用申告書は、原則として全従業員が提出対象となる点に注意してください。
【完全図解】国税庁の記入例に沿った扶養控除申告書の正しい書き方
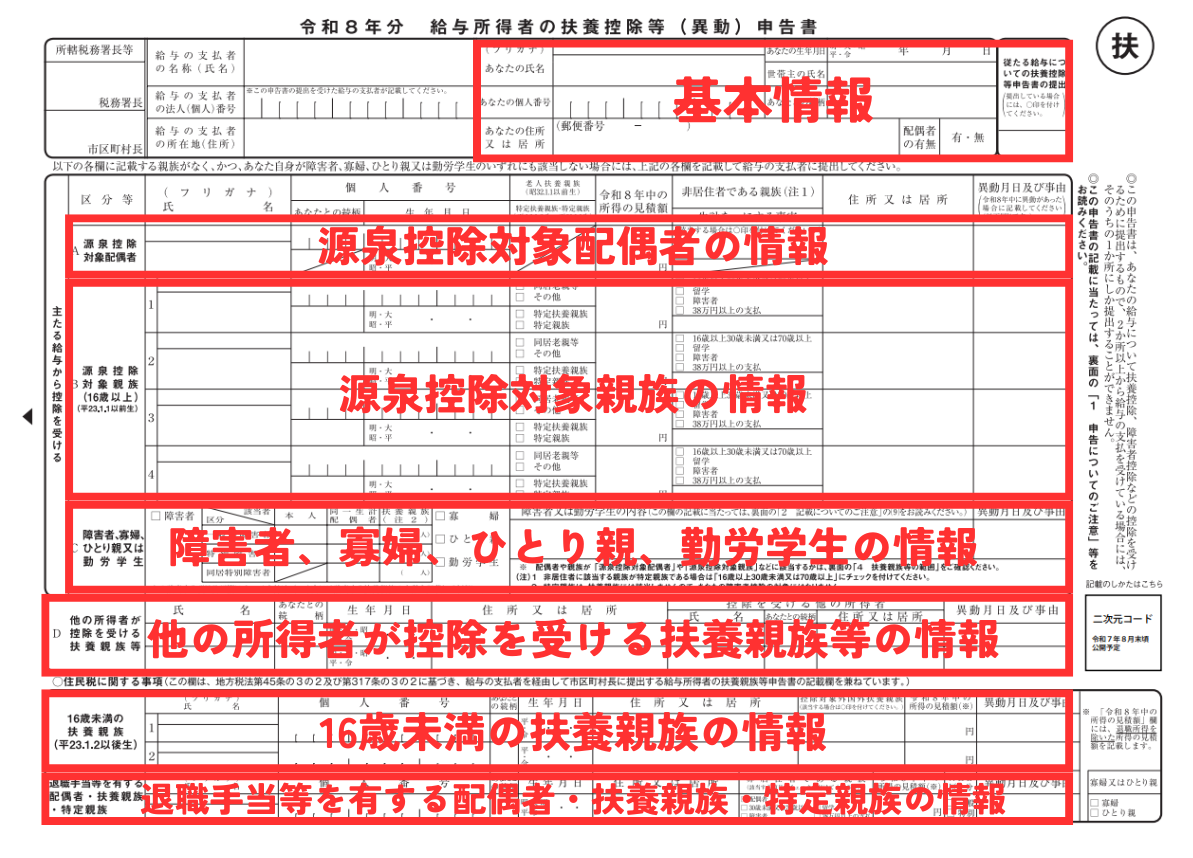
書類作成で挫折しないためには、記入欄のブロックごとの意味を理解することが近道です。国税庁の記入例をベースに、押さえるべき重要ステップを整理しました。
まず最上段の「基本情報欄」には、自身の氏名・住所・生年月日を正確に記入します。会社員の場合、会社の指示に従ってマイナンバーの記載義務が生じる場合がありますが、すでに社内システム等で提出済みの場合は記載不要とされるケースが増えています。会社の運用ルールを事前に確認しておきましょう。
次にメインとなる「控除対象配偶者」や「控除対象扶養親族」の欄です。ここには、同一生計の配偶者や16歳以上の親族(子ども、両親など)の氏名と、その年の「所得の見積額」を記載します。収入金額そのものではなく、給与所得控除を差し引いた「所得金額」を書く必要がある点が最大の落とし穴です。
さらに、16歳未満の扶養親族については、所得税の控除対象外(児童手当の支給対象のため)ですが、住民税の非課税限度額を判定するために最下段の「住民税に関する事項」への記載が欠かせません。子どもの名前を書き忘れると、住民税の算定で不利になる可能性があるため、漏れなく記入しましょう。
【2026年最新】配偶者控除・ひとり親控除の申告要件と「103万の壁」の実情
各種控除を受けるための要件は、働き方の変化や法改正に伴い細かく定められています。特に申告書の記入時に確認すべきなのが、配偶者控除とひとり親関連の控除です。
配偶者控除の申告要件では、本人の合計所得金額が900万円(給与年収1,095万円)以下の場合に満額の38万円が控除されます。配偶者側の年収要件としては、長らく議論が続くパート収入のいわゆる「103万の壁」(給与所得控除55万円+基礎控除48万円)がひとつの基準となっており、これを超えた場合でも「配偶者特別控除」により段階的に控除を受けられる設計になっています。
また、見落とされがちなのがひとり親控除や寡婦控除の項目です。婚姻歴の有無にかかわらず、生計を一にする子を持ち合計所得金額が500万円以下であれば、35万円の「ひとり親控除」が適用されます。以前の税制に比べて適用範囲が是正されているため、該当するにもかかわらず未申告となっているケースが散見されます。申告書の「C 障害者、寡婦、ひとり親又は勤労学生」欄を忘れずにチェックしてください。
【提出遅れ・未提出時のリカバリー】年末調整の期限超過と確定申告による還付手続き
万が一、勤務先が指定する年末調整の提出期限(一般的には11月中旬から12月上旬頃)に間に合わなかった場合でも、焦る必要はありません。段階に応じた適切なリカバリー手順が存在します。
期限を数日過ぎた程度であれば、給与計算の締め日次第で勤務先の総務・経理担当者が受け付けてくれることがあります。まずは速やかに担当窓口へ連絡し、書類の差し替えや追加提出が可能かを確認してください。
会社側の年税額計算が完全に完了してしまい受付不可となった場合や、年金機構への提出を失念して過大に源泉徴収されてしまった場合は、翌年2月16日から3月15日までの間に確定申告を行うことで還付手続きが可能です。源泉徴収票を手元に用意し、マイナンバーカードを用いたe-Taxを利用すれば、スマートフォンから短時間で正しい控除を反映させた申告が行えます。払いすぎた所得税は、後日指定口座へしっかりと返金されます。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:副業をしている場合、扶養控除申告書は両方の会社に出す必要がありますか?
A1:いいえ、扶養控除等申告書を提出できるのは「主たる給与の支払いを受ける1社のみ」です。2か所以上の会社に重複して提出することは法律で禁じられています。副業先(従たる給与)では申告書を出さず、本業の源泉徴収票と副業の源泉徴収票を合算して確定申告を行ってください。
Q2:年金生活で妻を扶養に入れていますが、申告書を出さないとどうなりますか?
A2:日本年金機構へ申告書を提出しないと「配偶者控除」が適用されず、夫の公的年金から差し引かれる源泉徴収所得税が増加します。結果として受給額が目減りするため、配偶者の所得状況を記入して期限内に必ず返送する必要があります。
Q3:年男・年女の大学生の子どもがアルバイトを始めましたが、扶養から外れますか?
A3:子どもの年間の給与収入が103万円(合計所得金額48万円)を超えると、親の税法上の扶養親族(特定扶養親族など)から外れることになります。19歳以上23歳未満の特定扶養親族は控除額が63万円と非常に大きいため、超えてしまった場合は追徴課税のリスクを避けるためにも申告書の内容を速やかに修正してください。
まとめ:控除漏れを防ぎ手元に残るお金を守るために
扶養親族等申告書は、自分自身と家族の生活実態に合わせた公平な納税を行うための必須書類です。記入や確認の手間を惜しんで提出を怠ると、高税率での天引きが行われ、家計に直接的な痛手をもたらします。
書類が手元に届いた段階で家族の年間収入見込みを確認し、提出期限を守って処理することが鉄則です。万が一の提出遅れに対しても確定申告という確実な挽回手段が用意されています。正しい知識を身につけ、各種控除の権利を漏れなく行使して大切な手取り額を守り抜きましょう。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
