宗教法人の非課税はなぜ続く?税優遇の理由と収益事業の境界線
国家財政の逼迫や相次ぐ増税議論のなかで、常に世論の厳しい視線が注がれるのが「宗教法人に対する税制優遇措置」です。「なぜお寺や神社、新興宗教は税金を払わなくてよいのか」「宗教活動の名を借りたビジネスではないのか」といった疑問や批判は、SNSやネット掲示板を中心に絶えず噴出しています。
しかし、法律上の実態を精査すると、「宗教法人はあらゆる税金が免除されている」という認識には多くの誤解が含まれています。信仰の自由を守るための歴史的経緯と、明確に課税対象となる収益事業の線引き、そして制度を悪用した脱税スキームへの監視など、税務の現場では複雑な境界線が引かれています。2026年現在の法制度と課税見直しをめぐる議論の深層を、客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教活動(お布施・境内地など)は非課税だが、駐車場経営などの収益事業や住職個人の役員報酬には法人税・所得税が課税される。
- 要点2:非課税措置の根拠は「信教の自由」と「憲法89条の政教分離」にあり、国家が税金を通じて宗教の教義や存続に干渉しないための制度設計である。
- 要点3:休眠法人の売買や税金逃れの温床となっている実態に対し、国税庁の監視強化と課税見直しの法改正議論が急速に進展している。
【徹底解剖】宗教法人はなぜ非課税なのか?税優遇が続く3つの決定的な理由
宗教法人が税法上の優遇措置を受けている背景には、単なる慣習ではなく、国家の根幹に関わる法理と歴史的な経緯が存在します。最大の理由は、憲法第89条が定める政教分離の原則と、信教の自由の保障です。仮に国家が宗教活動そのものに課税権限を行使した場合、「どの教団に重税を課し、どの教団を優遇するか」という国家権力による宗教への介入・選別が生じるリスクが生じます。戦前・戦中の国家神道体制と宗教弾圧への反省から、国家が宗教の価値判断に立ち入らない防壁として憲法89条に基づく政教分離税制が確立されました。
2つ目の理由は、宗教活動に伴う金銭の授受が「対価性のない喜捨(寄付)」と法的に定義されている点です。お布施や初詣の賽銭、玉串料、寄付金は、商品やサービスの購入代金ではなく、信仰心に基づく自発的な給与とみなされます。法人税法上、対価性のない寄付金は収益(益金)に算入されないため、お布施に税金がかからない非課税の仕組みが成立しています。
3つ目の理由は、宗教法人の非営利性と公益性です。宗教法人法において、法人の財産は教団や個人の私有物ではなく、解散時の残余財産も他の宗教法人や国・地方自治体に帰属することが義務付けられています。営利企業のように株主配当を行うことが構造的に禁じられている点も、宗教法人の非課税理由を法的に支える大きな根拠となっています。
【境界線の真実】実は課税される?宗教法人の収益事業と税金のリアル
「宗教法人は一円も税金を払っていない」という言説は法的な誤りです。宗教法人であっても、法人税法で規定された「34の収益事業」から得た所得には明確に課税が行われます。例えば、物品販売業、不動産貸付業、旅館業、駐車場業、結婚式場経営などがこれに該当します。
典型的な例が宗教法人の駐車場課税です。参拝者の利便のために境内に設けた無料駐車場は宗教活動の一環として非課税ですが、一般のコインパーキングとして時間貸しを行ったり、月極駐車場として近隣住民に賃貸したりする場合は、不動産貸付業として収益事業とみなされ課税対象となります。
ただし、営利企業とまったく同一の税率が適用されるわけではありません。公益法人等に位置づけられる宗教法人の収益事業には、宗教法人に対する法人税の軽減税率が適用されます。普通法人の基本税率(約23.2%)に対し、宗教法人の収益事業に対する法人税率は年800万円以下の部分で15%、800万円を超える部分で19%(実効税率は普通法人より約10ポイント程度低い水準)に設定されています。さらに、収益事業から得た利益を本来の宗教活動(本堂の修繕など)に繰り入れた場合、一定割合を損金算入できる「みなし寄付金」制度も存在します。
【データ比較】一般法人と宗教法人の税務処理・負担率の完全対照表
一般企業(営利法人)と宗教法人において、各種税金がどのように取り扱われているのかを体系的に整理した比較データは以下の通りです。
| 課税区分・税目 | 宗教活動(本来事業) | 収益事業(駐車場・賃貸等) | 一般営利企業との差異 |
|---|---|---|---|
| 法人税 | 非課税(お布施・祈祷料等) | 軽減税率(15%〜19%) | 普通法人は全所得に約23.2%課税 |
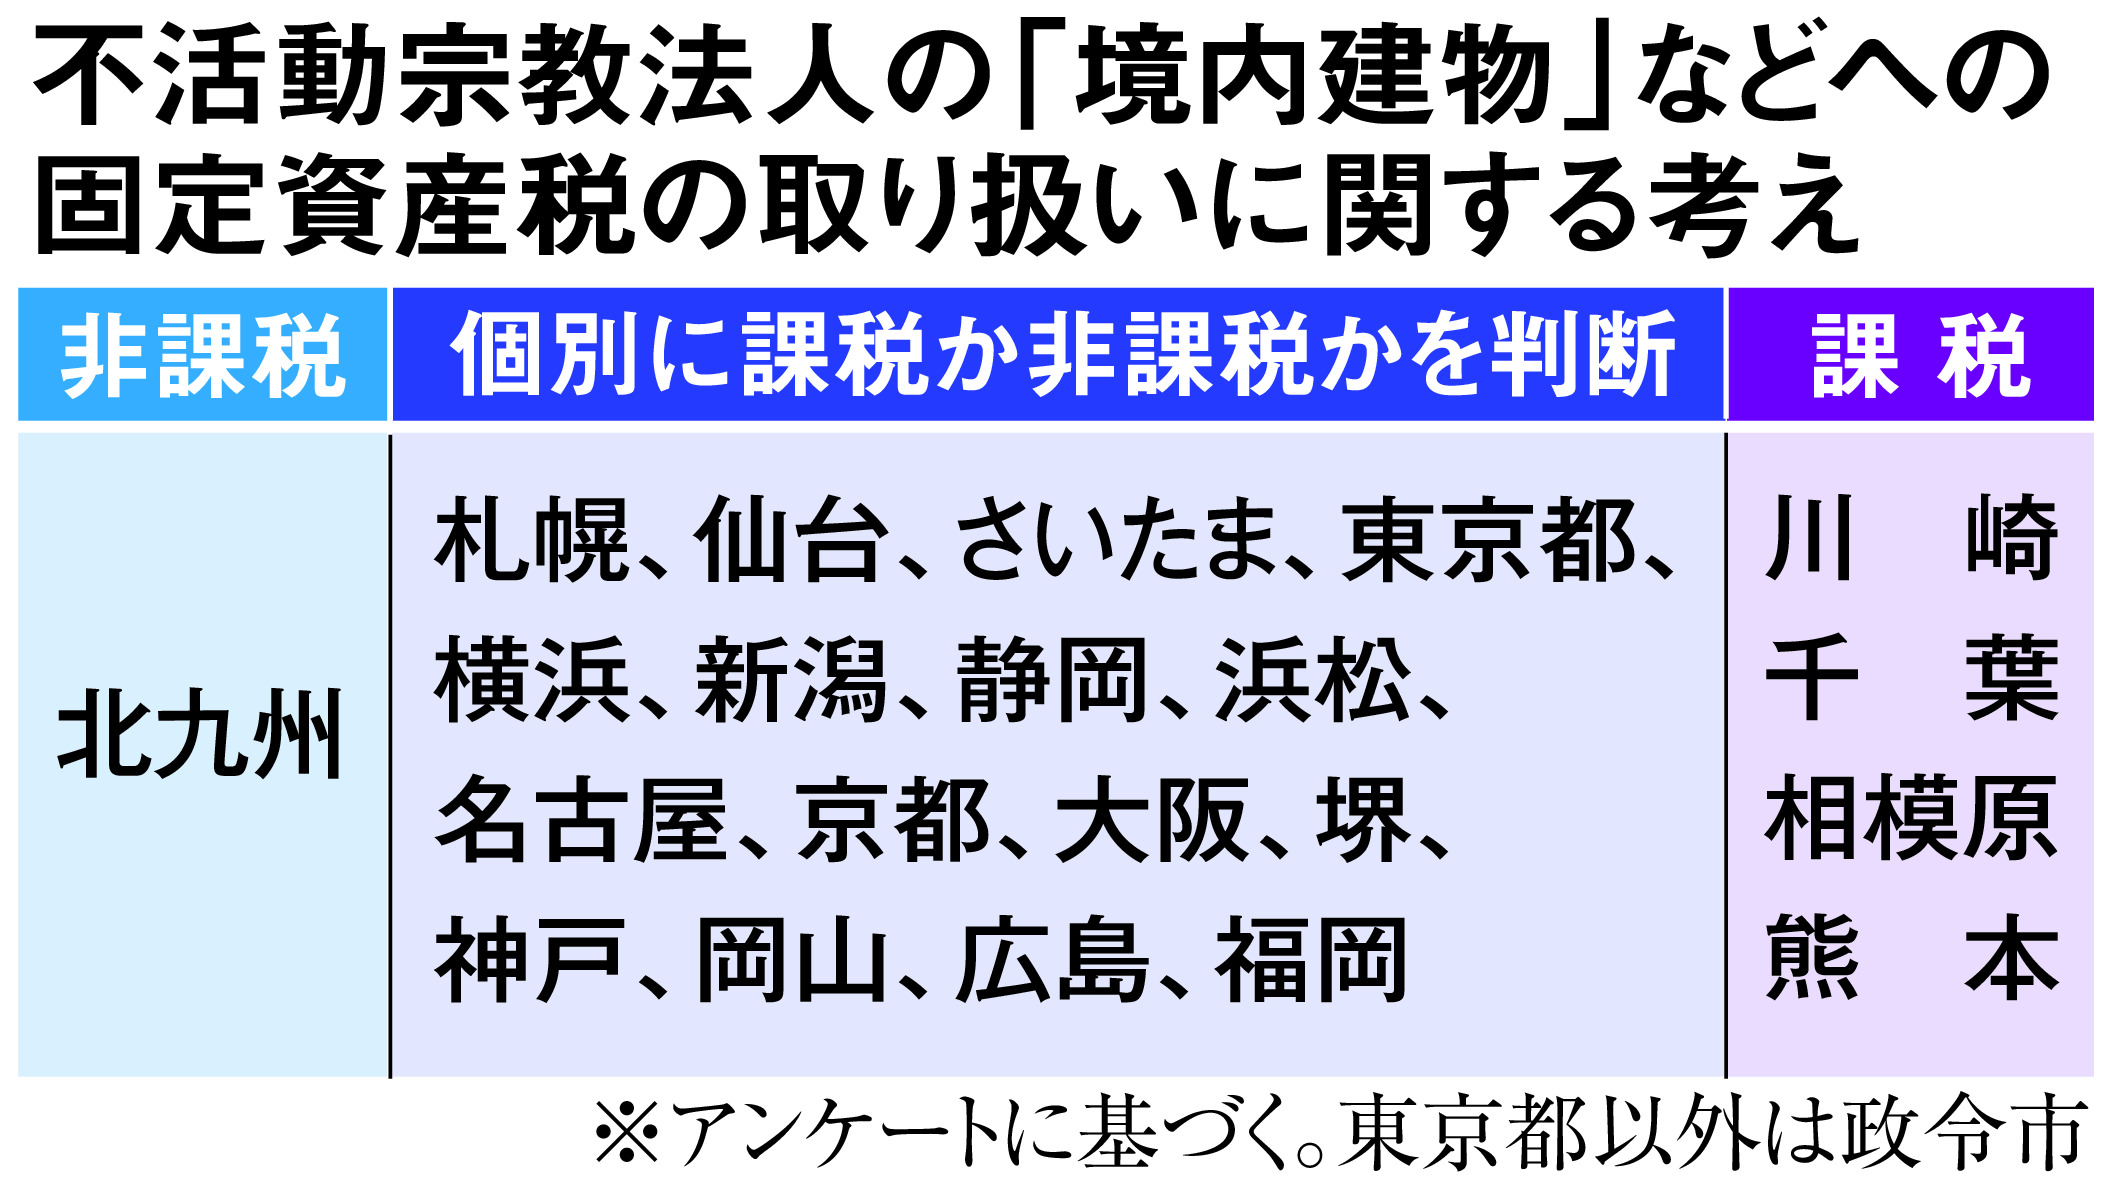
| 固定資産税 | 全額免除(本堂・境内地) | 通常課税(賃貸ビル・有料駐車場) | 宗教本来の用に供する土地建物のみ免税 |
| 所得税(個人) | 通常課税(役員報酬・給与) | 通常課税(役員報酬・給与) | 住職・神職個人には一般人と同等に累進課税 |
| 消費税 | 不課税(お布施・お守り・祈祷) | 通常課税(基準売上1,000万円超) | 対価性のない宗教行為は消費税対象外 |
| 寄付金控除 | 原則適用外(特定公益増進法人のみ) | 適用外 | 一般の宗教法人への寄付は税額控除対象外 |

【実態検証】「坊主丸儲け」は本当か?現場の住職とネット世論の温度差
世間では「坊主丸儲け」という俗語に象徴されるように、宗教関係者が贅沢な暮らしをしているというイメージが根強く存在します。しかし、文化庁の『宗教統計調査』や関係団体の実態調査が示す数字は、世間の抱くステレオタイプとは大きく乖離しています。
日本国内に存在する約18万の宗教法人のうち、実に7割以上が地方の過疎化や檀家離れによる財政難に直面しています。過半数の寺院では年間収入が300万円未満であり、住職が会社員や公務員、教員などの兼業を行わなければ寺院を維持できない「限界寺院」が急増しています。歴史的建造物である本堂や仏像の修繕費は数千万円から数億円に上ることも珍しくなく、宗教法人の固定資産税免除がなければ維持そのものが不可能なケースが大半です。
さらに重要なのは、宗教法人から支払われる役員報酬には所得税が厳格に課税されているという事実です。法人の財産と住職個人の財布は法律上明確に区分されており、法人の口座から個人の生活費を引き出せば役員給与とみなされ、最高45%(住民税と合わせて55%)の累進課税が適用されます。高級外車や私邸の購入を法人の経費として処理する行為は明確な税務違反であり、国税局による追徴課税の対象となります。
一般に知られていない盲点とネットの誤解
宗教法人の税務に関しては、インターネット上で事実無根の言説や極端な誤解が拡散されています。代表的な3つの誤解を是正します。
第一に、「宗教法人に寄付をすれば所得税が大幅に安くなる」という誤認です。国や認定NPO法人、学校法人への寄付には寄付金控除が適用されますが、一般の宗教法人への寄付金控除は原則として認められていません。信者が教団にお布施を納めても、所得控除を受けることはできません。
第二に、「お守りや御朱印の販売はすべて非課税のボロ儲けビジネス」という批判です。国税庁の通達において、お守り、お札、御朱印などは「喜捨金としての性格を有するもの」とされ、販売価格が原材料費や製造コストに比べて著しく高額であっても宗教行為の対価とみなされます。しかし、一般的な絵はがきや観光ガイドブック、キーホルダーなどの明確な物品を市価と同等で販売している場合は、収益事業(物品販売業)として課税対象になります。
第三に、宗教法人の税金抜け道の真相として問題視される「休眠宗教法人の売買」です。後継者不在で活動実態のない宗教法人の法人格(「殻」)が数百万円から数千万円で裏売買され、不動産ブローカーや反社会的勢力が課税逃れやマネーロンダリングの隠れ蓑にする事件が後を絶ちません。国税当局は近年、これら休眠法人の取得による不正スキームに対して集中的な税務調査を実施し、法人格の目的外利用に対して厳罰を下しています。
【2026年最新動向】宗教法人の課税見直し議論と制度改革の行方
国民の税負担感が増大するなか、宗教法人への税優遇に対する批判と見直しを求める声は過去最高水準に達しています。国会や財政制度等審議会においても、宗教法人の課税見直し議論が本格的なテーマとして浮上しています。
議論の中心となっているのは、以下の3つの改革案です。
- 財務情報の公開義務化:一定規模以上の宗教法人に対し、貸借対照表や収支計算書の行政への提出・開示を義務付け、不透明な資金移動を抑止する。
- みなし寄付金制度の縮小・見直し:収益事業から本来事業への利益振替による節税メリットに上限を設ける。
- 固定資産税の非課税範囲の厳格化:観光寺院の拝観料収入や商業利用されている境内地の一角について、実質的な経済活動実態に応じた課税を行う。
【プロの結論】制度の透明化と信教の自由を両立させる判断基準
宗教法人課税の抜本改革において最も警戒すべきは、「一部の悪質な脱税事例やメガ宗教法人の富裕化」を理由に一律の重課税を課し、日本の歴史的文化財を支えてきた無数の零細寺社を消滅に追い込む事態です。
健全な税制を維持するための判断基準は、教義の正当性を国が評価するのではなく、「資金の流れにおける透明性」と「私的流用の完全な排除」に絞った厳格な法執行です。正当な宗教活動と文化財保護には一定の税制上の配慮を残しつつ、商業的実態を持つ事業への適正課税と財務情報の開示を進めることこそが、国民の納得感と信教の自由を守る唯一の道筋といえます。
【宗教 法人 非課税】に関するよくある質問(FAQ)
Q1:お布施や戒名料に領収書が出ないのは脱税行為ではないのですか?
A1:脱税ではありません。お布施や戒名料は対価性のある取引(商行為)ではなく、信者から宗教法人への自発的な寄付(喜捨)であるため、消費税の対象外であり領収書の発行義務も法的に課されていません。ただし、宗教法人の内部帳簿には入金記録を正確に記載する義務があり、個人が私的に着服した場合は所得税の申告漏れとして厳しく処罰されます。
Q2:寺院が運営する納骨堂や霊園の販売収入は非課税ですか?
A2:原則として非課税です。墳墓や納骨堂の永代使用料・管理料は、宗教的儀礼と密接に関連する本来の宗教活動と位置づけられています。ただし、外部の営利企業(石材店や不動産業者)に委託して大規模な営利分譲を行っている場合や、名義貸しによる実質的な開発ビジネスであると判定された場合は、収益事業として課税される判例が増えています。
Q3:宗教法人が所有する土地は、どんな用途であっても固定資産税がかからないのですか?
A3:いいえ、固定資産税が免除されるのは「宗教の用に供する境内地・境内建物」に限定されます。本堂、神社社殿、礼拝堂、僧坊などが対象です。宗教法人が所有していても、第三者に貸し出している賃貸マンション、一般向けの有料駐車場、遊休地などには、一般の土地・建物とまったく同じ基準で固定資産税・都市計画税が課税されます。
Q4:宗教法人の住職や神職は、個人の所得税や住民税も免除されているのですか?
A4:完全な誤解です。宗教法人という「法人」の宗教活動が無税であるだけで、そこから個人に支払われる給与(役員報酬)には、一般の会社員と完全に同じ所得税・住民税・社会保険料が課されます。法人の資産を私的に私消した場合も、税務調査によって重加算税を含む追徴課税が下されます。
まとめ:今後の動向と失敗しないための判断基準
宗教法人に対する非課税措置は、憲法が保障する信教の自由と政教分離を守り、地域の文化財を後世に継承するための重要な制度的枠組みです。しかしその一方で、収益事業に対する軽減税率の適用や休眠法人の悪用など、制度の隙間を突いた税逃れに対しては、社会的な許容度が急速に低下しています。
今後は、2026年以降の法改正議論を注視しつつ、宗教法人の財務公開と適正な税務処理が一層求められる時代になります。「宗教だから無税」という短絡的な認識を排し、何が非課税で何が課税対象なのかという正確な線引きを理解することが、感情論にとらわれない制度議論の第一歩となります。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
