年収600万は勝ち組か?手取りと生活レベルの現実を徹底検証【2026】
給与明細に刻まれる「年収600万円」という数字は、かつて日本の中流家庭においてひとつの到達点であり、安定の象徴とされてきました。しかし、長引く原材料高やエネルギー価格の高騰、相次ぐ社会保険料の引き上げに直面する現在の日本において、この層から聞こえてくるのは裕福さを誇る声ばかりではありません。むしろSNSや家計相談の現場では、「節約しているのに手元にお金が残らない」「子育てが始まってから毎月赤字の危機に瀕している」といった切実な悲鳴が噴出しています。
額面上の豊かさと日々の暮らしの実感との間に横たわるギャップの正体はどこにあるのか。税金や社会保険料の天引き額、独身と子育て世帯の決定的な格差、そして無理な住宅ローンが招く破綻リスクまで、客観的な統計と試算からその真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の手取り額は年間約450万〜470万円にとどまり、額面の約22〜25%が税金や社会保険料で自動的に控除される。
- 要点2:独身なら年間100万円超の貯金が可能な一方、子育て世帯では教育費や住宅費が圧迫し「勝ち組」の実感を得にくい構造がある。
- 要点3:家計防衛には身の丈に合わない住宅ローン(年収倍率6倍超)を避け、固定費を徹底管理する冷徹なマネープランが欠かせない。
【実態検証】年収600万円の割合と立ち位置|全体の上位何%に該当するのか?
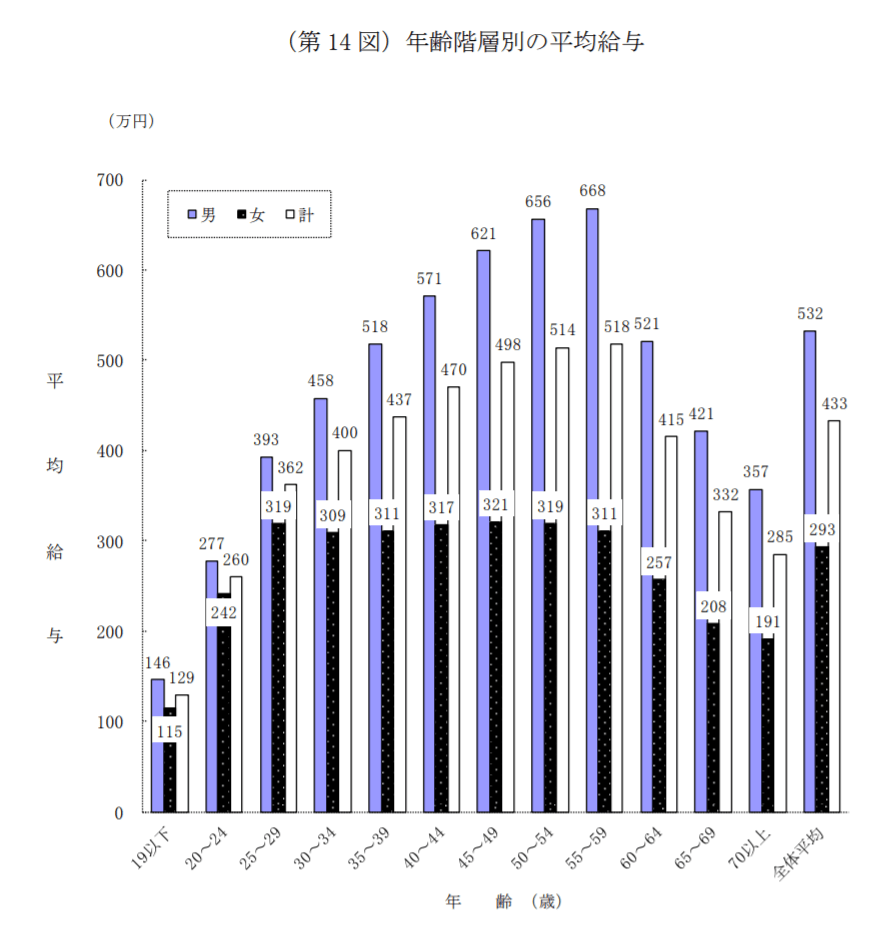
給与所得者の中で、年収600万円台に達している人はどの程度の規模存在するのか。国税庁が公表している「民間給与実態統計調査」の最新動向を精査すると、日本の給与所得者全体の平均給与は約458万円前後で推移しています。この全体平均を大きく超える年収600万円超〜700万円以下の層は全体の約6.5〜6.7%です。
さらに「年収600万円以上」を得ている給与所得者の総数に視野を広げると、全体の上位約22〜23%前後に位置します。つまり、5人に1人強しか到達できない上位グループに属している事実に違いありません。しかし、このデータを男女別に分解すると、その実態はより鮮明になります。
男性給与所得者に限れば、年収600万円以上を稼ぎ出す割合は約32%に達し、3人に1人の割合で見られます。一方で女性の場合はわずか約7〜8%に過ぎず、依然としてジェンダー間における賃金格差や非正規雇用の比率が色濃く反映されています。したがって、単身世帯か共働き世帯か、あるいは片働き世帯かによって、世帯年収600万円が持つ経済的意味合いは根本から異なってきます。

【2026年最新の手取り計算】税金と社会保険料の天引き額を徹底シミュレーション
年収600万円を稼いでいても、その全額を自由に使えるわけではありません。会社員の場合、毎月の給与や賞与から健康保険、厚生年金、雇用保険といった社会保険料と、所得税・住民税が源泉徴収されます。さらに、子ども・子育て支援金の制度導入など公的負担の増加が続いており、手取り額は年々目減りする傾向にあります。
独身(扶養親族なし)をモデルケースとして、標準的な賞与(年2回・計120万円)を含む給与体系で年収600万円の手取りを試算すると、差し引かれる金額の大きさが浮き彫りになります。
- 社会保険料の負担額:年間約88万〜92万円(健康保険、厚生年金、雇用保険の合計)
- 所得税住民税の天引き額:年間約40万〜45万円(所得控除後の課税額)
- 年間手取り総額:約460万〜470万円
月給に換算すると、毎月の額面給与40万円に対して手取りは約30万〜31万円。賞与は額面60万円に対して手取り約46万〜48万円という計算になります。つまり、年間のうち約130万〜140万円が手元に入ることなく差し引かれているのが現実です。
家計の防衛策として有効な「ふるさと納税」を活用する場合、独身または共働きで配偶者控除がない世帯であれば、ふるさと納税控除上限額は約7万7,000円が目安となります。上限額を正確に把握して活用すれば実質2,000円の負担で返礼品を受け取れるため、生活必需品を選定して家計支出を圧縮する工夫が不可欠です。
年収600万は本当に勝ち組?「余裕がない」と嘆く声が出る決定的な理由とは
上位2割強の収入を得ているにもかかわらず、当事者から「生活に余裕がない」「勝ち組とは到底思えない」という不満が噴出するのはなぜでしょうか。ネット掲示板やSNS上の書き込みを分析すると、単なる気の緩みではなく、構造的な4つの要因が家計を圧迫していることが分かります。
第1の要因は、長引くインフレによる生活コストの底上げです。食料品や電気・ガス代、日用品の価格改定が日常化し、かつてと同じ消費行動を続けているだけでも月々の生活費が数万円単位で増加しています。昇給があったとしても、物価高と社会保険料の増加分に相殺され、実質的な購買力は低下しているのが実情です。
第2の要因は、行動経済学で「ラチェット効果」と呼ばれる生活水準の下方硬直性です。年収が400万円から500万円、600万円へと上がっていく過程で、日常的な外食の頻度や購入する衣服、住居のグレード、スマートフォンのプランなどを無意識に引き上げてしまい、一度上がった生活水準を元の水準へ落とすことが心理的に極めて困難になります。
そして最大の要因となるのが、次項で詳述する「家族構成による固定費の急増」と「各種支援策からの脱落」です。単身者とファミリー層では、同じ年収600万円であっても直面する家計の風景が全く異なります。
【ライフスタイル別比較】独身と子育て世帯における生活レベルの圧倒的格差
年収600万円という同一起点にあっても、独身者と子育て世帯とでは可処分所得の自由度が劇的に異なります。以下の比較表は、それぞれの生活レベルと支出構造の標準的なモデルを示したものです。
| 世帯タイプ | 月々の手取り目安 | 適正家賃・住居費 | 月間貯金額の目安 | 編集部の見解・生活実感 |
|---|---|---|---|---|
| 独身(単身生活) | 約30.5万円 (賞与別約46万円×2) | 8.0万〜10.0万円 | 8万〜12万円 | 趣味や自己投資に資金を回しつつ、年間150万円以上の貯蓄が十分に可能な「プチ勝ち組」。 |
| 夫婦2人(片働き) | 約31.0万円 (賞与別約47万円×2) | 10.0万〜11.5万円 | 4万〜6万円 | 標準的な暮らしは維持できるが、外食や旅行の頻度を意識的にコントロールする必要がある。 |
| 子育て世帯(子2人) | 約31.5万円 (賞与別約48万円×2) | 11.0万〜13.0万円 | 1万〜3万円 (ボーナス頼み) | 食費や習い事代が重く、学資保険や車関連費で毎月カツカツになりやすい「余裕なき中流」。 |
独身者の場合、固定費である住居費を手取りの3割以下に抑えれば、外食を楽しみ適度に旅行へ出かけても年間100万円超の蓄財は難しくありません。可処分所得の多さが精神的なゆとりを生み出し、実質的な満足度は極めて高くなります。
対照的なのが子育て世帯の実情です。夫婦と子ども2人の世帯では、毎月の食費が8万〜10万円に達することも珍しくありません。さらに学資の積み立て、塾や習い事の月謝、家族向けの広い間取りに伴う住居費の増加が重なります。加えて、児童手当の給付や高等学校等就学支援金など、国の支援策において年収要件の境界線付近に立たされるケースも多く、税負担の割に公的支援の恩恵を実感しにくい層でもあります。
一般に知られていない盲点とネットの誤解|住宅ローンと家計の落とし穴
ネット上の情報や不動産業者の営業トークには、深刻な家計破綻を招きかねない誤解が散見されます。その代表例が「年収600万円あれば5,000万円以上の住宅ローンが組める」という言説です。
確かに金融機関の審査基準(返済負担率35%以内など)に機械的に当てはめれば、5,000万〜5,500万円程度の借入承認が下りるケースは存在します。しかし、これは「銀行が貸してくれる限界額」であって、「家計が安全に返済し続けられる額」では断じてありません。
仮に金利1.0%、35年元利均等返済で5,000万円を借り入れた場合、月々の返済額は約14万1,000円に達します。月手取り約31万円の子育て世帯において、住居費だけで手取りの45%以上が消滅することになります。これにマンションの管理費・修繕積立金(月3万〜4万円)や固定資産税が加われば、月々の住居関連費は18万円を突破し、生活破綻は時間の問題となります。
ファイナンシャルプランニングの観点から導き出される住宅ローンの安全圏は年収の5〜6倍以内、金額にして3,000万〜3,600万円程度です。この借入額であれば月々の返済は9万〜10万円台前半に収まり、将来の金利上昇や教育費のピークにも耐えうる家計構造を維持できます。

【プロの結論】行動経済学と固定費防衛から見出す家計防衛の判断基準
社会心理学や行動経済学の研究では、人間の幸福度が「絶対的な収入」よりも「周囲との比較による相対的位置」に大きく左右されることが証明されています。年収600万円層が最も陥りやすい心理的罠は、都市部においてタワーマンションに住む高所得世帯やSNS上の贅沢な暮らしと無意識に比較し、「見栄の消費」を積み重ねてしまうことです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 年収600万円で盤石な家計を築ける人:
- 住居費を「手取りの25%以内」に厳格に抑えられている
- マイカーの所有や維持費を吟味し、不要な保険を解約できる
- 「先取り貯蓄」を仕組み化し、手取りの15〜20%を自動的に投資・貯蓄へ回している
- 配偶者との間で家計の現状と教育方針に関する明確な合意が取れている
- 年収600万円でも家計破綻の危機に瀕する人:
- 銀行の融資限度額いっぱいでペアローンや超高額住宅ローンを組んでいる
- 賞与(ボーナス)を日常の生活費補填や住宅ローンのボーナス払いに組み込んでいる
- 「年収600万だからこのくらいは普通」と、教育費や外食費の際限ない膨張を容認している
- リボ払いや残価設定ローンなど、実質的な利息負担が高い金融商品に手を出している
年収600万円というポジションは、適切なコントロールさえ効かせれば、着実に資産を築きながら豊かな人生を送るための十分な基礎体力を持っています。成否を分けるのは額面の多寡ではなく、見栄を捨てて固定費を削り切る規律の有無です。
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で貯金は毎月いくらできますか?
A1:家族構成によって大きく異なります。単身者であれば月8万〜12万円(手取りの30〜40%)、年間で120万〜150万円以上の貯蓄が十分に可能です。一方、小学生以上の子どもが2人いる片働き世帯の場合、月々の貯蓄は2万〜3万円程度にとどまり、年2回のボーナスから各20万〜30万円を補填して年間計80万〜100万円を貯めるケースが現実的な目安となります。
Q2:年収600万円の適正な家賃や住宅購入額はどのくらいですか?
A2:賃貸の場合、月々の手取り約31万円に対して適正とされる家賃水準は8万5,000円〜10万5,000円以内(手取りの30%前後)です。住宅購入時の住宅ローン借入適正額は、年収の5〜6倍に相当する3,000万〜3,600万円以内が推奨されます。4,000万円を超える借入は、将来の教育費や老後資金の積立を著しく阻害するリスクを孕みます。
Q3:年収600万円の世帯でマイカーを所有するのは厳しいですか?
A3:地方都市など車が生活必需品である地域では維持可能ですが、都市部では慎重な判断が必要です。車両代のローンに加え、ガソリン代、自動車税、保険料、駐車場代で年間40万〜60万円の維持費が発生します。子育て世帯が普通自動車を維持する場合、住居費や教育費の予算を一段階引き締める覚悟が求められます。
Q4:年収600万円のふるさと納税限度額はいくらですか?
A4:独身または共働き(配偶者控除なし)で住宅ローン控除等がない場合、年間上限額の目安は約7万7,000円です。配偶者を扶養している片働き世帯では約6万9,000円、さらに子ども(高校生1人)がいる場合は約6万円と、扶養家族の状況によって控除枠が変動します。
まとめ:今後の動向と失敗しないための判断基準
年収600万円は、日本の労働市場において紛れもなく上位に位置する実力値であり、経済的な基盤として十分な可能性を秘めています。しかし、社会保障費の上昇とインフレが同時進行する中では、何の戦略もなしに「勝ち組の暮らし」を享受できるボーダーラインではなくなりました。
特に子育て世帯においては、教育費のピークや住宅ローンの返済が重なる時期に家計が急速に硬直化するリスクを常に警戒しなければなりません。メディアや不動産広告が煽る理想のライフスタイルに惑わされることなく、住居費・保険・通信費といった固定費を冷徹に見直し、先手必勝で資産形成の仕組みを整えること。それこそが、年収600万円というアドバンテージを真の豊かさへと昇華させる唯一の道です。 (出典: 年収 600 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
