生活保護と緊急貸付の真実【2026年最新】手元に現金がない時の対処法
急な失業や病気、物価高騰などの影響で手元の所持金が底をつき、日々の食費すら工面できない局面に直面した際、セーフティネットとして頼りになるのが公的な支援制度です。しかし、検索窓に「生活保護 緊急貸付」と打ち込む多くの方が、「生活保護を受けている最中でも緊急小口資金などの貸付は利用できるのか」「申請してから最初の保護費が出るまでの空白期間をどう乗り切ればいいのか」という深刻な疑問を抱えています。
公的扶助である生活保護と、社会福祉協議会が窓口となる各種貸付制度には明確な法的な線引きが存在し、正しい知識を持たずに手続きを進めると、申請の却下や思わぬトラブルに直結しかねません。2026年現在の法運用や現場の実態に基づき、緊急でお金が必要な時の現実的な選択肢と注意点を専門的見地から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活保護受給中の緊急小口資金等の新規借入は原則不可だが、申請中の空白期間には「臨時特例つなぎ資金貸付」や福祉事務所の早期支給が機能する。
- 要点2:生活保護費の「前借り」制度は法的に存在しないものの、敷金や医療費、就労準備金などの必要経費は「一時扶助」として実費支給される仕組みがある。
- 要点3:受給中の借金は全額「収入認定」されて保護費が減額されるリスクがあるため、手持ち資金ゼロの緊急時は社会福祉協議会ではなく福祉事務所へ直談判するのが最短ルートとなる。
【2026年最新】生活保護の受給中・申請時に「緊急貸付」は利用できるのか?
公的支援制度を利用するにあたり、最も多くの方が誤解しているのが「生活福祉資金貸付制度(緊急小口資金など)」と「生活保護制度」の併用ルールです。結論から整理すると、生活保護をすでに受給している最中に社会福祉協議会の緊急貸付を利用することは、原則として認められていません。
この背景には、生活保護法第4条に定められた「補足性の原理(他法他施策の優先)」があります。生活保護はあらゆる資産や能力、他の公的支援を活用してもなお最低限度の生活を維持できない場合に発動される「最後のセーフティネット」です。すでに保護費によって国が定める最低生活費が保障されている状態であるため、返済義務を伴う新たな借入(貸付)を行う必要性がないと判断されます。
厚生労働省の通知や自治体の実務指針においても、生活保護受給者が無断で借入を行った場合、その借入金は「収入」とみなされ、同額の保護費が減額(徴収)される仕組みになっています。つまり、緊急貸付でお金を借りても手元の総資金が増えることはなく、将来の返済負担だけが残るという本末転倒な事態に陥ってしまいます。
一方で、「生活保護を申請してから受給決定が出るまでの期間(原則14日以内、最長30日)」において手持ち資金が完全に底をついているケースでは、例外的に利用できる公的つなぎ資金や、福祉事務所による緊急対応措置が用意されています。
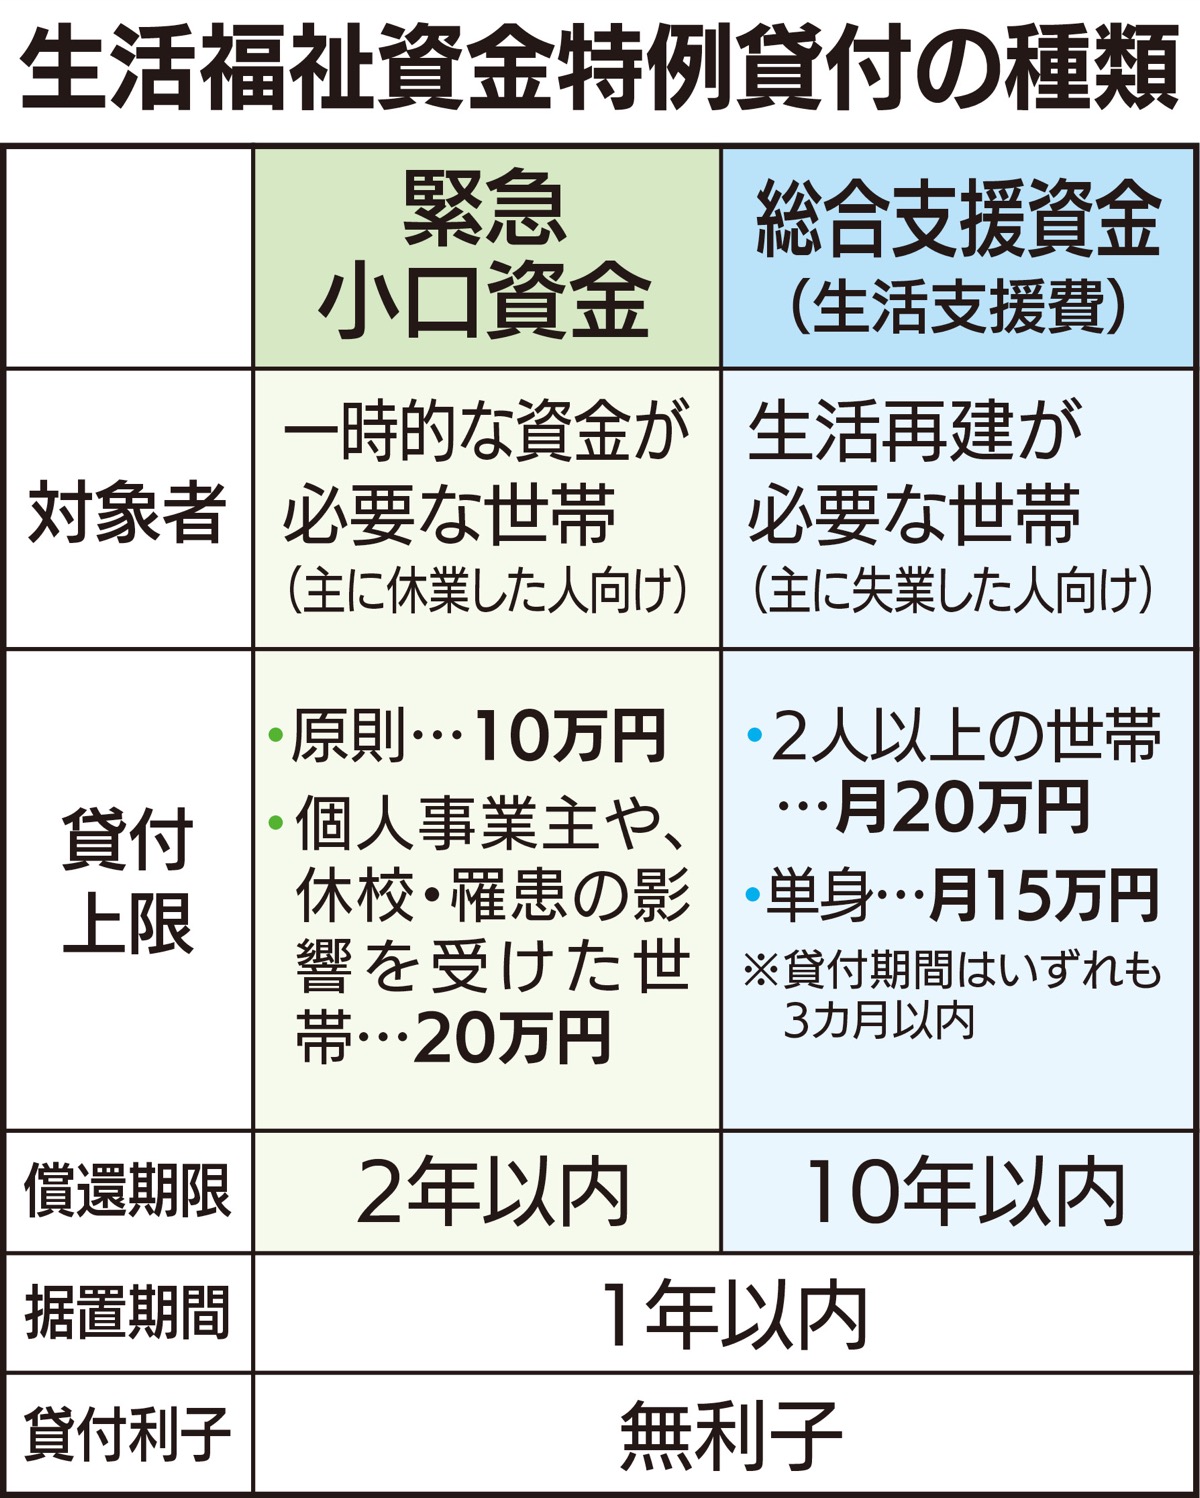
【制度比較】緊急小口資金・つなぎ融資・生活保護の決定的な違いと適用条件
自らの状況が「貸付(借金)」を利用すべきフェーズなのか、それとも「給付・保護(返済不要)」を求めるべきフェーズなのかを見極めるため、主要な制度の違いを一覧表で整理しました。
| 制度名・支援策 | 貸付限度額・支給形態 | 返済義務・利子 | 対象者と編集部の実務評価 |
|---|---|---|---|
| 緊急小口資金 (生活福祉資金貸付) | 原則10万円以内 (本則運用) | 返済義務あり 無利子(保証人不要) | 低所得世帯の一時的困窮向け。返済能力が審査されるため、無収入や生活保護受給中は利用不可。 |
| 臨時特例つなぎ資金貸付 | 最大10万円以内 | 返済義務あり 無利子(保証人不要) | 住居のない離職者で生活保護等を申請中の方専用。最初の給付・保護費から一括返済する設計。 |
| 生活保護 (生活扶助+一時扶助) | 最低生活費の不足分 (地域・世帯構成による) | 返済義務なし (給付金扱い) | 自力での生活維持が不可能な困窮者向け。資産要件等の審査はあるが、健康で文化的な最低生活を完全保障。 |
| 福祉事務所による 即日保護決定・前倒し | 日割り保護費の即時交付 または食糧等の現物給付 | 返済義務なし | 所持金が数百円以下など生命の危機がある場合。窓口で緊急性を強く訴えることで即応される。 |
かつてコロナ禍で行われた「特例貸付(緊急小口資金・総合支援資金の特例)」は令和4年9月末で申請受付が終了しており、現在は上記の本則規定に基づいた厳格な審査体制に戻っています。返済のあてがない状態での安易な借入相談は社会福祉協議会で審査落ちとなるケースが大半であり、収入の道途絶えた段階では迷わず福祉事務所へ相談することが生活再建への最短ルートとなります。
【実態検証】生活保護申請中にお金がない!即日・数日で現金を確保する現実的ルート
生活保護を申請した場合、法律上の決定期限は原則14日以内、特別な調査が必要な場合でも最長30日と定められています。しかし、所持金が数百円しか残っていない申請者にとって、2週間の待機期間は死活問題です。現場の相談窓口や支援団体の支援実績から見出された、実際の突破口を検証します。
ルート1:福祉事務所による「即日決定・事前支給」の実務
生活保護法は柔軟な運用を認めており、申請者が直ちに飢餓状態に陥るリスクがある場合、福祉事務所長は調査完了前であっても職権で「即日開始決定」を行い、日割り計算した生活扶助費をその場で現金支給することが可能です。
福祉事務所の元ケースワーカーによる証言でも、「所持金が底をつき、身寄りもない緊急時には、窓口に来たその日に数日分の保護費を手渡し、近隣の無料低額宿泊所や緊急シェルターへ案内する運用が徹底されている」と語られています。手持ち資金がない場合は、遠慮することなく「今夜の食事代と宿泊費が1円もない」という客観的事実を数字で提示することが重要です。
ルート2:社会福祉協議会の「臨時特例つなぎ資金貸付」
住居を喪失した離職者が生活保護や住居確保給付金を申請している場合、社会福祉協議会が窓口となる「臨時特例つなぎ資金貸付制度」が利用できます。上限10万円・無利子・連帯保証人不要で融資が実行され、初回に支給される保護費の中から貸付金を返済する運用が取られます。
ルート3:フードバンク連携と緊急一時宿泊事業
現金の直接交付までに1〜2日のタイムラグが発生する場合でも、各自治体の自立相談支援機関や福祉事務所は、提携するフードバンクを通じた非常用食料(数日分のレトルト食品や米)の即時配布や、緊急宿泊支援(ホテルの一時確保)を行っています。手持ち資金ゼロを理由に門前払いされることは法律上あり得ません。

一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、生活困窮時の資金調達に関して不正確な情報が散見されます。後から大きな不利益を被らないよう、代表的な誤解の真偽を検証します。
誤解1:「生活保護費はピンチの時に前借りできる?」
「生活保護費の前借り」という独立した法制度は存在しません。翌月分の保護費を前倒しで受け取るような制度設計にはなっていないため、窓口で前借りを申請しても断られます。ただし、予期せぬ出費(家電の故障、通院交通費、転居費用、冠婚葬祭費など)に対しては、生活扶助とは別枠で支給される「一時扶助(被服費、移転料、医療扶助、生業扶助など)」が用意されています。これらは借金ではなく公的給付として実費が支給されるため、担当ケースワーカーに理由書や見積書を提出して相談するのが正規の手順です。
誤解2:「過去の緊急小口資金の返済が残っていると生活保護を受けられない?」
過去に社会福祉協議会から緊急小口資金などを借りて未返済の借金が残っていても、生活保護の受給申請は問題なく行えます。借金の有無は生活保護の要件(資産や収入が最低生活費を下回っていること)を妨げません。
さらに重要な点として、生活保護受給中は社会福祉協議会の貸付金の償還(返済)が免除・猶予される特例規定があります。福祉事務所から発行される受給証明書を社会福祉協議会へ提出し、免除申請手続きを行うことで、返済負担を完全にストップさせることが可能です。
誤解3:「受給中に内緒で消費者金融や友人から借りればバレない?」
生活保護受給中の借金は、発覚した瞬間に極めて重いペナルティが科されます。福祉事務所は定期的に銀行口座の金融機関照会(残高や入出金履歴の確認)を行っており、不明な入金があれば即座に追及されます。隠れて借り入れを行った場合、生活保護法第78条(不正受給による徴収金)が適用され、保護費の減額や受給資格の剥奪、悪質な場合は詐欺罪での刑事告訴に発展するケースもあります。
【プロの結論】生活困窮から再建へ向けた「向いている選択肢・避けるべき罠」
生活困窮に陥った際、どの制度を選択すべきかは個人の就労能力や資産状況、心身の健康状態によって完全に分かれます。誤った選択による生活崩壊を防ぐための客観的判断基準を提示します。
緊急小口資金などの「公的貸付」に向いている人
- 一時的な失収であり、数ヶ月以内に確実な収入回復(再就職・保険金支給等)が見込める人
- 過去の債務整理や滞納がなく、返済計画を現実的に立てられる人
- 資産(車や持ち家など)を手放さずに短期的な危機を乗り切りたい人
迷わず「生活保護・緊急支援」を申請すべき人
- 手元の所持金が数千円以下で、次に入る収入の目処が全く立たない人
- 心身の病気や障害、高齢などの理由で直ちにフルタイム労働ができない人
- すでに消費者金融やクレカの借金返済に追われ、自転車操業に陥っている人
借金で借金を埋める行為は、事態を悪化させる最大の罠です。多重債務を抱えている状態でさらに貸付を探すのではなく、まずは法テラスなどを通じた自己破産・債務整理と、福祉事務所での生活保護申請を同時に進めることが、生活再建への唯一の正攻法となります。

【生活保護と緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護の受給中に、急な冠婚葬祭や家電故障で現金が必要になったらどうすればいいですか?
A1:社会福祉協議会などの貸付を探すのではなく、担当のケースワーカーに状況を伝えてください。生活保護制度には「一時扶助」という枠組みがあり、家具什器費や移転料、冠婚葬祭に伴う葬祭扶助などが給付金(返済不要)として支給される規定があります。自腹で借金をする前に、必ず福祉事務所へ事前相談してください。
Q2:生活保護を申請したいのですが、窓口で「まずは緊急小口資金を借りて」と追い返されることはありますか?
A2:返済能力のない生活困窮者に対して生活保護の申請権を侵害し、他制度の借入を強制する行為はいわゆる「水際作戦」にあたり、違法性が極めて高い運用です。仮に窓口で申請を渋られた場合は、「返済のあてがないため貸付は受けられない」「生活保護法に基づく申請の意思表示をしている」旨を明確に伝え、弁護士や生活困窮者支援団体の同伴を求めるのが確実です。
Q3:申請中の「臨時特例つなぎ資金貸付」を受けるための条件は何ですか?
A3:主な要件は、①住居のない離職者であること、②生活保護や住居確保給付金などの公的給付・支援を現に申請中であること、③手元に生活維持に必要な現金がないこと、④借入金の返済原資が初回給付金等で確保されていること、の4点です。管轄の社会福祉協議会または福祉事務所の相談窓口で同時に手続きを進めることができます。
Q4:2026年現在、生活困窮者向けの新たな給付金や貸付の特例はありますか?
A4:コロナ禍に実施された特例貸付のような大規模な無審査融資は終了しています。現在は、住民税非課税世帯等を対象とした国の物価高対策給付金や、自治体独自の単発支援給付金が随時実施されています。これらは貸付ではなく給付金(返済不要)であるため、お住まいの市区町村の福祉窓口や公式ポータルサイトで最新の支援施策を確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
手元の現金が尽きかけた過酷な状況では、「少しでも早く現金を借りたい」という焦りから、法的に不利な借入や甘い誘い文句の闇金融・個人間融資に引き寄せられがちです。しかし、生活再建において最も回避すべきなのは「返済能力がない状態での新たな債務の形成」です。
公的制度の原則として、生活保護受給中の緊急貸付利用は原則認められず、受給中の無断借入は不正受給リスクに直結します。一方で、申請中の空白期間における「臨時特例つなぎ資金貸付」や、福祉事務所による「即日開始決定・一時扶助」など、返済不能に陥らせずに命と生活を守る公的仕組みは整備されています。
所持金が底をつきそうな段階に至った場合は、一人で抱え込まず、最寄りの自治体福祉事務所や自立相談支援機関、または社会福祉協議会へ出向き、「今いくら手持ちがあり、いつまでにいくら不足するのか」を正確に伝えて支援を求めてください。正しい制度選択こそが、生活を立て直す確実な第一歩となります。 (出典: 生活 保護 緊急 貸付(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
