国内18万の宗教法人一覧と内訳!文化庁データと税制の真相
日本国内には、神社や寺院、教会などを含めて約18万もの宗教法人が存在します。街を歩けば至る所で見かける鳥居やお寺ですが、その組織実態や所轄の内訳、さらには「税金がかからない」と言われる優遇措置のリアルな線引きについて、正確に把握している人は多くありません。
文化庁が公表する最新の統計データや各地の宗教法人名簿をもとに、神道・仏教・キリスト教・諸教の勢力図や、文部科学大臣所轄と都道府県知事所轄の法的差異、近年メディアを賑わせる解散命令請求や法人売買の実情まで、調査報道の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国約18万の宗教法人は神道系(約8.4万)と仏教系(約7.6万)で大半を占め、統計上の総信者数は日本の総人口を大幅に上回る。
- 要点2:宗教法人の非課税特権は「宗教活動収入」に限定され、収益事業には軽減税率が適用されるなど、完全な無税ではない。
- 要点3:後継者不在による休眠法人の買収・売買トラブルや、法令違反に伴う解散命令の厳格化など、制度の透明化に向けた転換期を迎えている。
【最新データ】国内18万超の宗教法人一覧と驚きの内訳を徹底解剖
文化庁が発行する『宗教年鑑』の最新データによると、日本国内に存在する単位宗教法人の総数は約18万法人にのぼります。コンビニエンスストアの全国店舗数(約5万5,000店)の3倍以上に匹敵する宗教施設が、全国各地に根付いている計算です。その系統別の内訳を確認すると、日本の歴史的・文化的背景を色濃く反映した明確な偏りが浮かび上がってきます。
公式発表資料によると、単位宗教法人の具体的な内訳は以下の通りです。
- 神道系宗教法人:約8万4,000法人(全体の約46%)
- 仏教系宗教法人:約7万6,000法人(全体の約43%)
- 諸教(新宗教など):約1万2,800法人(全体の約7%)
- キリスト教系宗教法人:約4,800法人(全体の約3%)
このように、神道系と仏教系の2系統だけで全体の約89%を占めています。神社の多くは神社本庁を包括団体とし、寺院は曹洞宗、浄土真宗各派、日蓮宗、真言宗などの伝統宗派に属するケースが大半です。
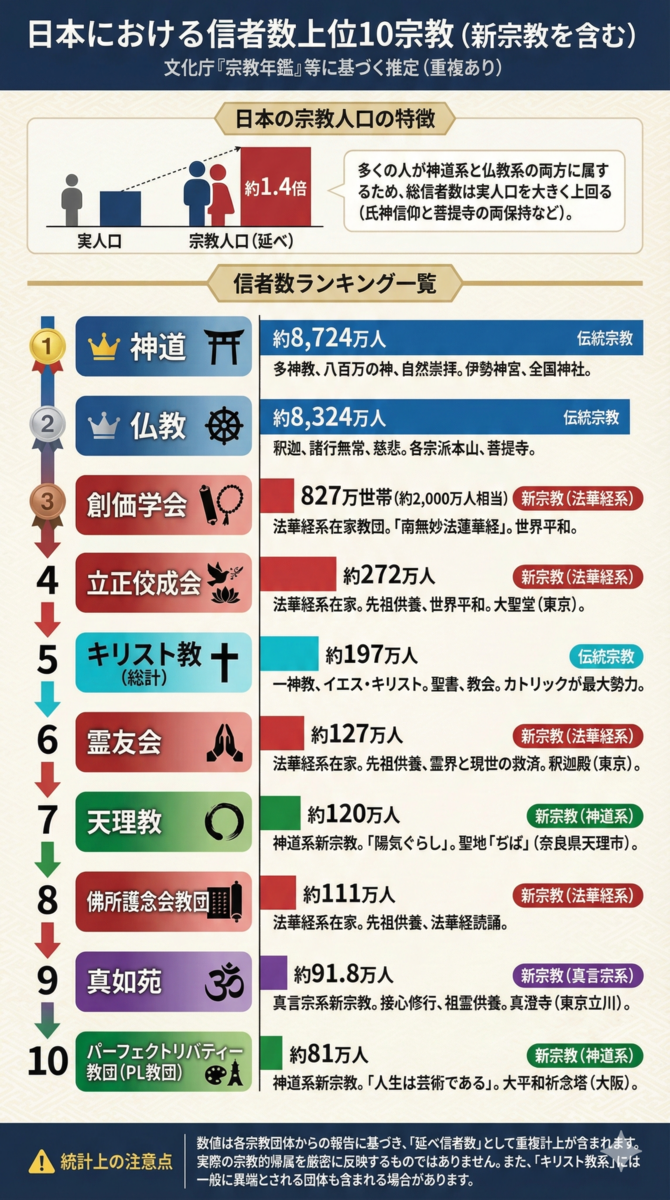
ここで多くの人が疑問を抱くのが、「宗教年鑑における信者数の合計が約1億8,000万人と、日本の総人口(約1億2,000万人)を大きく超えている」という矛盾です。これには統計上の構造的な理由があります。神道系では「地域の氏子(うじこ)」を世帯単位で信者数にカウントし、仏教系では「家の檀家(だんか)」を同様に計上しているためです。初詣には神社へ行き、葬儀は仏式で行い、クリスマスを祝うという日本特有の重層的な宗教文化が、統計上の重複計上を生み出しています。
一方で、新宗教団体一覧や信者数ランキングで上位に挙げられる創価学会、立正佼成会、真如苑、天理教、幸福の科学などの諸教系・仏教系新宗教は、個人単位の入信手続きを基準としている場合が多く、伝統宗教のカウント方式とは本質的に異なる点に留意する必要があります。

【比較表】所轄と系統でわかる宗教法人の分類と組織構造
宗教法人を理解する上で極めて重要なのが、「包括宗教法人と被包括宗教法人の違い」、そして「文部科学大臣所轄と都道府県知事所轄の区分」です。これらを整理したのが以下の比較表です。
| 区分・系統 | 法人数・主な代表例 | 所轄庁と組織的位置づけ | 法的な特徴・運営実態 |
|---|---|---|---|
| 文部科学大臣所轄宗教法人 | 神社本庁、高野山真言宗、日本キリスト教団など | 文部科学省(文化庁) (他の都道府県に境内建物を有する法人) | 全国規模で活動。傘下の末寺・神社を統括する包括法人が多い。 |
| 都道府県知事所轄宗教法人 | 地域に根差した単立寺院、地元の氏神神社など | 各都道府県知事 (境内建物が単一都道府県内にある法人) | 国内宗教法人の9割以上を占める。地域限定の宗教活動を展開。 |
| 神道系宗教法人 | 約8万4,000法人 (伊勢神宮、出雲大社、伏見稲荷等) | 神社本庁傘下の被包括法人が約8割。一部は単立神社。 | 氏子組織が基盤。過疎化による宮司の兼務・無人神社化が深刻。 |
| 仏教系宗教法人 | 約7万6,000法人 (曹洞宗、浄土宗、真言宗等) | 宗派ごとの本山(包括)と末寺(被包括)の縦型構造。 | 檀家制度を軸に葬祭供養を担う。墓じまい等の影響を強く受ける。 |
包括宗教法人とは、傘下に神社や寺院(被包括宗教法人)を束ねる宗派の本山や統括本部のことです。一方、包括団体に属さず独立して運営される法人は「単立宗教法人」と呼ばれます。包括関係にある場合、境内地の処分や住職・宮司の任免に包括団体の承認が必要となりますが、単立法人は独自の規則に基づいて自律的な運営を行います。
噂の真偽を徹底検証|宗教法人の税制優遇と免税の真相
ネット上やSNSでは「宗教法人は税金を一円も払わなくていい」「丸儲けの特権ビジネス」といった極端な言説が散見されます。しかし、税法上の規定を客観的に精査すると、この認識は明確な誤解を含んでいます。
宗教法人に対する税制優遇措置(免税)は、憲法が保障する「信教の自由」および「政教分離」の原則に基づき、宗教活動そのものに対して適用されるものです。具体的には以下のように厳格な線引きがなされています。
- 完全非課税となる収入:お布施、祈祷料、戒名料、玉串料、賽銭、寄付金などの「本来の宗教活動」から生じる対価性のない金銭。これらには法人税や消費税が課されません。また、礼拝の用に供する境内地・境内建物には固定資産税も免除されます。
- 課税対象となる収益事業:法人税法で定められた「34業種」に該当する事業(不動産貸付業、駐車場業、物品販売業、宿泊業、出版業など)を行う場合は、一般企業と同様に法人税が課税されます。ただし、公益法人等としての特例により、普通法人の基本税率(23.2%)よりも低い軽減税率(15%)が適用されます。
- 代表者個人の所得税:住職や神職、牧師が宗教法人から受け取る給与(役員報酬)には、一般の会社員と全く同じ基準で個人の所得税・住民税が課税されます。
現場を取材すると、大半の地方寺院や神社は年間収入が数百万円に満たず、住職や宮司が兼業(公務員や会社員など)をしなければ生活が成り立たないのが実態です。「宗教法人は全員が無税で富裕層」という言説は、ごく一部の大規模寺社や巨大宗教団体のイメージが拡大解釈された都市伝説に過ぎません。
【実態検証】過疎化が招く不活動宗教法人の売買・買収と現場のリアル
現代の宗教法人を取り巻く最大のリスクとして浮上しているのが、後継者不在による「不活動宗教法人(休眠法人)」の売買・買収の実態です。
国立国会図書館や自治体の名簿管理データからも明らかなように、全国の地方部では急速な人口減少と高齢化に伴い、檀家や氏子が消滅した「空き寺」「空き神社」が急増しています。文化庁の推計でも、活動実態のない法人が数千件規模で存在するとみられています。
宗教法人は設立に厳格な要件(3年以上の継続した宗教活動実績など)が課されるため、新規取得が極めて困難です。その結果、既存の法人格を買い取ろうとするブローカーや第三者による「法人売買」が裏で横行する事態が生じました。
【法人買収が狙われる主な動機と手口】
- 収益事業の隠れ蓑:宗教法人の名義を利用して納骨堂ビジネスや霊園開発を立ち上げ、巨額の利益を狙う。
- マネーロンダリング・節税対策:実態のないお布施の流れを作り、不透明な資金洗浄や脱税の温床にする。
- 外国人投資家等による土地取得:水源地やリゾート地周辺の土地を宗教法人名義で取得し、規制を逃れる。
宗教法人法上、法人格の譲渡や売買そのものは認められておらず、代表役員の変更登記を悪用して実質的な経営権を移転させる手法が取られます。これに対し、文化庁および各都道府県は「宗教法人台帳」の調査を強化し、長期間活動実態のない法人に対する自主解散の指導や、職権による実態確認の運用を大幅に厳格化しています。
解散命令の法的要件と近年の厳格化|宗教と法の境界線
宗教法人の地位を法的に剥奪する手続きが、宗教法人法第81条に基づく「解散命令」です。解散命令が確定すると法人格は失われますが、憲法が保障する「信教の自由」があるため、任意団体としての宗教活動そのものは禁止されません。しかし、非課税措置や境内地の保護といった公的な法的特権はすべて剥奪され、財産の清算が行われます。
過去に法令違反を理由として裁判所から解散命令が出された代表例には、地下鉄サリン事件などを引き起こしたオウム真理教(1995年命令)や、霊感商法で巨額の金銭を詐取した明覚寺(2002年命令)があります。
【宗教法人法第81条に定める解散命令の主な要件】
- 法令に違反して、著しく公共の福祉を害すると明らかに認められる行為をしたこと
- 宗教団体の目的を著しく逸脱した行為をしたこと
- 1年以上にわたって境内建物を備えていない、または正当な理由なく1年以上宗教活動を行っていないこと
近年では、高額献金や霊感商法が社会問題化した世界平和統一家庭連合(旧統一教会)に対する解散命令請求など、民法上の不法行為責任を根拠とした判断が裁判所で争われるなど、法解釈の適用範囲は従来の「刑法違反中心」から「組織的・継続的な不法行為」へと拡大しつつあります。
【プロの結論】制度の透明性と健全な宗教組織を見極める判断基準
宗教社会学および法制面の観点から見ると、宗教法人は「信仰の保護」と「公序良俗の維持」という相反する要請のバランスの上に成り立っています。一般市民や信者が健全な組織であるかを見極めるためには、以下の客観的な判断基準を持つことが不可欠です。
- 適正な情報開示:宗教法人法第25条で義務付けられている「役員名簿」「財産目録」「収支計算書」などの備え付けと、所轄庁(都道府県や文化庁)への定期提出が行われているか。
- 個人の意思の尊重:寄付や献金、お布施が強迫的・威迫的な心理状態で行われておらず、信者の生活破綻を招かない健全な自立関係が保たれているか。
- 教団のガバナンス:包括団体や責任役員会による相互牽制機能が働き、特定のカリスマ指導者や外部ブローカーによる私物化が起きていないか。

【宗教法人一覧】に関するよくある質問(FAQ)
Q1:文化庁や都道府県が管理する「宗教法人名簿」は一般人でも閲覧できますか?
A1:はい、都道府県知事所轄の宗教法人一覧名簿は、各都道府県の公式ウェブサイト(総務部・学事課など)や情報公開コーナーで誰でも閲覧・ダウンロードが可能です。文部科学大臣所轄の主要法人についても、文化庁の『宗教年鑑』や公式資料を通じて法人名や所在地が公表されています。ただし、個々の詳細な財務情報や信者名簿は非公開です。
Q2:個人が節税や副業のために宗教法人を新規設立することは可能ですか?
A2:実質的に極めて困難です。宗教法人の設立認証を受けるには、単なる教義の存在だけでなく、礼拝の施設(境内建物)、一定数以上の信者組織、そして最低3年以上の活動実績と財務的な裏付けを行政庁に厳格に証明する必要があります。ペーパー法人を作って節税に利用するような行為は行政調査で却下されます。
Q3:包括宗教法人から離脱して「単立法人」になることは可能ですか?
A3:法的には可能です。宗派の包括関係から離脱する場合、宗教法人法および当該法人の規則に従い、責任役員会の議決や信者総代への公告手続きを経て、所轄庁に規則変更の認証申請を行います。ただし、寺院の過去の教義的立場や本尊の扱い、包括団体との財産帰属を巡って法的な係争に発展するケースも少なくありません。
まとめ:透明化が進む宗教法人とこれからの社会
国内に存在する約18万の宗教法人は、地域の冠婚葬祭や伝統文化、精神的な支柱として日本の社会インフラを支えてきました。その一方で、人口減少に伴う過疎化、後継者不足、休眠法人の悪用、そして一部団体による過度な献金問題など、取り巻く環境は歴史的な転換期を迎えています。
文化庁や都道府県による所轄管理の厳格化が進む中、宗教法人にはこれまで以上に透明性の高いガバナンスと社会的な責任が求められています。制度の正しい仕組みと最新のデータを理解することは、誤った偏見に惑わされず、日本の文化と法制度を正しく見つめ直すための第一歩となります。 (出典: 宗教 法人 一覧(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
