無年金で生活保護はおかしい?真面目な人が損する逆転の真相
「40年間欠かさず国民年金保険料を納めてきたのに、満額で月約6.8万円。それに対して、年金を1円も払わなかった無年金者が生活保護で月12万〜13万円相当の生活保障を受けるのは、どう考えてもおかしいのではないか」——SNSやネット掲示板で定期的に噴出するこの怒りは、物価高が続く2026年現在も社会保障制度への大きな不信感としてくすぶり続けています。
真面目に保険料を払い続けた層が「払った人間が馬鹿を見る」「ずるい」と感じるのは、極めて自然な感情です。しかし、この問題の背景には、保険料を財源とする「社会保険制度(年金)」と、税金によって困窮者を救済する「公的扶助(生活保護)」という、まったく設計思想が異なる2つのセーフティネットの構造的なねじれが存在します。なぜ未納者でも生活保護が受けられるのか、その法的理由と現場の実態を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活保護は憲法第25条生存権に基づき「現在の困窮状態」のみを審査するため、過去の年金未納を理由に受給を拒否することは法的にできない。
- 要点2:国民年金の満額受給額と生活保護の最低生活費基準額の差から生じる「逆転現象」が、納税者の強い不公平感の根本原因となっている。
- 要点3:生活保護には厳しい資産制限や行動制限があり、「最初から年金を払わずに生活保護を受ければ得」という単純な損得勘定は極めてハイリスクである。
【疑問を解剖】無年金者の生活保護受給が「おかしい・ずるい」と炎上する3つの背景
無年金者の生活保護受給に対して「おかしい」「納得がいかない」という声が絶えない背景には、単なる感情論にとどまらない、制度設計上の決定的なギャップが存在します。国民が理不尽さを感じる最大の要因は以下の3点に集約されます。
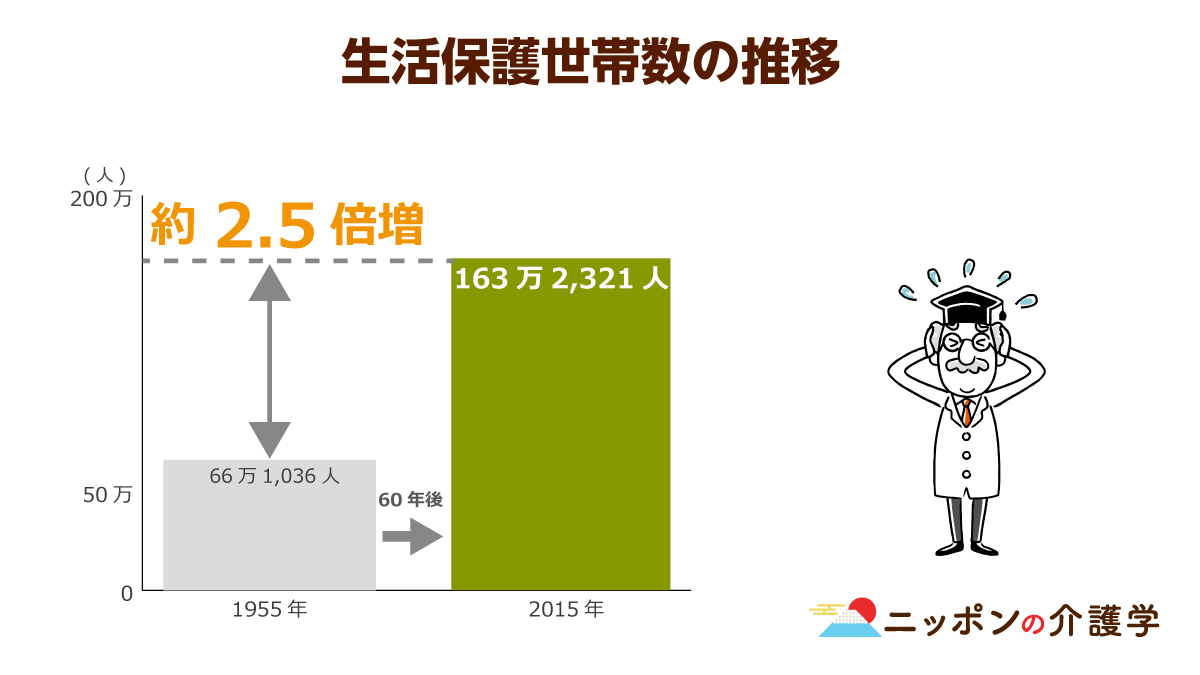
第1に、国民年金生活保護逆転現象と呼ばれる受給金額の格差です。2026年時点においても、国民年金(老齢基礎年金)を満額納付して受け取れる金額は月額約6万8000円前後に留まります。これに対し、単身の高齢者が生活保護を受給した場合、生活扶助と住宅扶助を合わせた支給額は都市部(1級地-1など)で月額12万〜13万円程度に達します。保険料を40年間、総額数百万円支払った人よりも、一銭も払わなかった無年金者の方が実質的に手厚い給付を受けているように見える構造が、無年金生活保護ずるいという批判を決定づけています。
第2に、年金納付損得勘定におけるモラルハザードの懸念です。「真面目に保険料を納めても老後は生活できないなら、いっそ未納にして困窮した時点で生活保護を受けた方が手取りが多いのではないか」という計算がネット上で拡散され、真面目な加入者の納税意欲を著しく削いでいます。
第3に、近年の2026年生活保護基準改定や急激な物価上昇に伴う現役・年金受給世代の生活苦です。現役世代の手取りが伸び悩み、年金受給者も物価高に苦しむなか、医療費の自己負担がゼロ(医療扶助)となる生活保護受給者の優遇措置が、相対的な不公平感をさらに際立たせる結果となっています。
【法的根拠】年金未納でも生活保護がもらえる理由と憲法第25条の壁
では、なぜ行政は年金を納めてこなかった未納者に対しても生活保護を支給するのでしょうか。その根底には、日本国憲法が保障する最高法規の理念があります。
生活保護法は、憲法第25条生存権(「すべて国民は、健康で文化的な最低限度の生活を営む権利を有する」)を具現化するために作られた法律です。生活保護の審査において行政が見るのは、「過去に真面目だったかどうか」ではなく、「現時点で最低限度の生活を維持できる資力があるかどうか」という一点のみです。
行政法および社会保障法上、年金保険料の未納という過去の行為に対するペナルティとして、現在の生命維持に必要な公的扶助を停止することは憲法違反にあたると解釈されています。これが、年金未納生活保護もらえる理由の法的な核心です。どのような経緯で無年金になったとしても、現に所持金が底をつき、働けず、頼れる親族もいない状態であれば、国は高齢者生活困窮者救済の最後のセーフティネットとして保護を開始する義務を負っています。
【徹底比較】国民年金満額vs生活保護費|手取り・医療費・各種優遇の決定的な差
国民年金受給者と生活保護受給者の間で、実際にどれほどの金銭的・制度的格差があるのかをデータで可視化しました。以下の比較表は、東京都区部(1級地-1)に居住する単身高齢者をモデルケースとした比較データです。
| 比較項目 | 国民年金(40年満額納付) | 無年金・生活保護受給者 | 編集部の分析・実質格差 |
|---|---|---|---|
| 月額の支給・給付水準 | 約68,000円(基礎年金のみ) | 約130,000円相当(生活+住宅扶助) | 最低生活費基準額に満たない年金受給者より生活保護の給付額が約6万円高い。 |
| 医療費の自己負担 | 1割〜3割負担(年間数万〜数十万円) | 0円(全額が医療扶助) | 高齢期に増大する通院・入院費用において、生活保護側が圧倒的に有利となる。 |
| 社会保険料・税金負担 | 介護保険料や国保料の支払いあり | 免除(自己負担なし) | 年金受給者は手取りがさらに目減りするが、保護受給者は全額非課税・免除。 |
| 過去の自己負担(拠出金) | 40年間で約800万円以上の保険料納付 | 0円(完全未納の場合) | 過去に重い負担を背負った者が困窮し、払わなかった者が救済される逆転が生じる。 |
| 資産・生活の自由度 | 貯金、持ち家、車の保有、旅行等すべて自由 | 資産保有不可・指導や制限あり | 金銭面は保護が手厚いが、個人のプライバシーや自由度は年金受給者が遥かに高い。 |
このように、国民年金満額生活保護比較を行うと、額面上の手取りのみならず、医療扶助や各種減免措置を含めた「実質的な可処分所得」において、生活保護が国民年金を大きく上回っているのが明白です。これこそが、真面目な国民が「不公平だ」と声を上げる最大の根拠となっています。
【実態検証】「無年金=すべて自己責任」とは言い切れない当事者の構造的背景
世論では「年金を払わなかった怠慢な人間が生活保護に甘えている」という言説が目立ちますが、生活困窮の現場を取材する行政書士やケースワーカーの証言によると、無年金に陥った背景は単純な自己責任論だけでは片付けられません。
実際の相談現場では、以下のような構造的・不可抗力的な事情を抱えた高齢者が少なくありません。
- 制度の過渡期による影響:かつて国民年金が任意加入だった時代の専業主婦や、国籍条項によって年金制度から排除されていた在日外国人高齢者など、制度の狭間で無年金となったケース。
- 自営業の倒産と多額の借金:長年事業を営んでいたものの、不況で倒産。売掛金の回収不能や借金返済に追われ、保険料を納める余裕が物理的になかったケース。
- 長期間の家族介護や精神疾患:若年期から親や兄弟の在宅介護に追われ就労できず、知識不足から年金免除申請手続きを行わないまま未納状態が放置されたケース。
一方で、手元に資産がある高齢者の場合は審査が極めて厳格です。たとえば「月8万円の年金があり、貯金が200万円ある」という高齢者が生活保護を申請しても、即座に却下されます。手持ちの預貯金を取り崩し、最低生活費の半月分程度(数万円)になるまで使い切らなければ受給要件を満たさないためです。
一般に知られていない盲点とネットの誤解|「払わない方が得」の致命的な罠
ネット上には「年金を払わずに生活保護をもらうのが一番賢い生き方」という極論が散見されますが、これは生活保護の過酷な現実を無視した危険な誤解です。制度の利用には、生活の自由を大幅に制限される数々のハードルが存在します。
まず、生活保護受給要件は極めて厳密に定められています。自家用車の保有は原則として認められず、生命保険の解約、貴金属などの資産売却が徹底して求められます。また、申請時には3親等以内の親族に対して「困窮している申請者を援助できないか」を文書で問い合わせる扶養照会の実態があり、親族に知られたくないという理由で申請を躊躇する人も後を絶ちません。
さらに、国民年金の保険料を未納にしていると、「老齢年金」だけでなく、万が一の病気や事故で重度障害を負った際の「障害基礎年金」や、死亡時に遺族へ支払われる「遺族基礎年金」の受給権も同時に失われます。生活保護を前提にした未納放置は、現役時代の不測の事態における生命線を自ら断ち切る行為に他なりません。昨今では生活保護不正受給への調査・取り締まりも強化されており、隠し資産や不正な申告は厳しく徴収されます。
【プロの結論】感情的な分断を超えて個人が取るべき現実的な防衛策
制度への不満から「年金を払わない」という選択をするのは、リスク管理の観点から最も避けるべき悪手です。もし経済的な理由で保険料の支払いが困難になった場合は、未納のまま放置するのではなく、必ず市区町村の窓口で年金免除申請手続きを行ってください。
全額免除が承認されれば、保険料を1円も払わなくても、将来受け取れる基礎年金の2分の1(国庫負担分)が国から保障されます。さらに、障害を負った際にも障害基礎年金の受給資格を維持できるため、セーフティネットとしての安全性が格段に高まります。

【無 年金 生活 保護 おかしい】に関するよくある質問(FAQ)
Q1:年金を1円も払っていなくても、本当に生活保護は申請できますか?
A1:はい、申請および受給が可能です。生活保護制度は日本国憲法第25条の生存権に基づいており、過去の年金保険料の納付実績は受給要件に含まれていません。現在、最低限度の生活を維持できる預貯金や収入、資産、稼働能力がないと判断されれば保護の対象となります。
Q2:国民年金を満額受給している人が生活保護を受けることはできますか?
A2:受給可能です。国民年金の満額(月約6.8万円)を受け取っていても、居住地域の最低生活費基準額(例えば単身で月12万円)を下回っている場合、その差額分(約5.2万円)が生活保護費として支給されます。これを「補足給付」と呼びます。
Q3:年金保険料が払えない場合、未納と免除では将来どう違いますか?
A3:大きな差が生じます。「未納」のまま放置すると将来の受給額は0円になり、障害年金も受け取れなくなります。一方、正式に「全額免除」の手続きを行えば、保険料を納めなくても税金投入分(年金額の2分の1)が老齢年金として保障され、障害年金の受給権も保護されます。
まとめ:制度改革への注視と老後防衛の正しい選択基準
無年金者が生活保護を受給することに対し、「真面目に払った人が損をする」という感情を抱くのは無理もありません。この問題の本質は、受給者個人にあるのではなく、生活保護基準額よりも低い水準に留まっている国民年金の給付水準と、双方の制度間に横たわる構造的な歪みにあります。
しかし、不条理を感じるからといって年金を未納にして生活保護を当てにするのは、資産や生活の自由を失うだけでなく、障害年金などの重要保障を捨てる極めて危険なギャンブルです。免除制度の活用や私的年金の併用など、利用可能な公的制度を正しく理解し、個人の尊厳を保てる老後設計を進めることが、最も確実な防衛策となります。 (出典: 無 年金 生活 保護 おかしい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
