安い自転車保険はコンビニで十分?セブン・ローソン徹底比較【2026】
通学や通勤、日々の買い物で自転車を利用する層にとって、各地の自治体で進む「自転車保険の加入義務化」は避けて通れない実務上の課題です。警察庁や各地方自治体の統計によると、自転車が関係する交通事故の割合は高水準を維持しており、過去には歩行者との衝突事故で約9,500万円に及ぶ高額賠償命令が下された判例も存在します。万が一の加害事故に備える重要性が叫ばれるなか、身近なコンビニエンスストアで手続きできる自転車保険の手軽さに注目が集まっています。
街中の店舗に立ち寄り、マルチコピー機などを操作するだけで手軽に手続きを完了できるコンビニ自転車保険。しかし、セブン-イレブンやローソン、ファミリーマートといったチェーンごとに、引き受け幹事保険会社や年額保険料、さらには相手方への「個人賠償責任補償」の上限額、事故時の「示談代行サービス」の有無に至るまで明確な差異が存在します。「店頭で入ればどれも同じ」と思い込んで安さだけで選ぶと、いざという場面で必要な補償が受けられなかったり、補償開始のタイミングを誤って無保険走行に陥ったりする危険を孕んでいます。本稿では、主要コンビニ各社の保険内容を客観データに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身者向けの最安値水準はセブン-イレブンの年額3,220円だが、ローソンは年額3,840円で賠償補償が無制限になる強みを持つ。
- 要点2:コンビニ店頭での即日手続きであっても、補償開始は「翌日の午前0時」からとなるのが原則であり、加入直後の乗車事故は補償対象外となる。
- 要点3:自動車保険や火災保険の「個人賠償責任特約」と重複しているケースが多く、二重契約による無駄なコスト支払いに事前の確認が不可欠。
【2026年最新比較】コンビニ自転車保険はどこが一番お得か?主要各社の決定的な違い
コンビニ店頭で展開されている自転車保険は、利用者の来店頻度とインフラの利便性を活かしたパッケージ商品です。取り扱い窓口こそコンビニエンスストアですが、実際の引き受けや事故対応、示談交渉は大手損害保険会社が担っています。現在、主要チェーンで提供されているプランの料金体系と基本補償は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン-イレブン (三井住友海上) | ・本人型年額:3,220円 ・個人賠償補償:最高3億円 ・示談代行:あり ・死亡/後遺障害:400万円 | ・業界相場:年額3,000円〜4,500円 ・賠償限度:1億円〜3億円 | 単身者向けとしては実質最安値水準。最高3億円の賠償枠は過去の高額判例(約9,500万円)を十分にカバーし、コストパフォーマンスが極めて優秀。 |
| ローソン (東京海上日動) | ・本人型年額:3,840円(一時払) ・個人賠償補償:無制限(国内) ・示談代行:あり ・死亡/後遺障害:350万円 | ・業界相場:賠償上限1億円〜3億円が主流 ・「無制限」設定は一部上位ネット保険のみ | セブンより年額で620円高いものの、国内賠償補償が「無制限」になる心理的アドバンテージは大きい。万一の超巨額賠償リスクを完全遮断したい層向け。 |
| ファミリーマート (提携損保・WEB誘導) | ・店頭端末直結型プランの見直し ・専用QR/WEB誘導を通じたネット保険案内が中心 ・商品仕様は提携プランに準拠 | コンビニ店舗端末での直接発券モデルから、スマホ完結のオンライン加入への過渡期 | かつて店頭Famiポート等で提供されていた直加入スキームは運用体制が変更。店頭レジ現金払いを希望する層はセブンやローソンを優先するのが合理的。 |
| 家族プラン比較 (セブン vs ローソン) | ・セブン家族型:年額7,910円 ・ローソン家族型:年額8,240円 ・家族全員の賠償責任・怪我を包括補償 | 家族型相場:年額7,000円〜1万円程度 同居家族+別居の未婚の子まで対象 | 子供が複数人いる世帯では1人ずつ個別加入するより大幅に安価。賠償上限3億円で十分ならセブン、無制限の安心感を求めるならローソンという明快な棲み分け。 |
データが示す通り、単純な支払額の低さを最優先するなら、三井住友海上火災保険が引き受けるセブン-イレブンの「お1人様プラン」(年額3,220円)に軍配が上がります。月額換算で約268円というワンコイン以下の支出で、義務化基準を確実にクリアできます。一方で、東京海上日動火災保険と提携するローソンの「サイクル保険」は、年額3,840円とわずかに高いものの、国内における個人賠償責任補償の上限を「無制限」に設定している点が決定打となります。高価格帯の輸入外車や鉄道事故など、相手方への物的・人的被害が想定を超過する極限リスクを嫌うユーザーにとって、差額の620円は妥当な保険料といえます。

【即日加入の落とし穴】マルチコピー機手続きで「今すぐ乗れる」は本当か?
店頭手続きを検討するユーザーが最も誤認しやすいポイントが、「コンビニで支払った瞬間から補償が始まるのか」という開始日のタイムラグです。結論から言えば、セブン-イレブンやローソン店頭でマルチコピー機や情報端末を操作し、レジで現金を支払っても、保険の責任開始期は「手続き完了日の翌日午前0時」以降となるケースが一般的です。
例えば、土曜日の午後2時に店舗で手続きを済ませ、その足で自転車に乗って帰宅する途中に歩行者と接触事故を起こした場合、その事故は保険金の支払い対象外となります。この時間差を知らずに「レシートを受け取ったからもう安全」と過信し、無保険の状態で公道を走ってしまうトラブルが後を絶ちません。各社の重要事項説明書には以下のプロセスが明記されています。
- 事前予約または店頭入力:スマートフォンの専用サイトで必要事項を事前入力して予約番号を取得するか、店頭のマルチコピー機端末で直接氏名・住所・生年月日を入力する。
- レジでの保険料払込:端末から出力された払込票(バーコード)をレジに持参し、発行から30分以内に保険料を支払う。
- 保険開始のタイミング:レジで受領印が押された領収証控えを受け取った時点ではなく、あらかじめ指定した保険開始日(最速でも翌日0時)から効力が発生する。
「今すぐ自転車に乗って出かけたい」「今日中に義務化の保険加入証明が手元に必要」という切迫したケースでは、コンビニ端末経由ではなく、クレジットカード決済を用いて申込完了数分後から補償が有効化される純粋なダイレクト系ネット完結型損保を選択しなければ、法的な無過失防衛は成立しません。
一般に知られていない盲点とネットの誤解|二重払いと加入制限の真実
手軽に加入できるコンビニ保険ですが、制度設計を深掘りすると、加入者の生活スタイルによっては無駄な出費を招く構造的な死角が存在します。取材および保険契約規約の精査から浮かび上がった、見落としてはならない3つの盲点を提示します。
1. 既存保険の「個人賠償責任特約」との重複(無駄な二重払い)
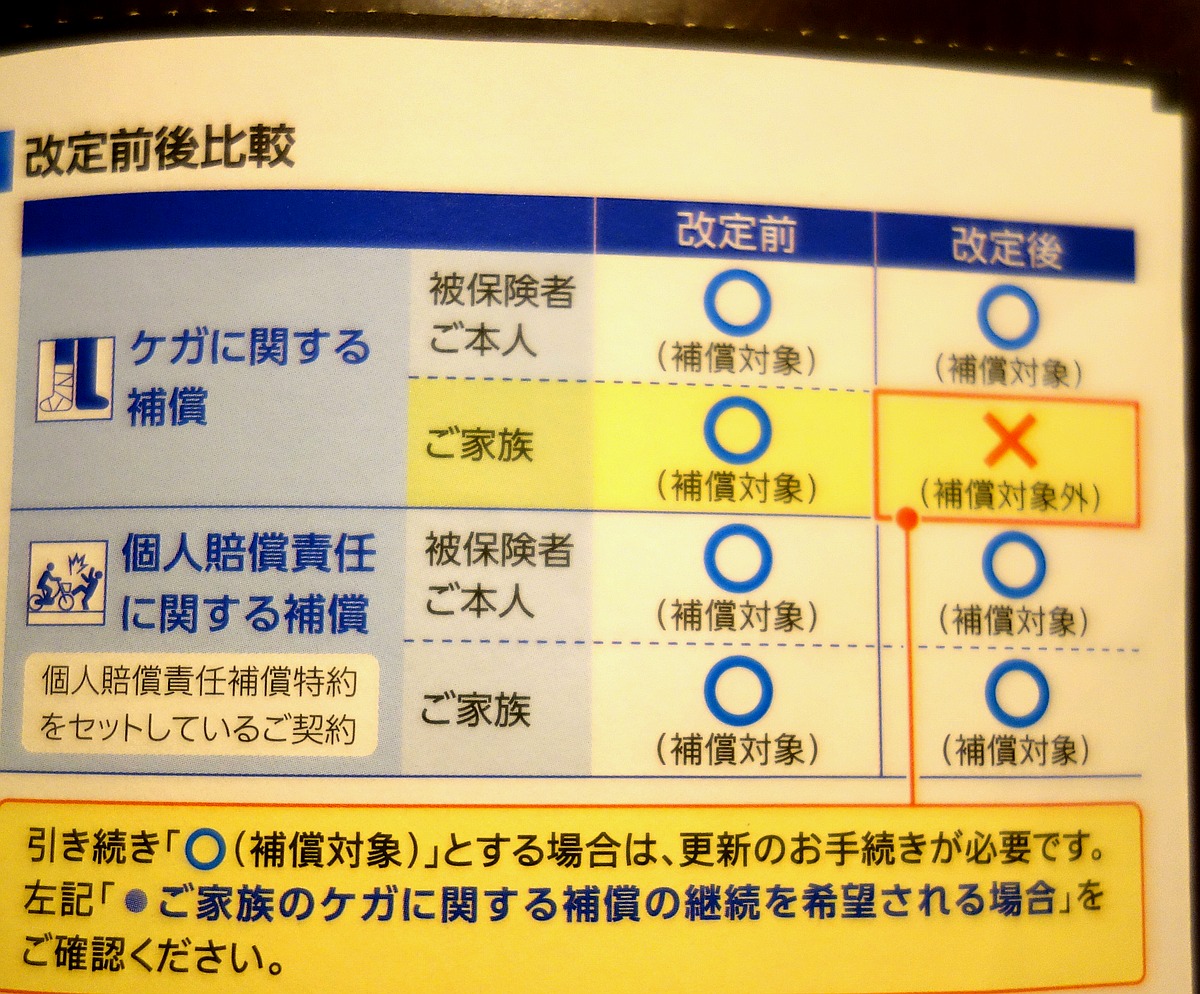
多くのドライバーや持ち家・賃貸居住者が気づいていない事実として、すでに契約している自動車保険、火災保険、あるいは一部のクレジットカードに「個人賠償責任特約」が付帯している可能性が挙げられます。この特約は、日常生活において他人に怪我をさせたり他人の財物を破損させたりした際の損害賠償を肩代わりするものであり、自転車乗用中の対人・対物事故も完全に適用範囲となります。個人賠償は実損補填が原則であるため、2つの保険から二重に満額の賠償金を受け取ることは基本的にできません。自身の加入状況を確認せずにコンビニで新規契約を結ぶと、相手方への賠償枠を重複して買い増すだけの不利益を被ることになります。
2. 自身の怪我に対する補償の手薄さ・物損(盗難・ロードサービス)の非対象
コンビニ自転車保険が年額3,000円台という破格の安さを実現できている最大の理由は、「相手への賠償責任」に特化し、自損事故補償を最小限に削ぎ落としているからです。一般的なプランでは、自身が転倒して骨折した場合の入院日額保険金は数百円から数千円程度にとどまり、通院補償がそもそも外されているタイプも散見されます。さらに、高級ロードバイクや電動アシスト自転車の「盗難」に対する補償や、パンク時の「ロードサービス」は一切付帯していません。車体補償を期待して加入すると、事故時に大きな失望を味わう結果となります。
3. 加入年齢制限(70歳以上除外の壁)
高齢者の移動手段として自転車の利用頻度が高まる一方、コンビニ店頭型の自転車保険は被保険者の年齢上限を「満69歳以下(始期日時点)」に設定しているケースが大半を占めます。70歳以上の高齢者が自身の名義で申し込もうとしても端末上でエラーとなり弾かれる構造です。高齢の親に保険を持たせたい場合は、子ども名義の「家族プラン」の被保険者枠に含めるか、シニア層を明確に対象とした独立型の傷害保険・賠償保険を別途探索する必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋等のコミュニティ上には、コンビニ自転車保険に関するユーザーの生々しい実体験が蓄積されています。実際に利用した層がどのようなメリット・デメリットを感じているのか、定性分析を行いました。
肯定的な意見として目立つのは、クレジットカードを保有していない学生や、クレカ番号をWebサイトに入力したくない層からの「現金でレジ支払いができる安心感」です。「高校の通学許可証を提出するために急ぎで加入が必要だったが、セブンのマルチコピー機から5分で手続きが終わり、レジの控えを提出するだけで学校側のチェックを通過できた」という保護者の声は典型例といえます。身近な店舗で手続きが完結する利便性は、デジタルネイティブ以外の層にも確固たる支持を得ています。
一方で、手痛い失敗談として散見されるのが、事故発生時の対応プロセスにおけるギャップです。「事故の連絡をコンビニ店舗に問い合わせてしまい、『当店ではわかりかねます』と断られて混乱した」「示談代行が付いている安心感はあったが、保険会社の担当者とのやり取りはすべて電話と書類送付になり、一般的な損保と対応フローは全く変わらなかった」という声が象徴するように、コンビニはあくまで「取次窓口」に過ぎず、事故現場のサポート部隊ではないという当たり前の原則に対する理解不足がトラブルの温床となっています。
【プロの結論】コンビニ自転車保険が向いている人・ネット損保を検討すべき人
リスク管理および家計最適化の観点から導き出される、コンビニ自転車保険を選ぶべき明確な判断基準を提示します。契約ボタンを押す前に、以下のフローに従って自身の適性を判別してください。
コンビニ自転車保険を即決すべき人
- クレジットカード決済を利用したくない、または持っていない層:現金決済で確実に1年分の保険料を払い込みたい学生や若年層。
- 自動車保険や火災保険を一切契約していない単身世帯:個人賠償特約の重複が存在せず、単体で年額3,000円台の最安プラン(セブン-イレブン推奨)を契約する経済的メリットが最大化する人。
- 相手への賠償義務(条例対応)さえクリアできれば良いと割り切れる人:自身の怪我の治療費は健康保険や既存の医療保険でカバーし、万が一の加害事故(最大3億円または無制限)だけをヘッジしたい人。
コンビニ保険を避け、ダイレクト系ネット保険等を検討すべき人
- 現在有効な自動車保険や火災保険を契約している人:月額100円〜150円程度で同等の個人賠償責任特約を追加できるため、コンビニで年額3,000円以上を新規に払うのはコストの二重払いとなります。
- 手続きを行った当日から補償を即時開始させたい人:翌日0時まで待てない緊急の事情がある場合、スマホ完結の即時補償型ネット損保が必須です。
- 高額なロードバイクに乗り、盗難や走行不能時のレッカー搬送を求める人:コンビニ型では物損・盗難・ロードサービスはカバーされません。専門のサイクル専用保険(au損保や損保ジャパン等の専用特約)が唯一の選択肢となります。
- 被保険者の年齢が70歳を超えているシニア層:店頭端末の年齢上限に抵触するため、シニア専用保険プランへのアプローチが不可欠です。

【自転車保険 安い コンビニ】に関するよくある質問(FAQ)
Q1:セブン-イレブンとローソンの自転車保険、どちらが実質的に優れていますか?
A1:年間のコストを極限まで抑えたい単身者であれば、年額3,220円で賠償補償3億円が付くセブン-イレブン(三井住友海上)が最も経済的です。一方、外車への衝突や鉄道事故など天文学的賠償への不安を完全にゼロにしたい方は、差額620円を払って賠償補償が無制限となるローソン(東京海上日動・年額3,840円)を選択するのが合理的です。
Q2:ファミリーマートのマルチコピー機から自転車保険に直接入れなくなったのは本当ですか?
A2:事実です。以前店頭端末から直接申し込み・レジ決済できた損保ジャパン等のワンストップ体制は見直され、現在は店頭QRコードや専用ポータルを経由したオンライン申込みへの誘導が主流となっています。店頭端末からレジ払いで直接加入したい場合は、セブン-イレブンかローソンを利用してください。
Q3:自動車保険の「個人賠償責任特約」があれば、コンビニの自転車保険に入る必要はありませんか?
A3:自治体の加入義務化条例への対応という目的であれば、自動車保険の個人賠償責任特約で完全に条件を満たせます。重複してコンビニ保険に加入する必要はありません。ただし、特約では「自転車事故で自分自身が転倒・骨折したときの通院・入院日額」は出ないため、自身の治療費補償もセットで欲しい場合のみ、自転車専用保険の単体契約を検討する価値があります。
Q4:家族全員をカバーしたい場合、1人ずつ別々に申し込むべきですか?
A4:家族全員を補償対象とする場合は、「家族プラン(家族型)」を選択する方が断然お得です。配偶者や同居の親族、別居の未婚の子供までカバーされ、セブンでは年額7,910円、ローソンでは年額8,240円で契約できます。家族3人以上が個別加入(3,220円×3人=9,660円)するよりも総支払額を抑えることが可能です。
まとめ:自治体義務化時代を賢く乗り切るための最終チェック
自転車事故による損害賠償責任の厳格化と、全国各地で広がる加入義務化の流れは、公道を走るすべてのサイクリストにとって重大な自己防衛の転換点を意味しています。コンビニエンスストアで提供されている自転車保険は、煩雑な書面手続きを排除し、年額3,000円台という手頃な支出で「最高3億円または無制限」という強固な対人・対物賠償シールドを手に入れられる極めて優秀な社会インフラです。
しかしながら、安さと手軽さの裏側に潜む「補償開始が翌日以降となるタイムラグ」「既存の保険特約との二重払い」「70歳以上の年齢制限」といったリアルな制約条件を正しく認識していなければ、思わぬ落とし穴にはまることになります。まずは自宅の保険証券を取り出して個人賠償特約の有無を確認し、未加入であることが判明した段階で、自身の予算と補償ニーズ(セブンの最安値か、ローソンの無制限か)を冷静に秤に掛けて選択してください。正しい知識に裏打ちされた1枚の保険証券こそが、日々のペダルを漕ぎ出す最大の安心となります。 (出典: 自転車保険 安い コンビニ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
