地主とは何か?不労所得の幻想と莫大な税金に苦しむ実態を徹底解剖
「何もしなくても毎月莫大な家賃が入ってくる」「先祖代々の土地で悠々自適に暮らす勝ち組」――世間では今なお、地主に対してこのような不労所得に恵まれた富裕層というイメージが根強く残っています。高級外車を乗り回し、働かずに自由を謳歌しているように見える姿は、多くの給与所得者にとって羨望の対象となってきました。
しかし、その華やかな外見とは裏腹に、当事者たちの足元では「土地はあるが現金がない」「3代相続が続けば破産する」といった悲痛な叫びが渦巻いています。固定資産税の重圧、借地権をめぐる骨肉のトラブル、そして容赦なく押し寄せる相続税の負担。本稿では、取材や当事者の手記、最新データをもとに、地主の定義から儲かる仕組み、泥沼の権利関係、そして2026年現在の税制下における資産防衛策まで、知られざる内情を赤裸々にレポートします。
📌 【この記事の重要ポイントまとめ】
- 要点1:地主の定義は「土地を所有・賃貸する者」だが、現在は高収益な一部の大地主と、維持費や税金に圧迫される「土地持ち資産貧乏」への二極化が加速している。
- 要点2:借地権と底地の複雑な権利関係や借地人トラブル、最高55%に達する相続税負担が、資産維持における最大の障壁となっている。
- 要点3:2026年最新の不動産税制を見据え、漫然とした土地の保有から、資産管理会社の設立や積極的な資産組み換えへの移行が生死を分ける。
【地主の定義と種類】昔からの地主の特徴と新興地主の決定的な格差
一口に「地主」と呼んでも、その成り立ちや資産規模によって実態はまったく異なります。法的な観点や不動産業界における「地主の定義と種類」を紐解くと、大きく2つの系統に分類できます。代々受け継いだ広大な敷地を守り続ける「伝統的地主」と、自ら資本を投じて土地を買い集めた「新興地主(投資家型地主)」です。
前者の代表格である「昔からの地主の特徴」は、都市近郊の農地を先祖代々受け継いできた農家発祥の家系が多い点にあります。市街化区域の指定に伴い、先祖の畑が住宅地や商業地へ化けたことで、意図せずして大地主となったケースです。この層は地域社会との結びつきが極めて深く、町内会長や神社の役員などを歴任する名士である一方、「先祖の土地を一坪たりとも減らしてはならない」という強烈な家父長制的なプレッシャーと一族のしがらみを抱えています。
一方で、現代において「地主になる方法と条件」を模索し、自力でその地位を築いたのが投資家型地主です。彼らは手元資金や金融機関からの借入金をレバレッジとして活用し、利回りと収益性を徹底的に計算して土地を取得します。先祖への義理や地域のしがらみがないため、収益性が悪化すれば即座に売却や用途転換を決断できる合理性を持ち合わせています。しかし、ここ数年の資材高騰や金利上昇局面により、借入金比率の高い新興地主ほどキャッシュフローの悪化に直面するという新たな格差も生まれています。

【儲かる仕組みと固定資産税】地主の年収と不労所得に潜む幻想と現実
世間が抱く「地主=濡れ手で粟の富裕層」というイメージは、半分正しく、半分は完全な誤解です。「地主の年収と不労所得」の実態を探ると、手にする額面収入と手元に残る純現金(キャッシュフロー)の間に、あまりにも残酷な乖離が存在することが分かります。
地主が手にする主な収入源は、土地を貸し出して得る地代(借地料)、駐車場や太陽光発電の利用料、そして土地上にアパートや商業ビルを建てて得る家賃収入です。これらは「儲かる仕組みと固定資産税」の絶妙なバランスの上に成り立っています。所有しているだけで毎年1月1日時点の所有者に課される固定資産税および都市計画税は、更地のままだと軽減措置が適用されず、郊外であっても年間数百万円、都心部であれば数千万円規模に跳ね上がります。そのため、多くの地主は税負担を軽減するためにアパートなどを建築せざるを得ない構造に追い込まれています。
国税庁の統計資料や税理士法人の資産家レポートなどを総合すると、アパートやマンションを複数棟所有する大地主の場合、表面上の年収(家賃年商)が3,000万円から1億円以上に達するケースは珍しくありません。しかし、そこから金融機関へのローン返済、高額な修繕積立金、共用部の水道光熱費や管理委託手数料、そして固定資産税が差し引かれます。さらに追い打ちをかけるのが、累進課税による所得税・住民税です。最高税率55%が重くのしかかり、帳簿上は黒字であるにもかかわらず、手元の現金がほとんど残らない「黒字倒産」の危機に怯える地主は少なくありません。
【借地権と底地の違い】なぜ地主は土地を取り戻せないのか?泥沼トラブルの真相
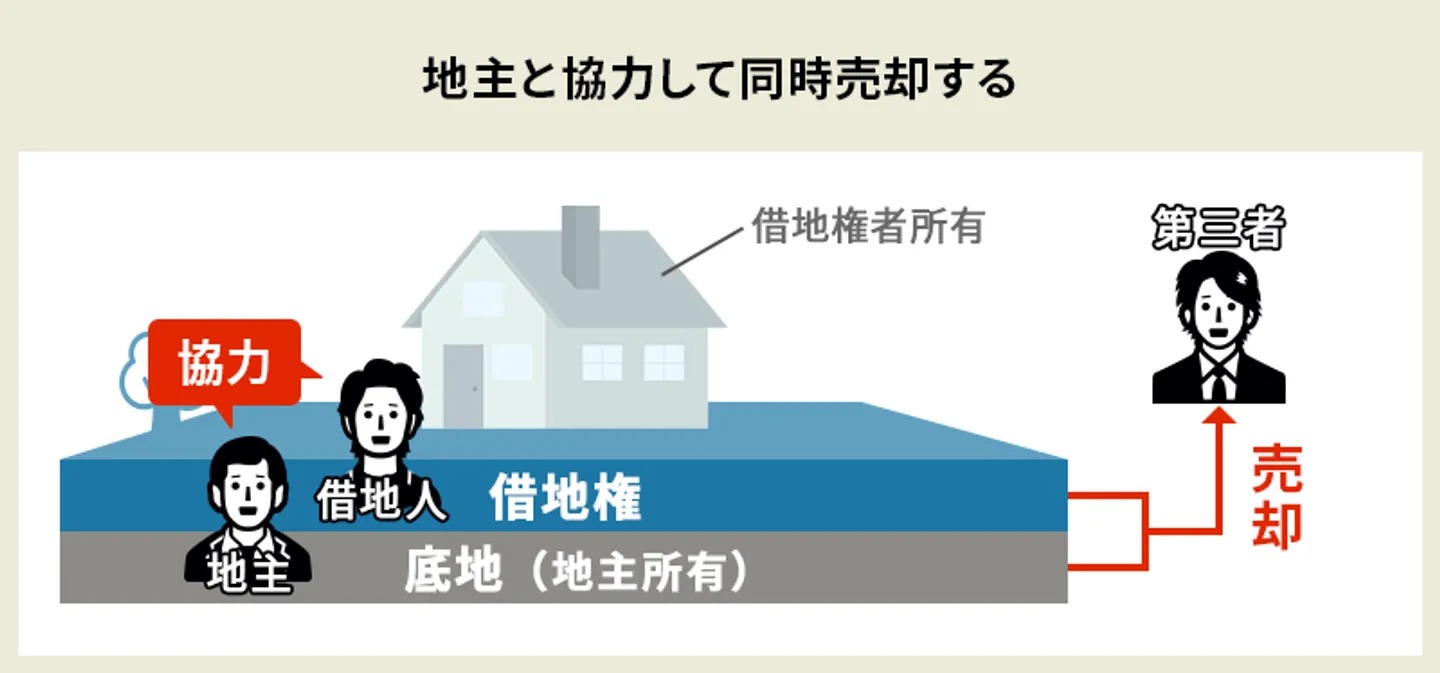
地主の資産管理において、最も頭を悩ませる要因が「借地権と底地の違い」に起因する複雑な権利関係です。土地の所有権を地主が持ち(底地)、その土地を利用して建物を建てる権利を借り手(借地人)が持つ構造ですが、日本の法制度は歴史的に借地人を極めて手厚く保護してきました。
特に昭和期に締結された「旧借地法」に基づく契約では、契約期間が満了しても借地人が更新を望めば、地主に「正当事由」がない限り更新を拒絶できません。正当事由が認められるハードルは極めて高く、事実上、地主は半永久的に自分の土地を自由に使えなくなります。その結果、底地の市場価値は完全な所有権の10〜30%程度にまで買い叩かれ、流通性が著しく損なわれます。
現場では、目を覆いたくなるような「借地人トラブルの真相」が日々繰り広げられています。代表的な火種が以下の通りです。
- 地代の値上げ交渉の決裂:固定資産税が上昇しているにもかかわらず、借地人が「従前の地代で十分」と拒否し、裁判所の調停に発展する事態。
- 更新料・承諾料の未払い:建物の建替えや名義変更の際、本来支払われるべき承諾料の支払いを借地人が拒絶するトラブル。
- 無断転貸や荒廃:借地人が高齢化して施設に入居、あるいは孤独死し、空き家となった建物が特定空家に指定され、地主が管理責任を問われるリスク。
「先代が善意で近所の人に格安で貸した土地が、今や我が家の首を絞める時吐き出し口になっている」。ある東京郊外の地主の手記には、借地権者との終わりの見えない裁判闘争と、それに伴う精神的疲弊が生々しく綴られています。

【データ徹底比較】土地貸付のメリットデメリットと活用法別の収支実態
土地を保有し続ける以上、収益化と税金対策のバランスを取る適切な土地活用が不可欠です。以下は、主要な「土地活用おすすめ方法」について、初期投資、表面利回り、流動性、そして税務メリットの観点から徹底比較したデータです。
| 活用手法 | 初期費用・投資規模 | 想定実質利回り | メリット・税効果 | リスク・デメリット |
|---|---|---|---|---|
| アパート・賃貸マンション | 数千万円〜数億円(建築費) | 3.5% 〜 6.0% | 固定資産税が最大1/6に軽減。相続税評価額の圧縮効果が高い。 | 空室リスク、借入金返済負担、築古化に伴う大規模修繕コスト。 |
| 事業用定期借地権 | 数百万円以下(造成費等) | 4.0% 〜 7.0%(投下資本対比) | 建物建築が不要でリスク極小。契約満了時に更地で確実に返還。 | ロードサイド等立地が限定的。固定資産税の住宅用地特例は適用外。 |
| コインパーキング | 100万〜300万円(一括借上なら0円も) | 2.5% 〜 5.0% | いつでも更地に戻せ、売却や別用途への転換が容易(高流動性)。 | 税制優遇が一切なく固定資産税・都市計画税が満額課税される。 |
| 等価交換(デベロッパー共同) | 原則0円(土地提供のみ) | 区分所有部の配当・賃料に準拠 | 自己資金なしで最新マンションの一室やフロアを取得。譲渡税の繰り延べ特例あり。 | 土地の単独所有権を失い共有持分となる。デベロッパーの選定が難航。 |
このように、「土地貸付のメリットデメリット」を比較すると、利回りの高さと税制優遇の大きさは、常に流動性の低さや借入金リスクと表裏一体であることが浮き彫りになります。単にハウスメーカーの営業提案に乗せられてアパートを建てる手法は、人口減少が進む地域では破滅への引き金になりかねません。
一般に知られていない盲点とネットの誤解|「土地持ち資産家」が破綻する構造的リスク
インターネット上の掲示板やSNSでは「地主になれば一生働かなくていい」「土地を担保に金を借りて転がせば勝ち組」といった短絡的な言説が散見されます。しかし、不動産実務の現場から見れば、これらは現実の税務構造を無視した致命的な誤解です。
地主を襲う最大の脅威は「相続」です。「地主の相続税対策」を怠れば、先祖代々の土地は一瞬にして霧散します。日本の相続税は最高税率が55%であり、基礎控除を超える資産に対して容赦なく課税されます。都心近郊に数百坪の土地を持っていれば、路線価に基づく評価額だけで数億円に達し、納税額が1億円を超えるケースも日常茶飯事です。しかし、土地はそのままでは税務署に納められません。原則として現金納付が義務付けられているため、手元資金が枯渇している地主は、納税のために土地を安値で投げ売りする事態に追い込まれます。
さらに、2026年最新の不動産税制を取り巻く環境は、かつてないほど地主に厳しいものとなっています。近年の法改正によって、生前贈与による相続財産への加算期間が従来の3年から最長7年へと段階的に延長されており、駆け込み的な贈与対策は通用しなくなりました。また、タワーマンション等を利用した極端な評価額圧縮に対する是正ルールが厳格化されたことに伴い、税務当局による富裕層の不動産評価に対する包囲網はかつてない強度に達しています。
こうした構造的包囲網に対抗するため、現在多くの「大地主の資産管理会社」設立が進んでいます。個人名義のまま土地や建物を所有するのではなく、自らが代表を務める法人に不動産を移転、または建物を所有させて管理料を収受することで、所得を家族へ役員報酬として分散し、最高税率を法人実効税率(約30〜34%)に抑え込むスキームです。もはや漫然と土地を持っているだけの地主は淘汰され、経営感覚を持った「不動産事業家」だけが生き残れる時代に突入しています。
【実態検証】関係者の生の声と現場目線で見えたリアル
大手不動産会社のアセットマネージャーや、代々続く地主の当事者たちへの取材を通じて見えてきたのは、世間の羨望とはかけ離れた孤独な葛藤です。
関東近郊で約3,000坪の農地とアパート3棟を管理する50代男性は、特番インタビューの取材班に対して次のように胸中を吐露しています。「通帳には毎月数百万円の家賃が振り込まれますが、それは右から左へ消えていくお金です。固定資産税の引き落とし、金融機関への元利均等返済、雨漏り修繕の数百万円の請求書を見るたび、胃がキリキリと痛みます。周囲からは『不労所得で楽をしている』と陰口を叩かれますが、先祖の土地を自分の代で失うわけにはいかないという恐怖心に24時間縛られています」。
また、知恵袋やコミュニティフォーラムで深刻化しているのが、親族間の「争族」です。先祖代々の土地は物理的に切り分けることが難しく、長男が土地を継承し、次男や長女に遺留分相当の代償金を現金で支払えずに一家離散に陥る事例が後を絶ちません。土地という「動かせない重荷」が、家族の絆を不可逆的に破壊してしまう皮肉な光景がそこにはあります。
【プロの結論】土地活用に向いている人・慎重になるべき人の判断基準
地主としての資産防衛や土地活用を進めるにあたり、どのような資質が求められるのでしょうか。客観的な判断基準を提示します。
【土地活用・地主業に能動的に取り組むべき人】
- 事業家マインドを持つ人:土地賃貸業を「不労所得」ではなく「事業」と捉え、修繕計画、入居者付け、市場調査を主体的に行える人。
- バランスシートを把握できる人:キャッシュフローと減価償却費、税引後利益の構造を理解し、資産管理会社の活用など税理士と対等に議論できる人。
- 家族間の意思疎通が取れている人:相続発生時に誰がどの資産を継承するか、早い段階から公正証書遺言などを用いて明確に合意形成できる人。
【不動産保有を慎重に見直す・売却を検討すべき人】
- 「先祖代々の土地だから」という精神的呪縛だけで抱え込んでいる人:収益性がマイナスであるにもかかわらず、本家や親族の目を恐れて赤字物件を維持し続けている人。
- 現金資産(流動性)が極端に乏しい人:相続税の納税資金がなく、突発的な設備修繕費用を借入金に依存せざるを得ない人。
- 管理や交渉が精神的ストレスになる人:借地人との地代交渉や近隣住民からの苦情対応に耐えられず、心身を消耗してしまう人。
家族社会学の観点から見れば、昔ながらの地主家系には「土地と家督の共依存」とも呼ぶべき心理的トラウマが内在しています。「先祖の土地を手放す人間は恥だ」という昭和的な道徳観から脱却し、保有・活用・売却を経済合理的かつ心理的なバウンダリー(境界線)を持って判断することこそが、現代の地主に求められる最も重要な決断です。
【地主 と は】に関するよくある質問(FAQ)
Q1:一般的な会社員から地主になる方法と条件はありますか?
A1:自己資金の形成と金融機関からの信用調達が絶対条件となります。手法としては、利回り重視の小規模な中古アパート(土地付き)を購入し、着実に借入金を返済しながら純資産を増やしていく手法が一般的です。ただし、更地を単体で購入して地主となるのは、高金利・建設費高騰の環境下では極めて難易度が高く、事業収支の精緻な見極めが不可欠です。
Q2:地代を滞納し続ける借地人をすぐに立ち退かせることは可能ですか?
A2:即座の立ち退きは法律上不可能です。借地借家法により借地人の居住権は強固に守られており、仮に地代滞納であっても「信頼関係が破壊された」と裁判所に認められるためには、一般的に3か月〜半年以上の滞納と複数回にわたる内容証明郵便での催告が必要です。自主的な鍵の交換や実力行使は違法(不法行為)となるため、弁護士を通じた法的手続きを踏む必要があります。
Q3:地主ができる最も効果的な相続税対策は何ですか?
A3:画一的な正解はありませんが、「小規模宅地等の特例」の確実な活用、不動産管理会社の設立による生前贈与の加速、そして「底地」と「借地権」の等価交換による完全所有権化が王道の手法です。単に借金をしてアパートを建てるだけの安易な対策は、将来の空室リスクを抱えるだけで逆効果になるケースが多発しているため、独立系ファイナンシャルプランナーや資産税専門の税理士による事前シミュレーションが欠かせません。
まとめ:2026年以降を生き抜く地主の新たな生存戦略
地主という立場は、世間が羨むような完全無欠の不労所得享受者ではありません。それはむしろ、日本の厳格な土地法制と世界最高水準の税負担という二重の荒波の中で、資産の毀損を防ぎ続ける過酷な「事業経営者」の姿に他なりません。
土地は持っているだけでは価値を生まず、放置すれば税金と維持管理費によって資産を食いつぶす「負債」へと姿を変えます。伝統を守ることと、経済合理性に基づいて資産を再編することは矛盾しません。不要な底地や低収益地の売却、資産管理会社による法人化、そして次世代への円滑な事業承継。先祖代々の土地という固定観念を乗り越え、時代に即した新たな価値創造へと踏み出す勇気こそが、これからの地主に問われています。 (出典: 地主 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
