高齢者とは何歳から?制度別の定義と負担増を避ける最新知識
街を歩けば元気な「シニア」が溢れ、職場では70代のベテランが第一線で活躍する光景が日常となりました。その一方で、役所からの通知や医療機関の窓口に立った瞬間、「あなたも今日から高齢者です」と区分され、制度や金銭面で大きな変化を突きつけられる局面が存在します。そもそも「高齢者」とは、一体何歳からを指すのでしょうか。
実は日本の法律や行政機関において、すべてに共通する単一の「高齢者の定義」は存在しません。世界保健機関(WHO)の国際基準、年金や介護保険の受給年齢、医療費の窓口負担が切り替わる節目、さらには運転免許の更新手続きに至るまで、適用される年齢の線引きはバラバラです。この境界線を曖昧なまま放置していると、本来受けられる支援を取りこぼしたり、思わぬ医療費負担の増加に戸惑うことになりかねません。制度ごとの客観的事実と、いま水面下で進む「定義引き上げ議論」の実情を紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上一律の定義はなく、一般的には65歳以上を指すが、制度ごとに「65歳」「70歳」「75歳」と境界線が大きく異なる。
- 要点2:医療面では65〜74歳が「前期高齢者」、75歳以上が「後期高齢者」に区分され、75歳以上窓口負担の見直しにより所得に応じた負担割合(1〜3割)の分岐が家計に直結する。
- 要点3:内閣府の高齢社会白書が示す超高齢化の進展に伴い、社会保障の支え手を増やすための「70歳への定義引き上げ議論」が加速しており、個人の働き方と受給戦略の再構築が急務となっている。
【制度別の真相】高齢者は何歳から?法律や行政で定義がバラバラな理由
「何歳からが高齢者なのか」という問いに対して、公的機関の回答が一枚岩でない背景には、各法律が制定された目的の違いがあります。国際的な基準として広く参照されるWHO高齢者定義では、65歳以上の層を「高齢者」と規定しています。国連をはじめとする国際統計や、日本政府が毎年発行する『高齢社会白書』などのマクロ指標も、基本的にこの65歳以上を基準として集計されています。
しかし、国内の法制度を個別に精査していくと、その基準年齢は目的に応じて細分化されている実態が浮き彫りになります。例えば、年金や福祉の文脈では65歳が大きな節目となりますが、交通安全を担う道路交通法では「70歳」から高齢者講習の対象となり、75歳以上では認知機能検査が義務付けられます。さらに、労働市場においては高年齢者雇用安定法が企業に対し「65歳までの雇用確保」を義務付けつつ、高年齢者雇用確保措置として「70歳までの就業確保」を努力義務に課すなど、現場によって求められる年齢区分が全く異なるのが現状です。
なぜこのような乖離が起きるのでしょうか。行政関係者の証言や政策形成の過程を検証すると、国家が国民に対して「保護・給付を与える対象」として線引きしたい年齢と、「自己責任や安全義務を課す対象」としたい年齢が、財政や治安の都合によって意図的に切り分けられてきた経緯が見て取れます。制度の名称だけに惑わされず、「どの法律に基づく話なのか」を冷静に見極める視点が欠かせません。
前期高齢者と後期高齢者の決定的な違い|医療費窓口負担と保険制度の仕組み
日々の暮らしや家計に最も直結するのが、医療保険制度における区分です。日本の「高齢者の医療の確保に関する法律」では、65歳以上を包括的に高齢者と位置付けた上で、65歳から74歳までを前期高齢者、75歳以上を後期高齢者と明確に二分しています。この2つの区分は、単なる呼称の違いにとどまらず、加入する保険制度そのものを根本から分断しています。
前期高齢者(65〜74歳)の段階では、それまで加入していた国民健康保険や会社の健康保険組合にそのまま留まります。医療費の窓口負担割合は原則として一般所得者が2割(現役並み所得者は3割)です。一方、75歳の誕生日を迎えた瞬間に、すべての人はそれまでの健康保険を強制的に脱退し、各都道府県の広域連合が運営する「後期高齢者医療制度」へと一本化されます。ここで扶養家族から外れ、全員が個別の被保険者として保険料を納める義務が生じます。
実務上、極めて注意を要するのが高齢者医療費負担割合の判定基準です。従来、後期高齢者は「原則1割負担」と広く認識されていましたが、近年の法改正によって一定以上の所得がある層を対象に「2割負担」が新設されました。課税所得が145万円以上の現役並み所得者(3割負担)と合わせ、現在は1割・2割・3割の3段階に細かく分断されています。わずか数万円の年金収入や副収入の差で負担割合が倍増し、窓口での支払額が跳ね上がる事態が各地で発生しており、事前の所得コントロールと制度理解が自己防衛の鍵を握っています。
【比較一覧表】何歳で何が変わる?年齢別の主要制度・権利義務まとめ
自身や家族の年齢が上がったとき、具体的にどの制度がどのように切り替わるのかを把握しておくことは、家計防衛において決定的な差を生みます。年齢ごとに生じる権利と義務、公的負担の変化を一覧表に整理しました。
| 区分・年齢 | 該当する主要制度と名称 | 公的負担・受給内容の詳細 | 編集部の分析・留意点 |
|---|---|---|---|
| 60歳 | 公的年金の繰上げ受給可能枠 | 繰上げ受給(1ヶ月あたり0.4%減額)、企業の定年到達(再雇用移行) | 減額率は生涯固定。繰上げを選択すると事後的に障害年金等が請求できなくなる罠に注意。 |
| 65歳 (前期高齢者) | 年金原則支給開始 介護保険(第1号) | 高齢者年金受給年齢の原則到達。介護保険は原因を問わず要介護認定の対象へ。 | 一般的な「高齢者」の入口。年金を繰り下げる(最大75歳・84%増)かどうかの重要な分岐点。 |
| 70歳 | 道路交通法(高齢者講習) 雇用努力義務枠 | 免許更新時の高齢者講習受講義務、高齢運転者標識(もみじマーク)の努力義務。 | 身体能力の衰えが公的に意識される節目。企業の就業確保努力義務もこの年齢まで設定。 |
| 75歳 (後期高齢者) | 後期高齢者医療制度 運転免許認知機能検査 | 全員が独立した医療保険に移行。75歳以上窓口負担は所得に応じて1割・2割・3割。 | 子どもの扶養に入っていた親も保険料の自己負担が発生。世帯合算の医療費管理が必須。 |
このように、年齢が1年進むだけで行政上の位置づけは段階的に塗り替えられていきます。特に介護保険第1号被保険者となる65歳以降は、要介護状態になった際の給付要件が「加齢に伴う16種類の特定疾病」から「原因を問わない要支援・要介護状態」へと大幅に緩和されます。制度の恩恵を受ける資格が発生する一方で、保険料が年金から天引き(特別徴収)される仕組みに変わるため、手取り収入の減少を前提とした支出管理が欠かせません。
【実態検証】「まだ年寄りではない」当事者の本音と日本の高齢化率の現状
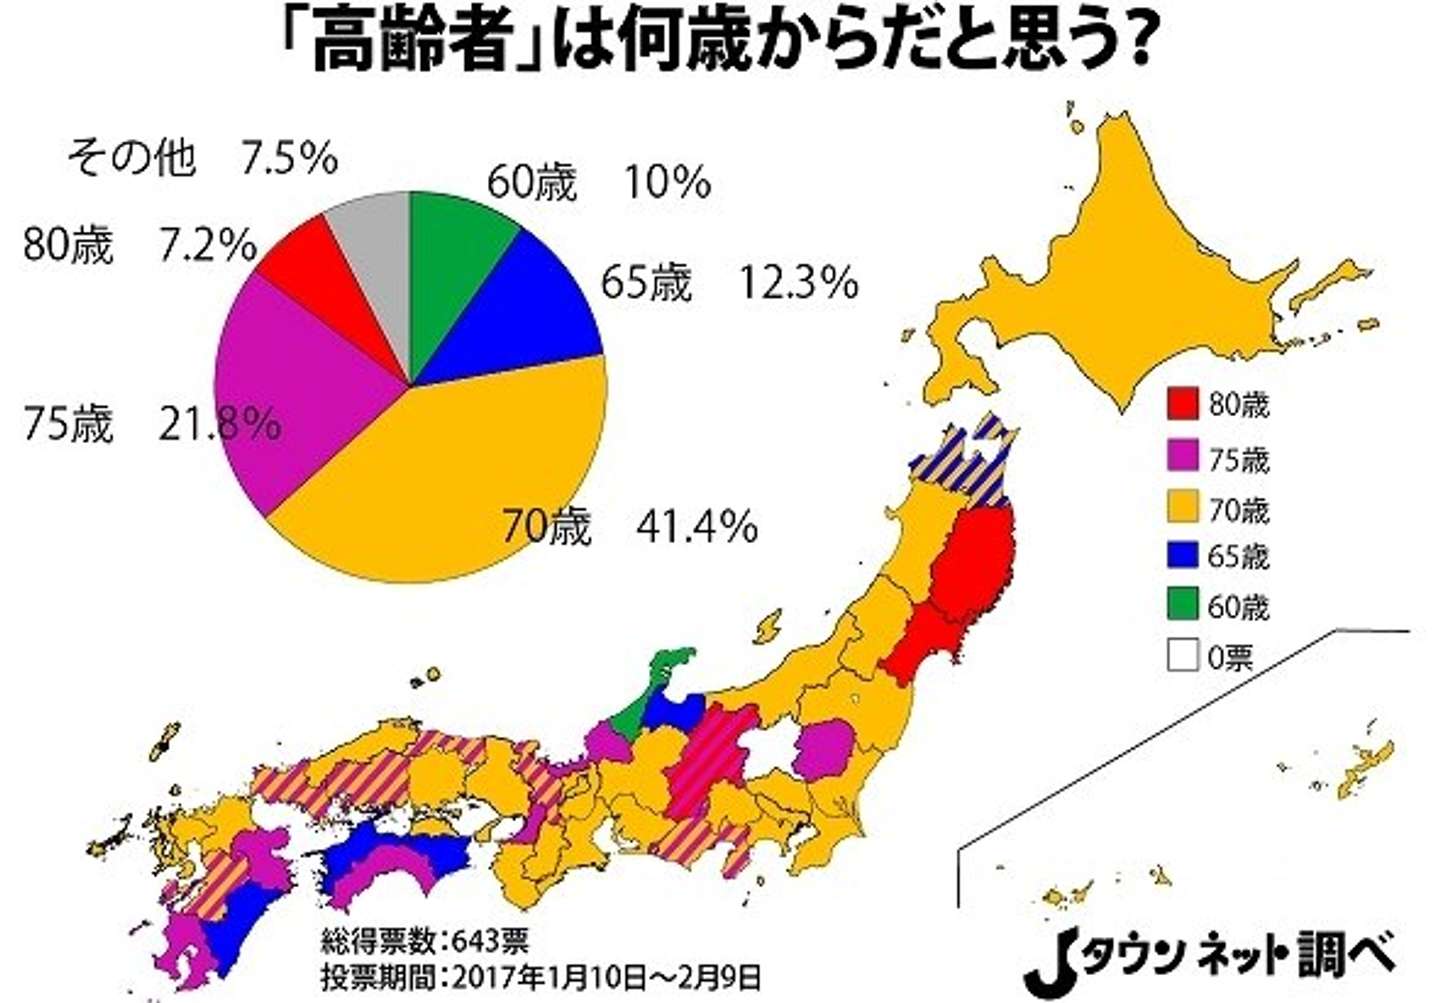
制度上の厳格な線引きとは対照的に、当事者であるシニア層の実感は全く異なる様相を呈しています。内閣府が公表した高齢社会白書最新の意識調査データを分析すると、「何歳からが高齢者だと思うか」という問いに対して、「70歳以上」と答えた層が約3割、「75歳以上」あるいは「80歳以上」と答えた層が過半数を占める結果となっています。65歳を高齢者と捉えている人は、もはや少数派に過ぎません。
SNSやネット掲示板、シニアコミュニティの生の声に耳を傾けても、「65歳で役所からシニア向けのパンフレットが届いたが、毎日ジムに通ってフルタイムで働いている自分には違和感しかない」「孫から敬老の日に祝われて複雑な気持ちになった」といった戸惑いが目立ちます。健康寿命が延伸し、実年齢よりも肉体・精神年齢が10歳近く若返っている現代人にとって、「65歳=老人」という固定観念は完全に形骸化しています。
しかし、感情論とは裏腹に、マクロな統計が突きつける現実は冷徹です。日本の高齢化率現状は総人口の約30%に迫り、世界で群を抜くトップの超高齢社会を独走しています。街に元気な高齢者が増えたということは、裏を返せば、現役世代の急減によって医療・年金といった社会保障財政を支えるピラミッドが完全に崩壊し、逆三角形の構造にシフトしていることを意味します。「本人の若々しい自負」と「国家財政の限界」の板挟みこそが、現場で生じている摩擦の根本原因です。
一般に知られていない盲点と誤解|高齢者定義「70歳引き上げ議論」の裏側
超高齢社会の軋みの中で、有識者会議や国会を中心に激しい議論を巻き起こしているのが高齢者定義引き上げ議論です。過去には日本老年学会・日本老年医学会が「現代の高齢者は心身ともに若返っており、65〜74歳を准高齢者、75歳以上を高齢者と再定義すべきだ」という共同提言を発表し、大きな波紋を広げました。医学的な見地からの妥当性が主張される一方で、この提言が持つ「政策的な意味合い」を見誤ってはなりません。
ネット上では「高齢者の定義が70歳や75歳に引き上げられたら、年金の受給開始年齢も自動的に70歳まで引き上げられてしまうのではないか」という不安と怒りが定期的に炎上します。しかし、ここで冷静に事実関係を整理する必要があります。年金の支給開始年齢を原則70歳に引き上げる法改正は現時点で成立していません。受給権そのものは原則65歳のまま維持されており、制度として拡充されたのは「最大75歳まで繰り下げて受け取れる選択肢の自由」です。
とはいえ、政府の真の狙いが「高齢者を保護する対象から、社会保障の支え手へとシフトさせること」にあるのは否定できない事実です。高齢者の定義を70歳に引き上げれば、統計上の「現役世代に対する高齢者の比率」は劇的に改善します。それと同時に、企業への就労延長圧力や、一定所得を持つ高齢者への医療・介護負担の増額を正当化する論拠として使われます。知らぬ間に「支えられる権利」が「支える義務」へとすり替えられる構造に、私たちは常に警戒の目を光らせておく必要があります。
【プロの結論】「年齢」で損をしないためのライフプランと働き方の判断基準
制度の境界線が流動化する時代において、最も危険なのは「年齢が来たら国が自動的に面倒を見てくれる」という受動的な依存体質です。社会保障の縮小と負担増が既定路線である以上、自立した個人の視点から冷徹に選択を行う必要があります。
【繰り下げ受給と就労継続をおすすめできる人】
健康状態に自信があり、70歳前後まで安定した給与収入を得られる見込みがある人です。高年齢者雇用確保措置を味方につけ、生活費を労働収入で賄いながら年金を70歳以降まで繰り下げれば、受給額を生涯にわたって最大42%〜84%増額させることができます。これは私的年金や預貯金では決して得られない強力な終身利回りの防壁となります。
【原則通りの受給や繰上げを慎重に検討すべき人】
持病を抱えている人や、退職後のキャッシュフローが枯渇する恐れがある人です。健康寿命の平均値(男性約72歳、女性約75歳)を考慮すると、受給開始を過度に遅らせた結果、健康に動ける貴重な時期に恩恵を享受できないリスクが生じます。また、家族社会学的な観点からも、子ども世帯に経済的・心理的に過度な依存をしないための「心理的バウンダリー(健全な境界線)」を保つには、無理な繰り下げを行わず、早期に自分の年金収入を確定させて自活の基盤を固める方が家庭内のトラブルを未然に防ぐ賢明な選択となります。

【高齢者とは】に関するよくある質問(FAQ)
Q1:シニア、シルバー、高齢者、老人に明確な使い分けや公的な基準はある?
A1:法律上で明確な要件が定められているのは「高齢者」(主に65歳以上)や「高年齢者」のみです。「シニア」や「シルバー」は商業的・行政的配慮から生まれたポジティブな呼称で、明確な年齢制限はありません。また「老人」は老人福祉法などに名残をとどめるものの、近年は行政文書でも「高齢者」への統一が進んでおり、日常会話では敬遠される傾向にあります。
Q2:75歳の後期高齢者になると、医療費の窓口負担は必ず1割になる?
A2:自動的に1割になるわけではありません。現行制度では、課税所得や年金収入等に応じて「1割」「2割」「3割(現役並み所得者)」の3区分に分かれています。単身世帯の場合、年金収入+その他の合計所得が200万円以上(後期高齢者が複数いる世帯は合計320万円以上)になると2割負担の対象となります。
Q3:65歳になって「第1号被保険者」になったら、介護保険証があればすぐ介護サービスを使える?
A3:保険証が手元にあるだけではサービスを利用できません。市区町村の窓口へ申請し、訪問調査や主治医意見書に基づく「要介護認定(要支援1〜2、要介護1〜5)」の判定を受ける必要があります。認定が下りてケアプランを作成して初めて、1〜3割の自己負担で介護サービスが利用可能になります。
まとめ:今後の動向と失敗しないための判断基準
「高齢者とは何歳からか」という問いに対する現代の答えは、「客観的には65歳(医療制度上は75歳)、しかし社会的な役割としては70代まで現役」という二重構造に集約されます。国家が財政再建を急ぐ中、年齢の境界線は今後さらに引き上げの方向へと圧力がかかり続けることは間違いありません。
行政が定める年齢の枠組みに受動的に自分を当てはめるのではなく、60歳、65歳、70歳、75歳という各ターニングポイントで「自身の健康状態」「保有資産」「就労意欲」を棚卸しすることが求められます。制度のルールを正しく把握し、自分の人生の主導権を年齢という数字に明け渡さない姿勢こそが、これからの長寿社会を豊かに生き抜く最大の防衛策となります。 (出典: 高齢 者 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
