子供の扶養控除はいくら安くなる?2026年改正と高校生縮小の真実
2026年の税制改革において、子育て世帯の家計を直撃する最大の関心事となっているのが「子供の扶養控除」をめぐるルール変更です。児童手当の高校生までの支給期間延長に伴う高校生世代の控除縮小や、いわゆる「年収の壁」見直しに伴う学生アルバイトの収入上限引き上げなど、保護者が把握しておくべき制度改定が立て続けに実施されています。
「子供が何歳になったら税金が安くなるのか」「アルバイトでいくら稼ぐと親の税負担が増えるのか」といった疑問は、正しい知識がないと数万円から十数万円の想定外の負担増を招きかねません。本稿では、2026年最新の税制改正ポイントを徹底整理し、子供の年齢や年収に応じた正確な減税額と、手取りを最大化するための実務的な防衛策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供の扶養控除は16歳以上が対象。2026年の税制改正により、扶養親族の給与年収上限は原則「136万円以下」(19〜22歳の大学生世代は最大159万円)へ大幅に引き上げ。
- 要点2:高校生(16〜18歳)は児童手当の支給拡充と引き換えに控除額縮小が進む一方、大学生世代は高額な特定扶養控除(所得税63万円)が維持される。
- 要点3:親の所得税率や住民税率によって減税効果は年3.3万〜17万円超と大きく変動し、共働き世帯では年収が高い側の親が扶養申告するのが鉄則。
【税制改正2026】子供の扶養控除は何歳から?対象年齢と年収上限の最新基準
税法上、子供を扶養に入れることで親の所得税・住民税が軽減される「子供の扶養控除」ですが、その適用には厳格な年齢要件と収入要件が定められています。国税庁の基本通達に基づき、その年の12月31日時点での年齢が16歳以上の子供が「控除対象扶養親族」として認められます。
長年、保護者の間で疑問視されてきた「子供の扶養控除は16歳未満になぜ適用されないのか」という点については、2011年度(平成23年度)の税制改正に遡ります。当時の政権交代に伴い、「控除(税負担の軽減)から給付(直接手当)へ」という政策方針のもと、中学生以下を対象とした「子ども手当(現・児童手当)」が創設された代わりに、年少扶養控除(16歳未満の扶養控除38万円)が廃止された経緯があります。
そして2026年、税制改正に伴う扶養控除の要件見直しにより、子供のアルバイト収入上限に歴史的な改定が加えられました。基礎控除および給与所得控除の改定を受け、扶養控除の対象となる子供の合計所得金額要件が「62万円以下」に引き上げられたため、給与収入のみであれば子供の扶養控除の年収上限は136万円以下(従来の103万円から拡大)へと変更されています。学生アルバイトの就労意欲を削がないための施策として、親の扶養から外れるボーダーラインが大幅に緩和されました。
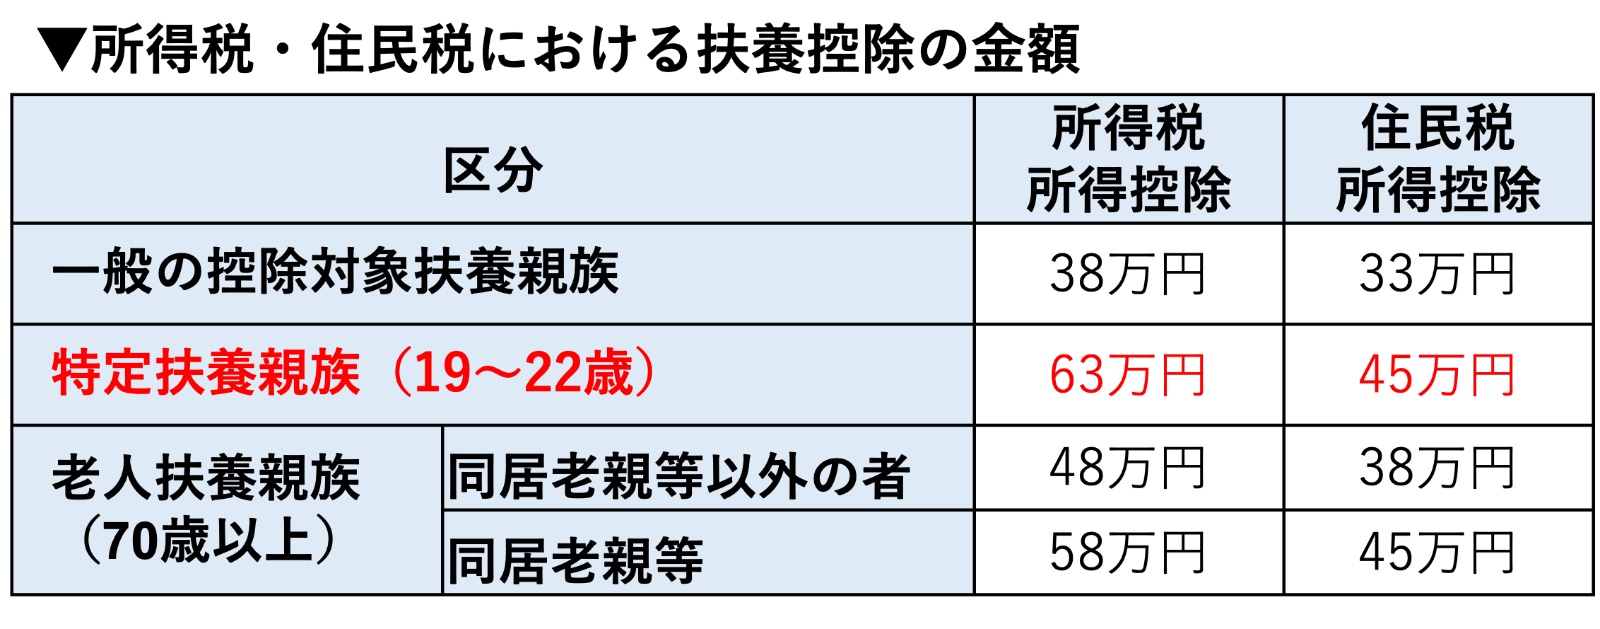
子供の扶養控除でいくら安くなる?年齢・区分別の減税額シミュレーション
保護者にとって最も切実な疑問である「子供の扶養控除で実際にいくら安くなるのか」という試算は、子供の年齢区分と親の課税所得(所得税率)の掛け合わせによって決まります。所得税の税率は累進課税(5%〜45%)であり、住民税は原則として一律10%です。
子供の扶養控除は、所得税と住民税でそれぞれ異なる控除額が設定されており、親の年収が高い世帯ほど、1人あたりの控除による実質減税額が大きくなる構造になっています。各年代における控除額と、一般的な世帯年収における実質的な税軽減効果を一覧表で比較します。
| 区分・対象年齢 | 所得税・住民税の控除額 | 子供の年収上限目安 | 年間の減税効果(親年収600万円想定) |
|---|---|---|---|
| 16歳未満(年少扶養) 0歳〜中学生世代 | 所得税:0円 住民税:0円 | 制限なし(※手当対象) | 0円 ※児童手当(月1万〜1.5万円)で補填 |
| 高校生(16〜18歳) 一般扶養親族 | 所得税:25万〜38万円※ 住民税:12万〜33万円※ | 給与年収136万円以下 | 約3.7万〜7.1万円の減税 ※改正縮小スケジュールに連動 |
| 大学生世代(19〜22歳) 特定扶養親族 | 所得税:63万円 住民税:45万円 | 給与年収159万円以下 (特例適用枠) | 約10.8万円の減税 (所得税6.3万+住民税4.5万) |
| 一般扶養(23歳以上) 大学院生・浪人等 | 所得税:38万円 住民税:33万円 | 給与年収136万円以下 | 約7.1万円の減税 (所得税3.8万+住民税3.3万) |
例えば、課税所得に応じた所得税率が10%(世帯年収約600万円前後)、住民税率が10%の親の場合、大学生世代(19〜22歳)の特定扶養親族を1人扶養に入れると、所得税で「63万円×10%=6.3万円」、住民税で「45万円×10%=4.5万円」となり、合計で年間約10万8,000円の税金が安くなります。所得税率が20%に達する高所得世帯(年収約900万円超)であれば、年間17万円以上の強烈な節税効果を生み出します。
高校生の扶養控除縮小と児童手当改正の密接な関係|手取りはどう変わるのか
現在、子育て世帯の間で最も議論を呼んでいるのが、児童手当の高校生までの支給延長と高校生の扶養控除縮小のトレードオフ問題です。こども未来戦略方針に基づき、児童手当は高校生(18歳の年度末まで)に対しても月額1万円(年12万円)が支給される制度へと恒久化されました。
しかし、財源確保と世帯間バランスの観点から、16〜18歳を対象とする一般扶養控除について、所得税の控除額を従来の38万円から25万円へ、住民税の控除額を33万円から12万円へと段階的に圧縮する見直しが進められています。「手当で年12万円給付する代わりに、税金の控除枠を削る」という構造です。
この改正において注意すべきは、親の年収が高い世帯ほど控除縮小による増税ダメージが大きいという現実です。年収500万円〜700万円前後の中間層では「児童手当12万円 > 控除縮小による増税額約3.5万円」となり、差し引きで年8万円前後の手取り増となります。一方で、所得税率が高い年収1,000万円超の世帯では、控除縮小に伴う増税額が手当支給額に迫る、あるいは一部逆転現象が起きるなど、世帯年収ごとの実質受取額に明暗が分かれています。
【実態検証】学生バイト「年収の壁」突破で家庭が直面する想定外の落とし穴
SNSや税務相談の現場では、大学生や高校生の子を持つ親から「子供がアルバイトで稼ぎすぎてしまい、年末調整で巨額の追加徴収を受けた」という悲鳴が後を絶ちません。2026年の税制改正で「103万円の壁」が「136万円(特定扶養は159万円)」へと緩和されたものの、新たな誤解とリスクが生じています。
都内在住の私立大学3年生の親(40代・会社員)は、取材に対して次のように当時の混乱を明かしました。
「息子が学費や留学資金を貯めるためにカフェと塾講師を掛け持ちし、年間150万円ほど稼ぎました。『税制改正で159万円まで扶養内だから大丈夫』と聞いて安心していたのですが、落とし穴は税金ではなく健康保険でした。社会保険上の扶養基準は税金とは別で動いており、健康保険から外れて自分で国民健康保険料を払う羽目になり、家計全体の収支が狂ってしまいました」
現場で多発している典型的なトラブルは以下の3点に集約されます。
- 税金上の扶養と「社会保険の扶養(130万円の壁)」の混同:税務上の扶養控除基準が136万〜159万円に広がっても、親の健康保険の被扶養者基準(原則年収130万円未満)は別枠の基準です。ここを超えると子供自身が健康保険料や国民年金を負担することになります。
- 子供本人の住民税・所得税の発生:親の扶養控除枠内に収まっていても、子供自身の給与年収が一定額(自治体により異なるが約100万円〜110万円超)を超えると、子供本人に住民税や所得税が課税され始めます。
- 大学等の給付型奨学金・授業料減免への影響:世帯所得を基準に判定される日本学生支援機構(JASSO)などの給付奨学金制度では、子供本人のアルバイト所得が増加することで支援区分が下落し、数百万円単位の支援を失う事例が報告されています。
一般に知られていない盲点と年末調整申告書の正しい書き方
年末調整の実務において、多くの親が見落としがちな盲点が「16歳未満の子供の申告」と「早生まれの子供の控除ラグ問題」です。
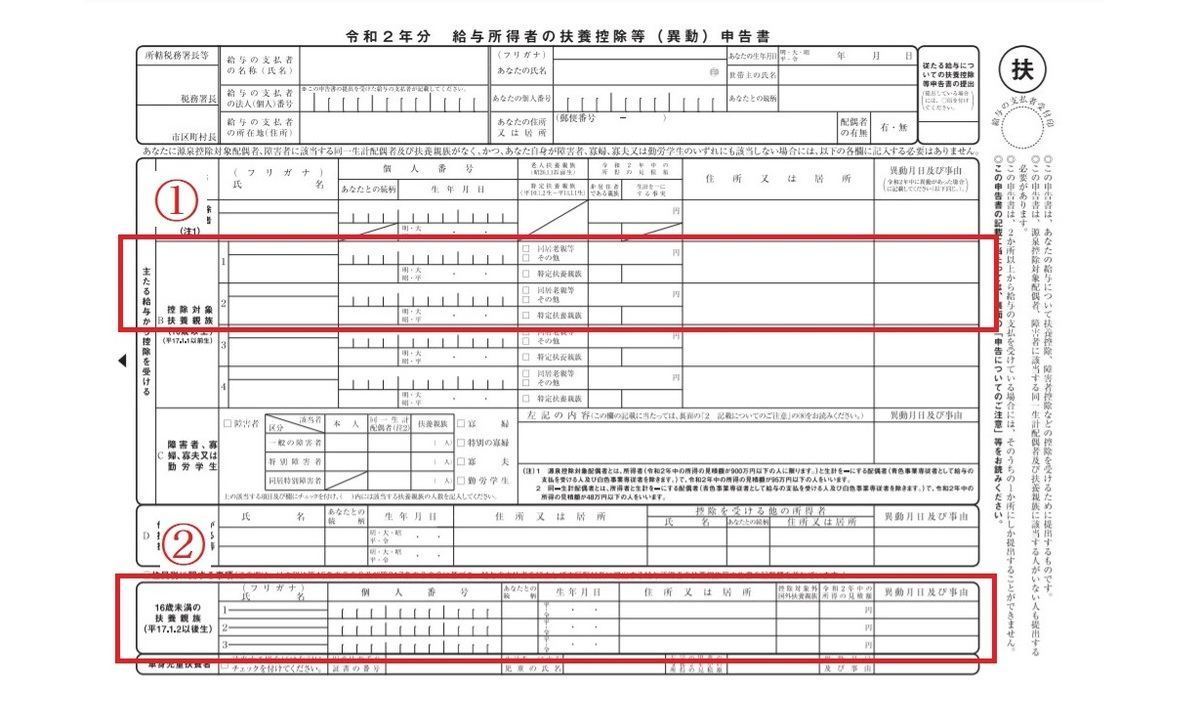
会社から配布される「給与所得者の扶養控除等(異動)申告書」において、「16歳未満の子供は控除額がゼロだから書く必要がない」と判断して空欄で提出してしまうケースが散見されます。しかし、これは明確な誤りです。申告書の下部にある「住民税に関する事項(16歳未満の扶養親族)」欄に氏名や生年月日を記載しないと、市区町村が保有する世帯情報と連携されず、住民税の非課税限度額の判定や、就学支援金・認可保育料の算定で不利な階層に区分される恐れがあります。
また、共働き夫婦の場合における「どちらの扶養に入れるべきか」という問題では、原則として夫婦のうち課税所得(年収)が高い側の親の扶養に入れるのが鉄則です。所得税は累進課税であるため、税率20%の夫が申告すれば「控除額×20%」が減税されるのに対し、税率5%の妻が申告すると「控除額×5%」しか還付されず、世帯全体で数万円の損失となります。
さらに、1月1日〜4月1日生まれのいわゆる「早生まれ」の子供は、高校1年生(15歳)の年末時点で16歳に達していないため扶養控除を受けられず、同級生の家庭より控除の適用開始が1年遅れるという制度上の不均衡が存在します。このタイムラグもあらかじめ家計計画に織り込んでおく必要があります。
【プロの結論】世帯手取りを最大化する判断基準と親子間の境界線
子育て世帯のファイナンシャルプランニングにおいて、税控除と社会保障給付は表裏一体の関係にあります。家計防衛と子供の自立支援を両立させるためには、以下の基準に照らした家庭内ルールの設定が求められます。
- 扶養を最優先で維持すべき世帯:大学等の学費無償化・給付型奨学金の対象ボーダーライン上にいる家庭、および親の所得税率が高い(年収800万円以上)家庭。子供のアルバイト収入は年130万円未満にコントロールさせるのが合理的です。
- 扶養枠の超過を容認してもよい世帯:子供が将来の独立を見据えて月20万円以上など本格的に稼ぎ、自身の社会保険料を支払っても十分な手元資金が残るケース。中途半端に135万〜140万円で着地するのが最も実質手取り効率を悪化させます。
- 親子間の心理的バウンダリーの確保:親が子供の稼ぎを過剰に管理・制限することは、子供の社会経験や自立心を阻害する摩擦を生みます。「親の税金がいくら増えるか」「健康保険料がいくらかかるか」の損益計算シートを親子で共有し、子供自身に稼ぎ方を自己決定させる教育的アプローチが賢明です。

【扶養 控除 子供】に関するよくある質問(FAQ)
Q1:子供が16歳未満の場合、年末調整の扶養控除申告書には何も書かなくてよいですか?
A1:必ず「住民税に関する事項」の欄に記入してください。所得税の控除対象にはなりませんが、市区町村が住民税の非課税世帯判定や各種行政サービス(保育料や高校無償化の判定基準など)を算出する際の重要データとなるため、記載を怠ると行政上の判定で不利益を被る可能性があります。
Q2:大学生の子供がアルバイトで年収140万円稼いだ場合、親の扶養控除はどうなりますか?
A2:2026年の税制改正により、19〜22歳の特定扶養親族は給与年収159万円まで特例枠が適用されるため、親の税務上の特定扶養控除(所得税63万円・住民税45万円)はそのまま維持されます。ただし、健康保険の「年収130万円の壁」を超えているため、社会保険の被扶養者からは外れ、子供自身が国民健康保険等に加入して保険料を納付する必要があります。
Q3:夫婦共働きの場合、子供2人を夫婦で1人ずつ分けて扶養控除を申告することは可能ですか?
A3:制度上可能です。ただし、税負担の軽減効果を最大化するためには、所得税率が高い方の親(一般に年収が高い配偶者)に子供2人とも集約して扶養控除を適用させた方が、世帯全体の手取り額は多くなります。会社の家族手当の支給条件なども合わせて総合的に判断してください。
まとめ:2026年最新ルールを把握して家計の手取りを最大化する
2026年の税制改革は、子供の扶養控除の年収上限引き上げというポジティブな側面と、高校生世代の控除縮小という実質的な負担増の側面が複雑に交錯しています。制度の表面的な数字だけに惑わされず、「税務上の扶養」と「社会保険の扶養」の相違点を明確に切り分けて理解することが、家計防衛の第一歩です。
子供の進学やアルバイト状況の変化を機に、世帯全体の収入と控除のバランスをシミュレーションし、年末調整での申告漏れを防ぐこと。そして、税制改正の全体像を親子で正しく共有することが、無駄な税負担を避け、家庭の可処分所得を最大化する決定的な鍵となります。 (出典: 扶養 控除 子供(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
