子供の扶養控除はどう変わる?児童手当拡充の裏と共働きの損得判定
児童手当の支給期間が高校生年代まで延長され、所得制限の撤廃が実現した一方で、子育て世帯の頭を悩ませているのが税制上の「扶養控除」の行方です。手当の手厚い拡充と引き換えのように議論されてきた控除の縮小は、実質的な増税につながるのではないかという懸念が現場の保護者の間で根強く渦巻いています。
給与所得者の控除要件や「年収の壁」をめぐる制度改革が加速するなか、高校生や大学生を育てる共働き家庭が税制の恩恵を取りこぼさず、確実に家計を防衛するための最新知識と具体的な実践手順を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生(16歳以上19歳未満)の扶養控除は児童手当拡充と連動して縮小方向で見直され、所得税・住民税双方での実質負担増を見据えた家計シミュレーションが不可欠。
- 要点2:共働き夫婦は「課税所得が高い親」に子供の扶養をつけるのが税制上の大原則だが、勤務先の家族手当支給基準や社会保険の扶養枠とのバランスを見極める必要がある。
- 要点3:大学生年代(特定扶養控除)や高校生のアルバイト収入は、税法上の所得要件(給与収入136万円以下等への改定動向)を正確に把握し、年末調整の申告漏れを防ぐことが防衛策となる。
【税制改正の真相】児童手当拡充の裏で進む「高校生扶養控除縮小」はいつから?
児童手当が高校生年代(18歳の年度末)まで拡充され、従来の所得制限が撤廃された政策転換は、多くの家庭に歓迎された一方で、税制面での大きな「ツケ」をもたらす議論へと直結しました。焦点となっているのが、高校生扶養控除縮小をめぐる動向です。
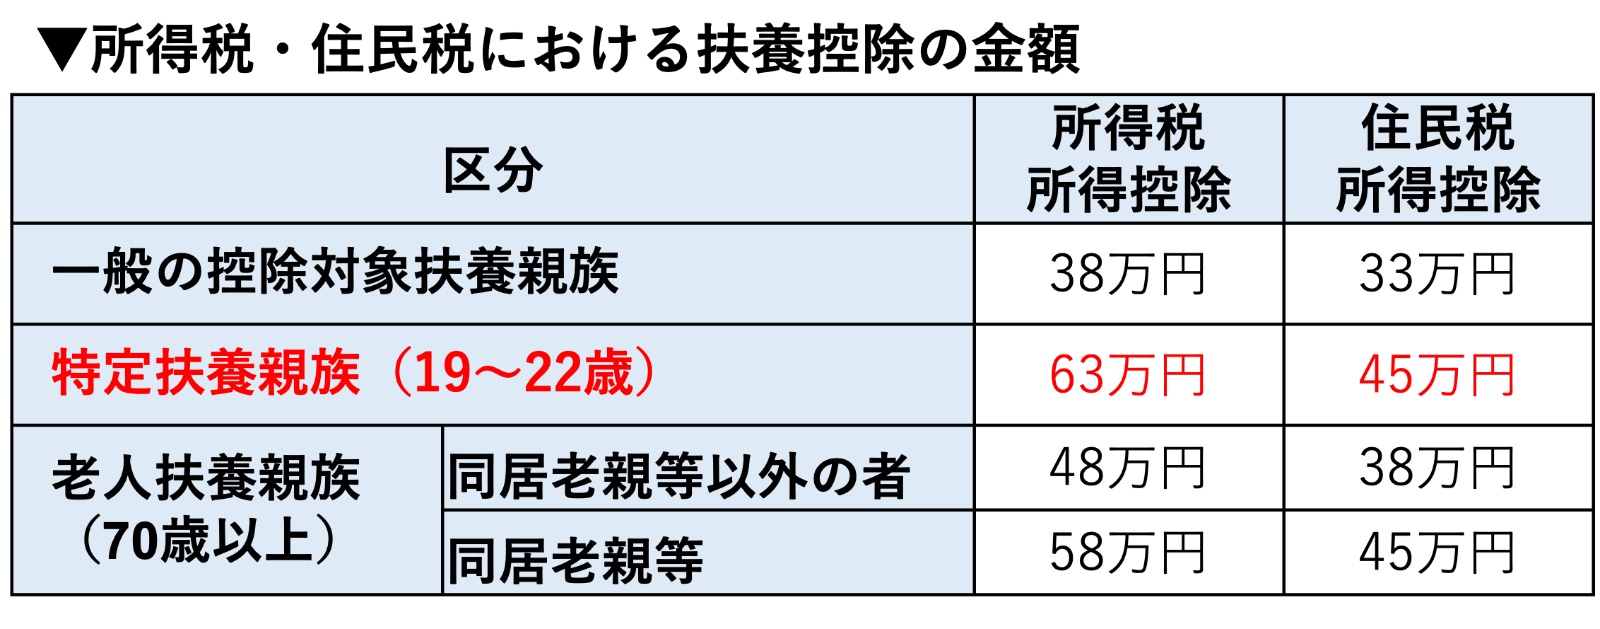
財務省や政府税制調査会が示した制度設計では、児童手当として高校生年代に月額1万円(年12万円)が支給されることを根拠に、現行で所得税38万円、住民税33万円となっている16歳以上19歳未満の一般扶養控除額を縮小する方針が打ち出されてきました。具体的には、所得税の控除額を25万円(13万円圧縮)、住民税の控除額を12万円(21万円圧縮)程度へと引き下げる案が軸となって調整が進められています。
読者の最大の関心事である「税制改正いつから適用されるのか」という時期について、政府の工程表では法改正の公布から実務への周知期間を経て、実際の課税へ反映されるタイミングが厳格に管理されています。手当の給付先行に対して税制上の控除縮小はタイムラグを設けて適用される見通しですが、この控除見直しが適用されると、所得税のみならず翌年度に課税される所得税住民税への影響が直接家計にのしかかります。
かつて旧民主党政権下で「子ども手当」が創設された際、中学生以下を対象とした年少扶養控除(所得税38万円、住民税33万円)が全廃された苦い経緯があります。当時も「手当が支給されたものの控除が消え、地方税や高校無償化の所得判定でかえって負担が増えた」という中間層からの悲鳴が相次ぎました。今回の高校生世代における見直しも、形を変えた「手当と控除のバーター」であり、額面上の手当支給額と控除縮小による増税額の差引き計算を怠ると、手取りの逆転現象に気付けないリスクを孕んでいます。
【徹底比較】高校生・大学生の控除額シミュレーションと法改正データ
制度改定に伴い、子供の年齢や進路によって家庭が受ける税制優遇の枠組みは大きく異なります。国税庁が公表する扶養控除の基本通達および税制改正関連資料に基づき、各年齢区分における控除額と手当の給付実態、今後の見通しを一覧表に整理しました。
| 年齢区分・対象 | 所得税の控除額 | 住民税の控除額 | 手当・控除の現状と評価 |
|---|---|---|---|
| 年少扶養親族 (0歳〜15歳) | 0円 (控除なし) | 0円 (控除なし) | 児童手当(3歳未満月1.5万円、3歳〜高校生月1万円・第3子以降3万円)の給付対象。税法上の控除枠は存在しない。 |
| 一般扶養親族 高校生年代(16歳〜18歳) | 現行:38万円 ↓ 改正案:25万円 | 現行:33万円 ↓ 改正案:12万円 | 児童手当(月1万円・年12万円)の受給と引き換えに控除が縮小。年収数千万円以上の高所得層を除き世帯全体ではプラスだが恩恵は大幅に相殺。 |
| 特定扶養控除 大学生年代(19歳〜22歳) | 63万円 (手厚い加算枠) | 45万円 (手厚い加算枠) | 教育費負担のピークに配慮した控除。縮小議論からは除外され現行水準を維持。学生本人のバイト代が要件を超えない配慮が必須。 |
| 一般扶養親族 (23歳以上) | 38万円 | 33万円 | 大学院生や求職中の成人した子供を扶養に入れる場合の基準。年齢上限はないが所得要件の判定は厳格。 |
ここで重要な控除額シミュレーションを行うと、額面年収850万円(所得税率20%、住民税率10%)の家庭の場合、高校生の控除が「所得税13万円減・住民税21万円減」となった際、税負担は所得税で年2.6万円、住民税で年2.1万円、合計で年間約4.7万円の増税となります。児童手当として年12万円を受け取れるため、差し引きすれば世帯全体で年間約7.3万円の手取り増にはなるものの、世帯年収が上がるにつれて適用税率が高くなるため、手取りの純増分は急激に圧縮される構造です。
【実態検証】「手当が増えても増税?」現場の保護者が漏らす本音と家計のリアル
SNSや大手掲示板、保護者が集うコミュニティでは、児童手当の高校生給付と扶養控除縮小をめぐり、リアルな不満と戸惑いの声が交錯しています。大手子育てポータルサイトのアンケート調査やSNS投稿の分析では、「手当を配っておいて別の窓口から税金として回収するやり方に強い不信感がある」「高校生は塾代や通学費で毎月数万円単位の固定費がかかるのに、実質的な手取り増加がわずかで落胆した」といった冷ややかな意見が全体の6割以上を占めています。
さらに現場を混乱させているのが、いわゆる「103万円の壁」の見直しに伴う学生アルバイトの収入判定問題です。これまで親の税法上の扶養に入るための基準は「合計所得金額48万円以下(給与収入のみの場合は年収103万円以下)」と長年定着していましたが、基礎控除や給与所得控除の改定議論が進展した結果、税理士法人や給与計算現場では給与収入136万円以下(所得62万円以下)を目安とした判定フローへの移行が大きな実務課題となっています。
都内の私立大学に通う長男を持つ40代の母親は、次のように現場の実情を明かします。
「息子は生活費や教科書代を稼ぐため居酒屋でアルバイトをしていますが、年末が近づくと『103万円を超えるからシフトに入れない』と店長と揉めていました。税法上の基準が136万円に引き上げられたとしても、健康保険の扶養基準である『年収130万円未満』とズレが生じるため、どこまで働かせてよいのか親としても判断がつかず、税務署や会社の総務に何度も確認する羽目になりました」
このように、親側の税金控除、子供本人の課税、そして健康保険の被扶養者判定という3つのハードルが複雑に絡み合い、制度の趣旨が現場の家庭に正しく伝わっていない実態が浮き彫りになっています。
共働き夫婦はどちらに入れるのが得?損をしない名義選択と社会保険の罠
現代の共働き世帯において最も頻繁に発生する実務上の疑問が、「共働きどちらが得なのか」という子供の扶養名義の選択です。この問いに対する税制上の結論は明快で、原則として「課税所得(年収)が高いほうの親」の扶養に入れることが鉄則となります。
日本の所得税は超過累進課税制度を採用しているため、課税所得が高い人ほど高い税率(5%から最大45%)が適用されます。同じ38万円や63万円の控除を差し引く場合、所得税率10%の親が控除を受けるよりも、所得税率20%の親が控除を受けたほうが、控除される金額そのものは同じでも、実際に浮く税額が2倍になるからです。住民税は一律約10%ですが、所得税の還付効果に劇的な差が生まれます。
しかし、ここで落とし穴となるのが「会社の家族手当・扶養手当」と「社会保険上の扶養」のルールです。多くの民間企業や公務員規定において、扶養手当の支給条件を「健康保険の被扶養者としていること」や「所得税法上の控除対象扶養親族としていること」と紐づけています。もし夫の所得税率が高くても、妻の勤務先のほうが手厚い家族手当(例えば子供1人につき月額1万5000円など)を支給している場合、税金の軽減額よりも手当の受給額が上回るケースが珍しくありません。
また、社会保険と税金の基準の違いも厳格に見極める必要があります。所得税の扶養控除は「12月31日時点の現況」で暦年の所得(1月〜12月)を判定しますが、社会保険(健康保険・厚生年金)の被扶養者判定は「将来に向かって年収130万円未満(月額約10万8333円未満)」かつ「通勤交通費込み」で継続的に判定されます。税制上は136万円までセーフであっても、交通費を含めて月10万8334円を稼ぎ続けると社会保険の扶養から外され、子供自身が国民健康保険料を納めるか、勤務先の社会保険に加入しなければならなくなります。税と社会保険の壁を混同して家計を毀損しないよう、名義選択には周到な計算が求められます。
一般に知られていない盲点とネットの誤解|「16歳未満は書かなくていい」の嘘
年末調整のシーズンになるとネット上や社内手続きで必ず広まる致命的な誤解があります。それが、「中学生以下の子供は扶養控除がない(控除額ゼロ)のだから、会社の書類にわざわざ書く必要はない」という思い込みです。これは家計にとって深刻な損失を招きかねない大きな誤謬です。
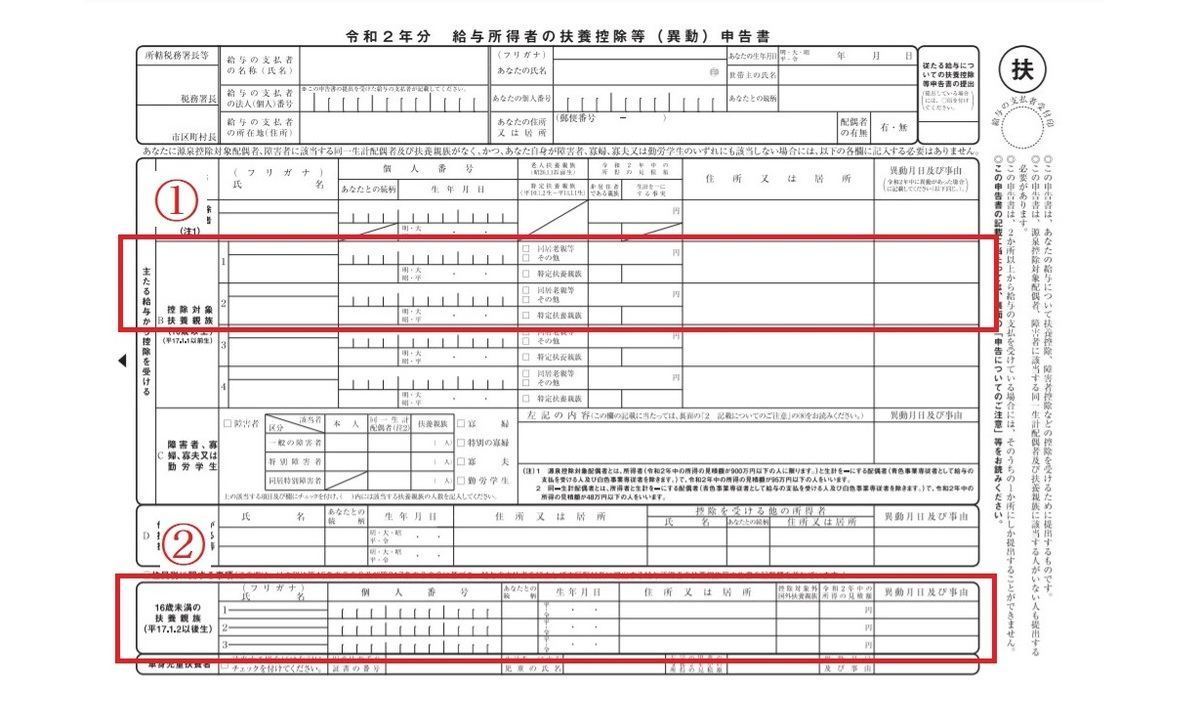
勤務先から秋口に配布される「給与所得者の扶養控除等(異動)申告書」において、最下段に設けられている「住民税に関する事項」の「16歳未満の扶養親族」欄は、必ず氏名やマイナンバー、生年月日を記入しなければなりません。国税庁のガイドラインでも、控除対象扶養親族(16歳以上)とは明確に区分してこの欄への記載を求めています。
なぜ控除額がゼロの年少扶養親族を申告する必要があるのか。最大の理由は、自治体が算出する「住民税の非課税限度額」の判定に扶養人数としてカウントされるためです。住民税には、前年の合計所得が一定水準を下回る場合に課税されない非課税基準が設けられていますが、この基準額は扶養親族(16歳未満を含む)の人数に応じて加算されます。
もしこの欄を空欄にして提出すると、自治体側は「単身者」または「扶養家族がいない状態」として課税計算を行います。その結果、本来であれば住民税非課税世帯や均等割のみの課税にとどまるはずの世帯が課税扱いとなり、住民税が高くなるだけでなく、自治体の各種行政サービス、高校生等奨学給付金、就学援助、保育料の算定基準などが跳ね上がり、年間十数万円単位の実損を被る事態に直結します。
正しい年末調整書き方としては、高校生(16歳以上19歳未満)や大学生(19歳以上23歳未満)は「主たる給与から控除を受ける控除対象扶養親族」のブロックに記載し、16歳未満の小中学生・乳幼児は一番下の「住民税に関する事項」へ記載するという住み分けを徹底してください。この基本を押さえることが、扶養控除等申告書記入例における最大の防御線となります。

【プロの結論】「制度のパッチワーク」に振り回されない家計防衛と自立の心理学
度重なる税制改正や給付金政策を振り返ると、日本の社会保障・子育て支援は抜本的な簡素化を欠いたまま、選挙対策や財源合わせの都合による「制度のパッチワーク」を繰り返してきました。児童手当を配りながら扶養控除を削り、年収の壁を部分的に引き上げながら社会保険の適用拡大を推し進める現在の構造は、納税者に過度な制度リテラシーを要求しています。
家族社会学および教育経済学の観点から見ると、この複雑怪奇な制度は、家族関係のあり方や子供の心理的自立にまで影を落としています。子供がアルバイトで社会経験を積み、自立的な経済観念を養おうとする局面で、親が「これ以上働くと扶養から外れて我が家の税金が跳ね上がるから、シフトを減らしなさい」と行動を制限するケースが後を絶ちません。これは親子の健全な自立を阻害し、過度な経済的囲い込みや共依存関係を助長する構造的リスクをはらんでいます。
家計防衛を成功させるためには、家族内でお互いの収入状況や税制の境界線をオープンにし、健全な「心理的バウンダリー(境界線)」を保ちながらルールを設計することが不可欠です。以下に、直ちに扶養手続きを見直すべき世帯と、現状維持で慎重に構えるべき世帯の判断基準を提示します。
【手続きの見直しを直ちに行うべき世帯】
- 高校生年代の子供がおり、夫婦間で課税所得に200万円以上の開きがある家庭:控除縮小の影響を最小化するため、所得の高い側の親へ扶養親族を確実に集約させるべきです。
- 子供が大学や専門学校に進学し、アルバイト収入が年100万円を超えそうな家庭:特定扶養控除(63万円)から外れた場合の親側の増税額(最大十数万円)を子供と共有し、給与収入136万円・社保130万円のダブルリミットを管理する必要があります。
- 勤務先の福利厚生規定で家族手当の支給要件が最近改定された家庭:税制上の扶養要件と手当の受給基準が乖離していないか、最新の給与規程を確認してください。
【現状維持で慎重に状況を見極めるべき世帯】
- 夫婦の所得がほぼ同等(同水準の課税所得)の世帯:どちらに扶養をつけても税制上の節税効果はほぼ変わりません。会社の健保組合の付加給付(医療費補助)の手厚さや手当の有無で選定するのが賢明です。
- 子供の年間アルバイト収入が50万円未満など極めて少額な家庭:壁の変動を過度に恐れる必要はなく、年末調整の申告漏れ防止だけに注力すれば十分です。
【子供 扶養 控除】に関するよくある質問(FAQ)
Q1:高校生(16歳〜18歳)の扶養控除が縮小されると、結局手取りは減るのですか?
A1:世帯年収や課税所得によって異なります。児童手当として年間12万円(月1万円)が高校生年代にも給付されるため、一般的な年収世帯(年収約850万円程度まで)であれば、控除縮小による所得税・住民税の増税額(年間約3万〜5万円程度)を差し引いても、世帯全体としては数万円の手取りプラスになります。ただし、累進課税で高い税率が課される高所得世帯では、増税額が手当額を上回り、実質的な手取り減少(マイナス)が生じる逆転現象が起こり得ます。
Q2:アルバイトをしている子供は何万円までなら親の扶養から外れませんか?
A2:税金面と社会保険面で基準が異なります。税制上の扶養(一般扶養・特定扶養)については、税制改正に伴い給与収入のみであれば「年収136万円以下(合計所得金額62万円以下)」が現行の目安となっています。一方、親の健康保険の扶養にとどまるためには「年間収入130万円未満(通勤交通費を含む)」かつ「月額10万8333円未満」という基準が維持されているため、より厳しい「社保の130万円未満」を意識して就労時間をコントロールする必要があります。
Q3:共働き夫婦の場合、子供が2人いたら夫と妻で1人ずつ扶養に入れることはできますか?
A3:完全に合法であり、実務上も自由に行えます。例えば長男(大学生)を特定扶養控除の恩恵が大きい高年収の夫の扶養に入れ、長女(中学生)は妻の勤務先の福利厚生手当が手厚いため妻側の扶養に記載する、といった振り分けが可能です。ただし、同一の子供を夫婦双方の扶養控除申告書に二重計上することは脱税・二重控除となるため厳禁です。年末調整時に夫婦で名義を明確に分担して申告してください。
まとめ:今後の動向と失敗しないための判断基準
子育て世帯を取り巻く税制と給付のルールは、少子化対策の掛け声と財源確保の綱引きのなかで、今後も数年スパンで改変が続く見通しです。「手当の拡充」という耳触りの良いキーワードの陰で、控除の圧縮や社会保険の適用要件の引き下げが静かに進行しています。
家計の防衛に王道はありません。制度の構造を正しく理解し、「夫婦どちらの名義で申告するのが最も手取りが最大化するか」「子供のアルバイト収入が社会保険の壁を突破していないか」「16歳未満の記入漏れによる住民税の跳ね上がりを防いでいるか」といったチェックを年末調整のたびに徹底することこそが、最も確実な自衛策です。流動的な税制改正のニュースに惑わされず、手取りを最大化する合理的判断を維持してください。 (出典: 子供 扶養 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
