手取り20万で年間100万貯める!ボーナスなしでも無理なく達成する極意
物価高の波が容赦なく家計を直撃する2026年現在、「年間100万円の貯金」という目標に対して「手取り20万円台では無理だ」「ボーナスがなければ夢物語」と諦めの声を漏らす人は少なくありません。日々の生活費を支払うだけで給料口座の残高が心もとな酷になる中、貯蓄のハードルは以前にも増して高く感じられます。
しかし、家計分析の現場や蓄財に成功した生活者への徹底取材を重ねると、年収の多寡や賞与の有無と、年間100万円という壁を越えられるか否かには決定的な相関がない実態が浮かび上がってきます。必要なのは根性論の我慢ではなく、脳の認知バイアスを逆手に取った「仕組み化」です。手取り20万円・ボーナスなしという条件下でも、毎月8.3万円を着実に手元に残し、1年間で大台を達成するための具体的かつ再現性の高い道筋を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間100万円貯金は「月8.3万円」の逆算思考から始まり、根性の節約ではなく「先取り貯蓄の自動化」が成功の絶対条件となる。
- 要点2:手取り20万円・ボーナスなしでも、家賃・通信費・保険などの固定費を大胆に見直すことで、生活水準を落とさずに毎月数万円の原資を創出できる。
- 要点3:まずは生活防衛資金を現金で固め、余剰分を新NISAの積立投資へ回す二段構えのロードマップこそが、挫折を防ぎ資産形成を加速させる。
【現実検証】20代30代の平均貯金額と「年間100万円」のハードル
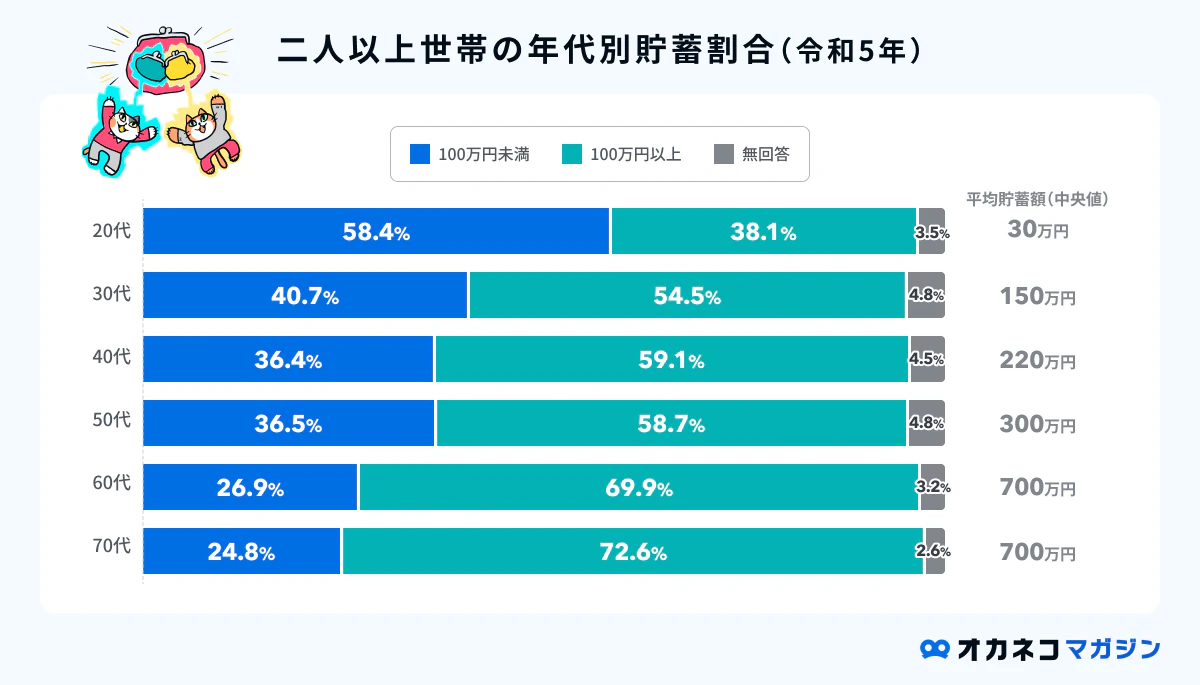
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」の直近データを精査すると、日本の若年層における資産格差の深刻な実態が見えてきます。20代・30代における単身世帯の金融資産保有額は、平均値こそ数百万円と発表されているものの、資産を多く持つ一部の層が数値を引き上げているに過ぎません。実態を正確に反映する金融資産の中央値は、20代で数十万円程度、30代でも約100万円前後にとどまり、約3割前後の世帯が「貯蓄ゼロ」に沈んでいます。
このデータが示す通り、年間100万円貯金という目標は、同世代のボリュームゾーンから頭一つ抜け出す挑戦であることを意味します。特に一人暮らし貯金に取り組む単身者の場合、毎月入ってくる手取り額から家賃や水道光熱費をすべて自己負担しなければならず、ボーナスなしの雇用形態であれば毎月の給与だけが唯一の防衛線です。多くの人が「給料日前になると口座が空っぽになる」という悪循環から抜け出せない根本原因は、収入の低さそのものよりも、現代の消費社会が仕掛ける心理的トラップにあります。
手取り20万円・ボーナスなしでも年間100万円貯まる決定的な理由
手取り20万円でボーナスが支給されない場合、年間で自由に使える可処分所得は総額240万円です。ここから年間100万円を貯金に回すためには、年間支出を140万円以内に抑え、月あたり約8.3万円(月8万円貯金強)を確実に残す計算になります。「手取りの4割以上を貯蓄に回すなど不可能だ」と直感的に感じるかもしれませんが、行動経済学の知見を取り入れることで、この数字は一気に現実味を帯びてきます。
人間は「手元にあるお金をあるだけ使ってしまう」というパーキンソンの法則に支配されています。「月末に残ったお金を貯金しよう」と考えている限り、人間の脳は消費の言い訳を瞬時に作り出し、手取り20万はあっという間に消えてなくなります。年間100万円を軽々と達成する人たちが実践している唯一の裏ワザは、給与が振り込まれた瞬間に月8.3万円を別口座へ強制移動させる先取り貯金です。
「残ったお金で暮らす」のではなく、「月11.7万円で暮らす枠組みを先に固定する」という思考のパラダイムシフトを起こすこと。これこそが、ボーナスなし貯金を成功に導く決定的な理由です。住居費や通信環境、サブスクリプションを最適化して支出のベースラインを月11万円台に収める環境さえ整えれば、意志の強さに関係なく、12ヶ月後には自動的に100万円の壁を突破できます。
【生活防衛資金から新NISAへ】年間100万円達成のロードマップ
年間100万円を達成するためには、やみくもにお金を貯め込むのではなく、資金の役割を明確に分けたステップを踏む必要があります。急な病気や失業、冠婚葬祭といった予期せぬ支出で積立を挫折させないための強固な基盤づくりが欠かせません。
| ステップ | 対象・目標金額 | 運用・管理方法 | 編集部の見解・評価 |
|---|---|---|---|
| Phase 1: 防衛基盤構築 | 生活防衛資金:50万〜100万円 (生活費の約3〜6ヶ月分) | 生活口座とは別れたネット銀行の普通預金・定期預金 | 元本割れリスクを完全排除し、精神的安定を確保する最優先タスク。 |
| Phase 2: 仕組み化の定着 | 月8.3万円の自動先取り (年100万円ペースの確立) | 自動入金・自動振替サービスを活用した完全不可侵化 | 「最初から存在しなかったお金」として扱う習慣の完成期。 |
| Phase 3: 資産形成の加速 | 新NISA積立投資:月3万〜5万円 (残りは現金保有を維持) | 全世界株式(オルカン)やS&P500のインデックスファンド | 2026年のインフレ環境において、現金の減価を防ぐ必須の攻め手。 |
最初の半年から1年間は、投資に手を出さず生活防衛資金を現金で貯めることに全神経を集中させてください。ここを疎かにして最初から全額を株式投資に回してしまうと、相場急落時にパニックを起こして損切りし、資産形成そのものから退場するリスクを抱えます。安全な現金クッションを確保して初めて、新NISA積立投資の長期的な複利効果を味方につける資格が得られます。
【徹底見直し】我慢ゼロで月8.3万円を捻出する固定費削減と裏ワザ
多くの人が挫折する「1円単位の食費切り詰め」や「もやし生活」といった過度な節約は、メンタルをすり減らすだけで長続きしません。成果を出し続けている世帯や主婦の節約術を紐解くと、共通しているのは徹底的な固定費見直しです。固定費は一度手続きを済ませてしまえば、翌月以降は一切のストレスを感じることなく自動的に節約効果が持続します。
手取り20万円の一人暮らしを想定した場合、まずメスを入れるべきは「家賃」「通信費」「民間の医療・生命保険」の3大固定費です。家賃は手取りの3割(約6万円以内)を死守し、可能であれば更新時期を機に郊外や築年数にこだわらない物件への転居を検討します。スマートフォンの大手キャリア回線を使っている場合は、即座に月額2,000円前後の格安SIMへ乗り換えるだけで、毎月6,000円〜8,000円が浮きます。
さらに、社会保険制度(高額療養費制度など)の保障内容を理解していれば、単身の若手層に過剰な民間医療保険はほとんど必要ありません。月1万円近く支払っていた民間保険を解約または掛け捨ての最低限プランへ変更するだけで、年間10万円以上のキャッシュが手元に残ります。
こうした収支の漏れを可視化するために必須となるのがツールの導入です。家計簿アプリおすすめの代表格である「マネーフォワード ME」や「Zaim」を導入し、銀行口座やクレジットカードをすべて連携させてください。レシートを手入力する手間を完全に排除し、「先月何にいくら使ったのか」をスマートフォンで把握するだけで、無駄なコンビニ利用や幽霊化していた月額サブスクリプションを自然と手放せるようになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
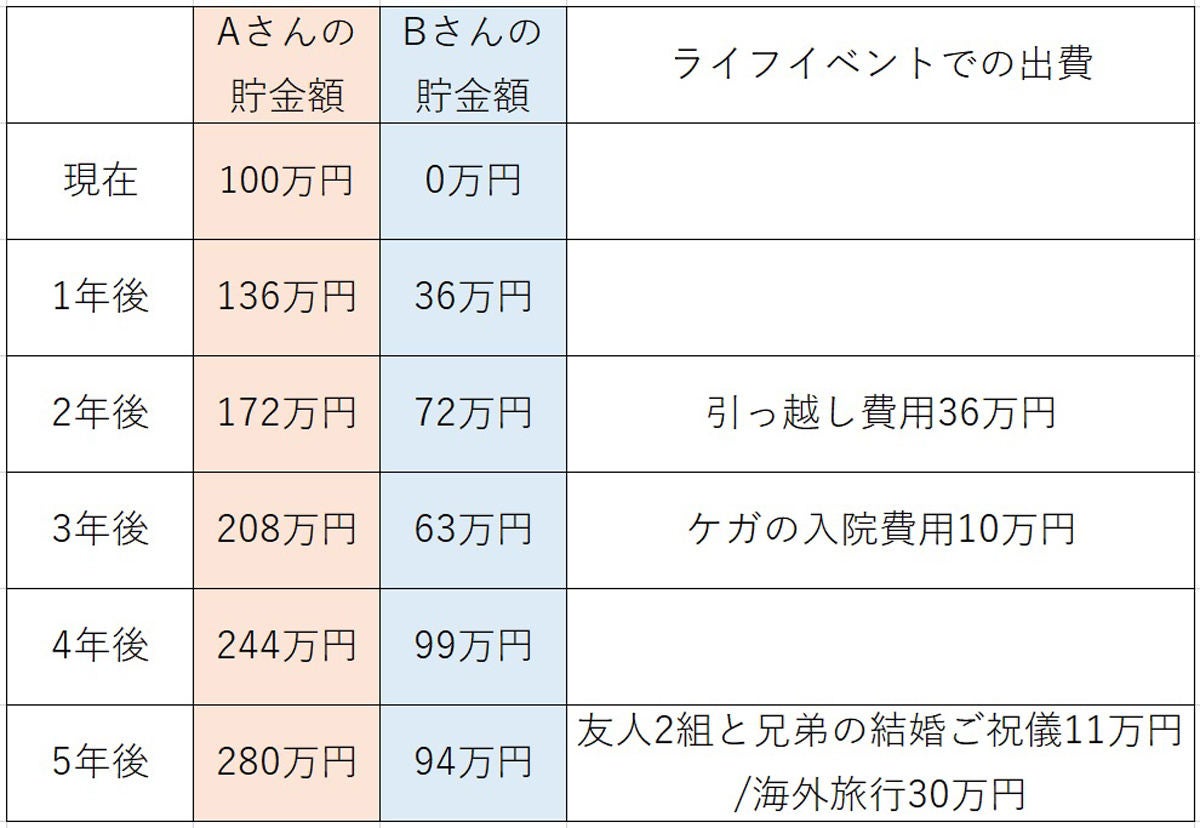
SNSやネット掲示板、知恵袋の投稿を分析すると、年間100万円貯金に挑む人々のリアルな苦悩と突破口が克明に記録されています。「手取り20万で一人暮らしだと、付き合いの飲み会に2回行っただけで今月の貯蓄計画が崩壊する」「同僚の結婚式が重なり、先取り貯金を崩して自己嫌悪に陥った」という叫びは日常茶飯事です。
知恵袋やコミュニティで成功事例として語られる手記に目を向けると、挫折する人と成功する人の間には明確な「境界線」が存在することがわかります。成功者たちは、冠婚葬祭や家電の買い替えといった「特別費」の存在を最初から見越して年間予算を組んでいます。
自著や発信で蓄財術を公開している元手取り20万円台の会社員の手記には、次のような生々しい告白が綴られています。
「最初は『カフェに寄らない』『電気をこまめに消す』といった小さな我慢ばかり重ねて、心が荒んでいきました。友人の誘いをすべて断っていたら孤立してしまい、反動でネット通販で散財したこともあります。転機になったのは、電気代ではなく家賃の安い部屋へ引っ越し、スマホを格安SIMに変えたことでした。生き方そのものの枠組みをダウンサイジングした瞬間、毎月8万円が口座に残り始め、心に圧倒的な余裕が生まれたのです」
現場の声が浮き彫りにするのは、「意志の力に頼る節約は破綻する」という身も蓋もない真実です。人間関係を極端に断ち切るような節約は長続きせず、生活基盤そのものをスマートに再設計した者だけが1年後の歓喜を手にしています。
一般に知られていない盲点とネットの誤解
情報空間にはびこる蓄財ノウハウの中には、短期的にはお金が貯まっても長期的には人生を損なう「悪手」が数多く紛れ込んでいます。代表的な誤解が「食費と自己投資の極端な削り落とし」です。
1日1食生活や栄養バランスを無視した偏食で月1万円の食費浮かせに成功したとしても、体調を崩して医療費が発生したり、仕事のパフォーマンスが低下して昇給のチャンスを逃せば本末転倒です。また、資格取得や業務に関連する書籍代、最低限の身だしなみ費用を削る行為は、将来の人的資本を自ら毀損しているに等しい愚策といえます。
もう一つの危険な盲点は、「投資利回りへの過度な依存」です。「新NISAで年利7%で回せば、元手が少なくても年間100万円はあっという間」と喧伝するインフルエンサーの言葉を鵜呑みにしてはいけません。年利7%の運用益を年間100万円生み出すには、約1,400万円以上の投資元本が必要です。元手が乏しい初期段階において、最も爆発的な利回りを生み出すのは「日々の支出を最適化し、入金力を高める行動」そのものです。投資はあくまでブースターであり、貯金の土台を代替する魔法の杖ではありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年間100万円貯金という挑戦は、誰にでも一律に推奨できるわけではありません。個々人の現在の健康状態やキャリアのフェーズによって、優先順位は大きく変わります。
【今すぐ挑戦すべき人】
- 毎月の支出額を把握しておらず、「使途不明金」が数万円単位で発生している人
- 固定費(スマホ代、高額な家賃、不要な保険)を放置したまま見直していない人
- 生活防衛資金がゼロに近く、予期せぬトラブルに対して丸腰の状態にある人
- 目的を持ったキャリアアップに向けて、心理的安全性を確保したい人
【挑戦に慎重になるべき人・時期を待つべき人】
- 心身の健康を崩しており、休養や治療、栄養のある食事が最優先である人
- 20代前半で、スキル習得や資格取得に投資すれば将来の年収が大きく跳ね上がる見込みがある人
- 借入金(リボ払い、消費者金融など)の金利負担があり、貯金よりも返済を急ぐべき人
行動経済学でいう「メンタル・アカウンティング(心の家計簿)」の罠に囚われず、自らの人的資本と手持ち現金のバランスを冷徹に見極める視点を持ってください。貯金は人生の選択肢を広げるための手段であって、人生を狭めるための目的ではありません。
【貯金 年間 100 万】に関するよくある質問(FAQ)
Q1:手取り20万円・ボーナスなしの一人暮らしでも本当に年間100万円貯められますか?
A1:可能です。ただし、都心の高額家賃(8万円以上など)に住みながらの達成は現実的ではありません。家賃を手取りの3割前後(6万円以内)に抑え、格安SIMの活用や自炊の習慣化によって月間の生活費を11.7万円前後にコントロールする環境構築が前提条件となります。
Q2:貯めたお金は最初から全額新NISAで運用したほうが効率的ですか?
A2:推奨できません。予期せぬ病気や冠婚葬祭、家電の故障などの際に株式市場が暴落していると、損失を抱えたまま資産を取り崩すことになります。まずは生活費の3〜6ヶ月分(約50万〜100万円)を流動性の高い普通預金等で「生活防衛資金」として確保し、それを超えた余剰資金から積立投資へ回す手順を踏んでください。
Q3:家計簿アプリが長続きしません。挫折しない管理のコツはありますか?
A3:手入力を完全に諦めることが最善の策です。クレジットカードや銀行口座、電子マネーをアプリに連携させ、現金払いを避けてキャッシュレス決済に一本化してください。支出データが自動集計される仕組みを作れば、週末に1回アプリのグラフを眺めるだけで管理が完結します。
Q4:急な出費(冠婚葬祭や引越し等)があった場合はどう対処すべきですか?
A4:日々の生活費とは別に、あらかじめ年間数万円〜十数万円程度の「特別費」枠を予算として想定しておくのが王道です。万が一の出費で月8.3万円の積立ができなかった月があっても、自分を責めずに翌月から再びルールを再開する柔軟性を持つことが長期継続の秘訣です。
まとめ:今後の動向と失敗しないための判断基準
インフレが進む2026年以降の経済環境において、「現金の価値が目減りするから貯金は無意味」と極端な投資至上主義に傾倒する言説が目立ちます。しかし、いかなる経済変動が起きようとも、手元に強固なキャッシュクッションがあるという事実は、個人の精神的独立とキャリアの選択権を力強く支える土台であり続けます。
手取り20万円・ボーナスなしという環境下であっても、パーキンソンの法則を断ち切る先取り貯金の自動化と、メスを入れるべき固定費の根本的見直しを断行すれば、月8.3万円の捻出は十分に可能です。年間100万円という節目を自力で突破した瞬間、通帳の数字以上に「自分の人生を自分の意志でコントロールできている」という確固たる自己効力感が手に入ります。今日からできる小さな固定費の解約から、自由への第一歩を踏み出してください。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
