国民負担率が五公五民に達した真相と2026年の手取り防衛術
給与明細を見るたび、額面の金額と実際に振り込まれる手取り額のギャップにため息を漏らす人は少なくありません。物価高への対策として賃上げが進む一方で、それ以上に税金や社会保険料が差し引かれ、「昇給した実感がまったく湧かない」という嘆きが全国の働く世代から噴出しています。
財務省が発表する統計データでも、日本の国民負担率は高止まりを続けており、SNS上では江戸時代の過酷な年貢になぞらえた「五公五民(ごこうごみん)」というフレーズが定着しました。なぜここまで負担が重くなってしまったのか、その構造的な原因と将来世代にのしかかる隠れた負担の内訳、そして2026年を生き抜くための手取り防衛策を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民負担率は約45〜48%の高水準で推移しており、財政赤字を加えた「潜在的国民負担率」は実質50%半ばから60%近くに達している。
- 要点2:負担増の主因は消費税などの税金以上に、厚生年金や医療・介護・子ども支援金など「社会保険料の継続的な引き上げ」にある。
- 要点3:給与アップを相殺する負担増に対し、税制優遇制度(NISA・iDeCo・控除)のフル活用と社会保険の仕組みを理解した自衛策が必須となる。
【2026年最新】国民負担率の推移と財務省公表データが示す手取りの現実
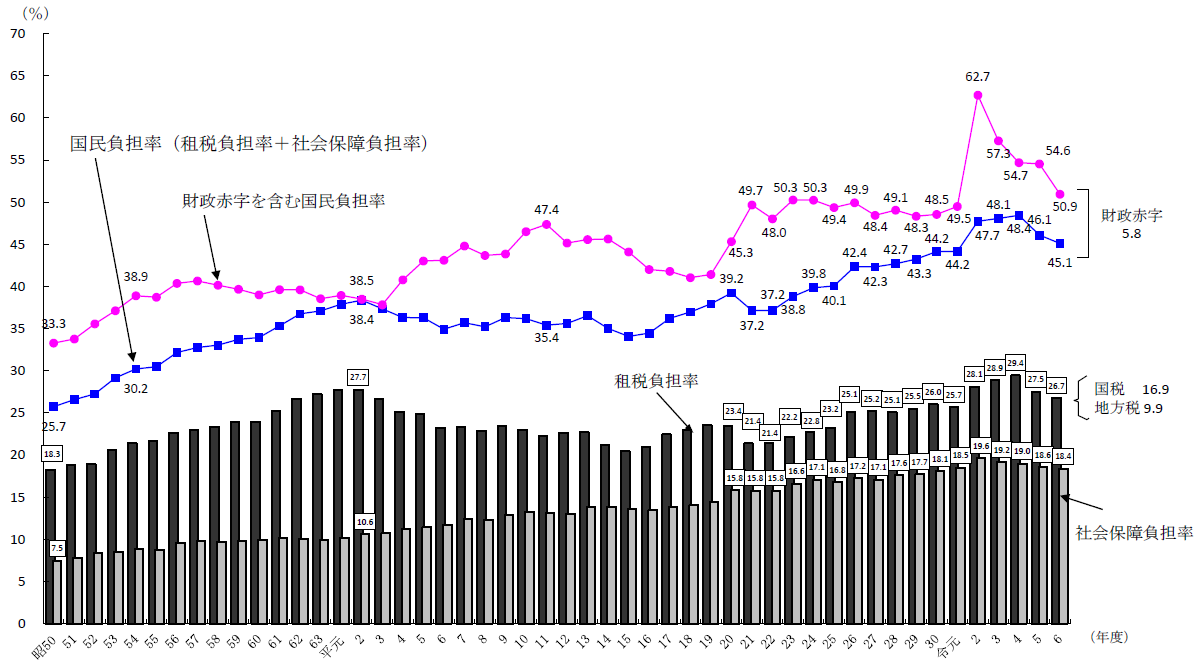
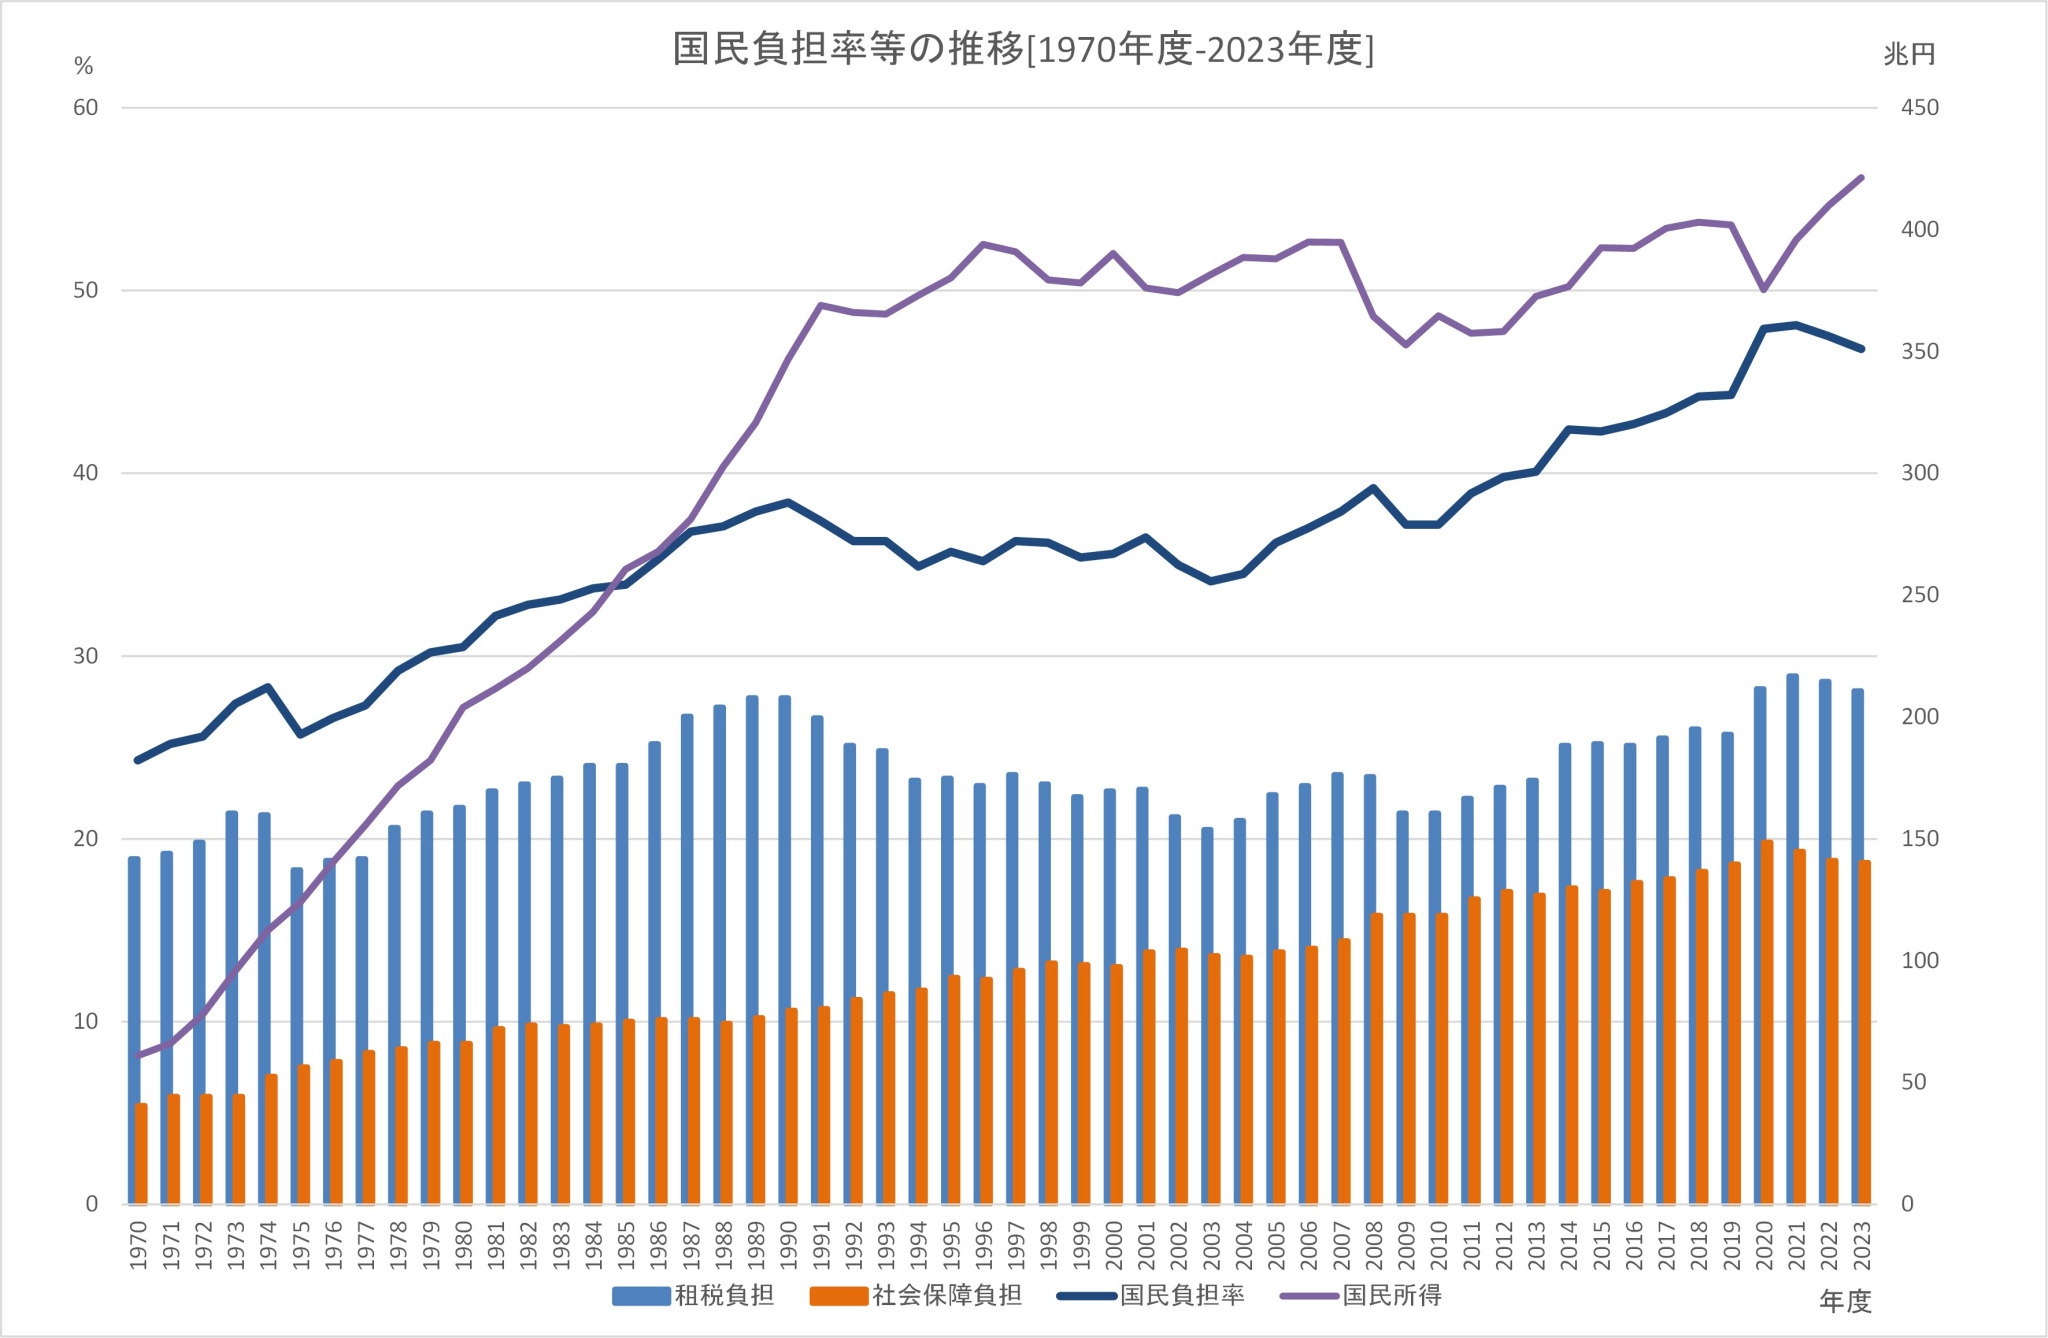
財務省が公表している国民負担率の推移データを振り返ると、昭和から令和にかけて日本人の手取りがどれほど削られてきたかが浮き彫りになります。1970年度(昭和45年度)の国民負担率はわずか24.3%に過ぎませんでした。それがバブル崩壊直前の1990年度には38.4%へ上昇し、近年では45%〜48%前後という歴史的な高水準で張り付いています。
国民負担率の計算方法は、租税負担額(所得税、住民税、法人税、消費税など)と社会保障負担額(健康保険料、厚生年金保険料、介護保険料など)の合計を「国民所得(NI)」で割って算出されます。ここで注意すべきは、分母が国内総生産(GDP)ではなく、企業利益や個人の受取利息などを調整した「国民所得」である点です。国民所得は一般的にGDPよりも小さな数字になるため、計算上のパーセンテージが高く出やすい特徴がありますが、実際の家計の実感とも極めて近い指標です。
所得の約半分が公的な徴収で失われるこの状況は、実質的な可処分所得を著しく圧縮しています。「働いても働いても生活が楽にならない」という閉塞感は、単なる感情論ではなく、公的統計が冷徹に裏付ける動かしがたい現実です。
なぜ「五公五民」と呼ばれるのか?急上昇をもたらした決定的な構造要因
江戸時代の農民が収穫した米の半分を領主に納め、残りの半分を自らの取り分とした「五公五民」。この言葉が令和の日本でリアリティを持って語られるようになった最大の理由は、社会保険料の負担増大にあります。
かつては「消費税率の引き上げ」が政治的な大論争を巻き起こしてきましたが、過去20年間で給与から静かに、そして確実に引き抜かれてきたのは社会保険料でした。厚生年金の保険料率は2004年から段階的に引き上げられ、2017年には上限である18.3%(労使折半で個人負担は9.15%)に到達しました。さらに、少子高齢化の急進に伴い、医療費や介護保険料の引き上げが毎年のように繰り返されています。
近年では、少子化対策の財源として公的医療保険に上乗せして徴収される「子ども・子育て支援金制度」の導入も加わり、現役世代の負担は限界点に達しつつあります。所得税や住民税などの租税負担率は景気や減税政策によって一時的に変動しますが、社会保険料は景気の良し悪しに関係なく右肩上がりで徴収され続けるため、手取りを直接削り取る最大の要因となっているのです。
【データ徹底比較】主要国との比較表と潜在的国民負担率の衝撃
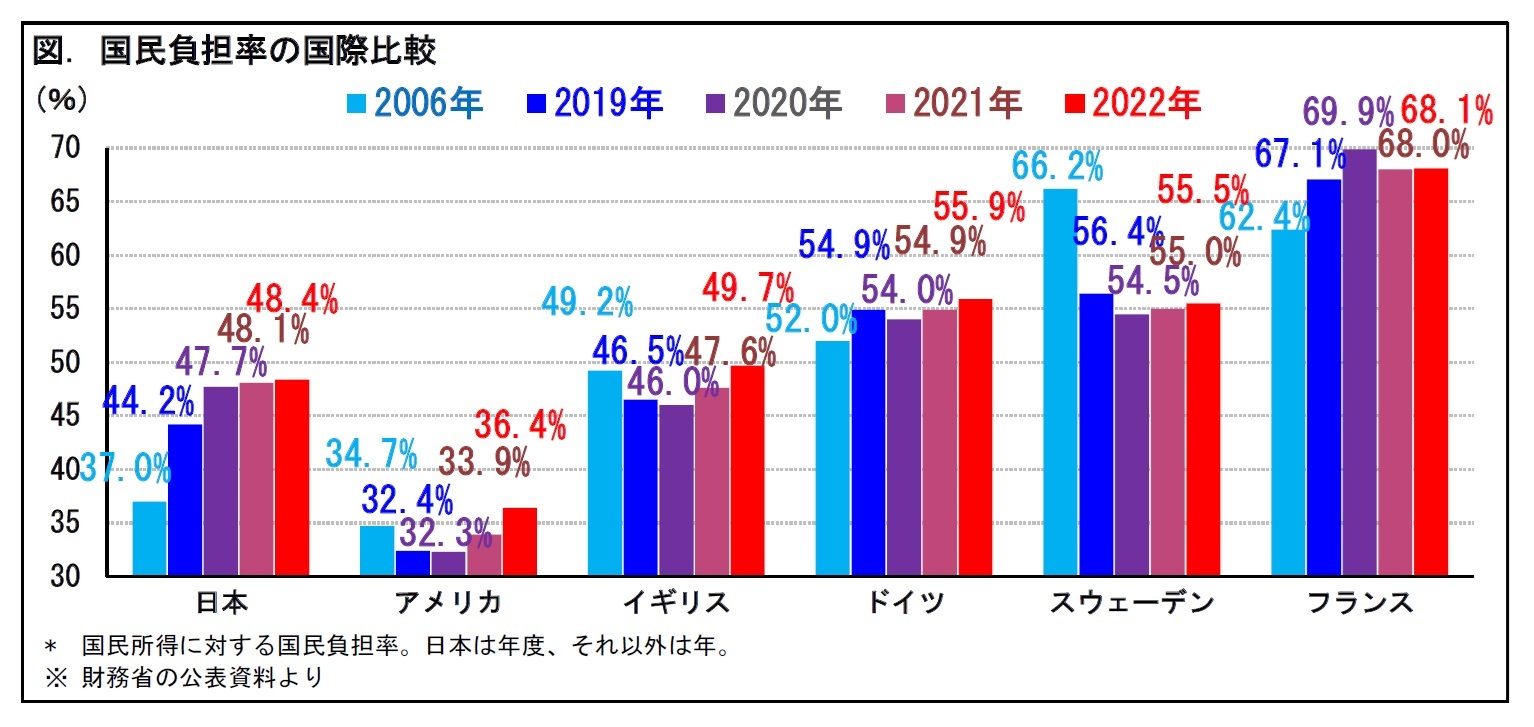
日本の負担感は、世界的に見てどのような位置にあるのでしょうか。経済協力開発機構(OECD)加盟国のデータをもとに、各国の租税負担率、社会保障負担率、そして将来のツケを示す「潜在的国民負担率」を比較しました。
| 国名 | 国民負担率(内訳) | 潜在的国民負担率 | 福祉と負担の特徴 |
|---|---|---|---|
| 日本 | 約46.0% (租税: 27.5% / 社保: 18.5%) | 約55〜58%前後 | 中福祉・中負担から「高負担」へ移行中。財政赤字の将来転嫁が大きい。 |
| アメリカ | 約32.0% (租税: 23.5% / 社保: 8.5%) | 約37〜40% | 低福祉・低負担。自己責任原則が強く、民間保険や自己防衛が前提。 |
| イギリス | 約47.0% (租税: 38.0% / 社保: 9.0%) | 約52〜55% | 中福祉・中負担。医療サービス(NHS)は原則無料だが待機問題も深刻。 |
| ドイツ | 約54.0% (租税: 31.5% / 社保: 22.5%) | 約56〜58% | 高福祉・高負担。社会保障制度の手厚さと引き換えに現役負担は重い。 |
| スウェーデン | 約57.0% (租税: 46.5% / 社保: 10.5%) | 約58〜60% | 超高福祉・高負担。教育や医療、介護が無償化され還元実感が高い。 |
ここで極めて深刻なのが「潜在的国民負担率」の内訳です。潜在的国民負担率とは、現在の国民負担率に「国の財政赤字(将来の借金)」を上乗せした数値を指します。
日本は毎年巨額の国債を発行して予算の不足分を補填しており、この財政赤字将来世代負担分(約10%前後)を合算すると、潜在的な負担率は55%〜58%超に跳ね上がります。つまり、将来世代への借金先送りを前提としているだけで、実態としてはすでに北欧並みの重負担社会へ突入しているのです。
【実態検証】手取り減少に対する世論と「ステルス増税」の生々しいリアル
インターネット上の掲示板やSNSでは、給与明細の画像とともに投稿される悲鳴が日常茶飯事となっています。特に目立つのは、30代から40代の働き盛り世代による次のような告発です。
「基本給が2万円上がったのに、住民税と社会保険料の控除が増えて、手取りの増加額が数千円しかなかった」(大手メーカー勤務・30代男性)
「年収700万円を超えたあたりから、所得制限で児童手当は削られ、税率だけが跳ね上がって生活が全く楽にならない」(IT企業勤務・40代共働き)
世論がこれほどまでに苛立ちを募らせている背景には、国会で大々的に議論される「表の増税」ではなく、制度改定や料率アップによって人知れず徴収額が増える「ステルス増税」の存在があります。
インフレ下で給与の額面が上昇しても、累進課税によって税率区分が上がり税負担が重くなる「ブラケットクリープ現象」に加え、各種控除の縮小や社会保険料の算定基準の見直しが次々と実行されてきました。政府が「賃上げ」を声高にアピールする裏で、吸い上げられる金額のほうが大きいため、国民の手元には疲弊感と不信感だけが残る構造になっています。
一般に知られていない盲点とネットの誤解をプロが解剖
国民負担率をめぐる議論には、一部で極端な誤解やミスリードも見受けられます。感情論に流されず、正しい知識を持って現状を把握するための3つの盲点を整理します。
盲点1:「北欧のような高福祉が受けられないから日本は損」の真実
「スウェーデン並みに税金を払っているのに還元がない」という主張がよく見られます。しかし、北欧諸国は消費税率(付加価値税)が25%前後と極めて高く、現役世代だけでなく高齢者を含む全国民が広く薄く負担を分かち合っています。対する日本は、消費税の引き上げを避けて現役世代の社会保険料に依存してきた経緯があり、「現役世代に負担が極端に偏ったいびつな中福祉・高負担」になっているのが実態です。
盲点2:「国民負担率は消費税の増税だけで上がった」という錯覚
過去の消費税増税(5%→8%→10%)は強く記憶に残っていますが、実際に徴収額ベースで国民負担率を押し上げた主因は社会保険料です。1990年と比較して、税金(租税負担率)の比率は数パーセント程度の上昇にとどまる一方、社会保険料率は倍近くまで膨れ上がっています。
盲点3:「分母の統計マジック」による体感とのギャップ
国民負担率は「国民所得」を分母にするため、企業収益が上がって国民所得全体が増えれば、一時的に負担率のパーセンテージが下がることがあります。しかし、それは「庶民の税金が安くなった」ことを意味しません。マクロ統計の数字の上下に惑わされず、個人の「手取り額」を正確に見極める視点が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会全体の負担増が避けられない以上、国や企業に頼るだけの生き方はリスクを高めます。制度を活用して手取りを守るための具体的な行動基準は以下の通りです。
- 積極的に行動を起こすべき人(手取り防衛に向いている人):
- 新NISAやiDeCoなどの非課税投資制度をまだ上限まで使い切っていない人
- ふるさと納税や医療費控除、セルフメディケーション税制を面倒で放置している人
- 副業やマイクロ法人を活用し、社会保険料の最適化や経費計上を検討できる個人事業主・経営者
- 安易な節税に走るべきではない人(慎重になるべき人):
- 手元の生活防衛資金(半年分の生活費)が確保できていない状態で投資に資金を回そうとしている人
- 怪しい節税スキームや「誰でも手取りが増える」と謳う不透明な情報商材に手を出そうとしている人
【国民 負担 率】に関するよくある質問(FAQ)
Q1:国民負担率と潜在的国民負担率の違いは何ですか?
A1:国民負担率は「その年に実際に徴収された税金と社会保険料の合計」を国民所得で割ったものです。一方、潜在的国民負担率は、その年の「財政赤字(国の借金)」を将来の負担として合算した数値です。潜在的国民負担率を見ることで、将来世代が背負わされる実質的な負担水準を把握できます。
Q2:2026年以降、国民負担率はさらに上がりますか?
A2:少子高齢化に伴う社会保障給付費の増大が続くため、構造的な上昇圧力が極めて強い状態にあります。子ども・子育て支援金の拠出や介護保険の自己負担割合の引き上げ議論など、現役世代の負担増につながる政策が控えており、手取りが自然に増える状況は期待しにくいのが実情です。
Q3:手取りを少しでも増やすために個人で今すぐできる対策は何ですか?
A3:まずは「ふるさと納税」で翌年の住民税負担を実質的に軽減し、「iDeCo(個人型確定拠出年金)」を活用して掛金全額を所得控除に充てるのが最も確実です。また、年間10万円を超える医療費を支払った場合の医療費控除や、生命保険料控除の漏れがないかを見直すことも手取り防衛の第一歩となります。
まとめ:重税感の時代を生き抜くための視点とこれからの針路
「五公五民」と揶揄される国民負担率の上昇は、日本の急速な少子高齢化と社会保障制度の歪みがもたらした構造的な必然です。財政赤字を含めた潜在的負担率が6割に迫る中、今後も国からの公的支援や減税だけに過度な期待を寄せることはできません。
私たちが取るべき現実的な選択は、公的なルールを深く理解し、国が用意している合法的な非課税制度や控除を余すことなく使い倒すことです。額面の給与額に一喜一憂するのではなく、「いかに手元に残る資金(純資産)を最大化するか」に意識を切り替え、着実な自衛策を実行していくことが求められています。 (出典: 国民 負担 率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
